Тел. (03737) 3-12-91, пн-пт 8:30–17:30
Ел.пошта: rada@zmr.gov.ua
Адреса: Чернівецька обл., Чернівецький р-н,
м. Заставна, вул. Самоврядування, 9

Заставнівська філія Чернівецького обласного центру зайнятості: співпраця з міською радою

slushba zainiatosti 12.02.2021 2

На часі ефективна взаємодія з роботодавцями задля вирішення питань зайнятості населення територіальних громад.

Тож фахівці Заставнівської районної філії Чернівецького обласного центру зайнятості здійснили робочий візит до Заставнівської міської ради.

Начальник відділу взаємодії з роботодавцями Заставнівської районної філії Чернівецького обласного центру зайнятості Галина Коростатевич, заступник начальника відділу надання соціальних послуг Василь Максимчук та юрисконсульт Ольга Бучинська спілкувалися із представниками органів місцевого самоврядування.

Про роботу Центру надання соціальних послуг фахівцям служби зайнятості розповіла начальниця центру Світлана Турецька і наголосила, що завдяки спільним зусиллям, зокрема, і служби зайнятості, вдалося зберегти кадровий потенціал, що залишився після ліквідації Заставнівського територіального центру. Тепер соціальні робітники, на потребу громади, обслуговують вдома самотніх непрацездатних осіб, в тому числі людей з інвалідністю.

slushba zainiatosti 26.05.2021

Зі слів провідного спеціаліста відділу соціального захисту населення Заставнівської міської ради Надії Літовської, у мешканців міста Заставна, сіл Вербівці та Малий Кучурів є можливість отримати близько двадцяти видів державної соціальної допомоги, в тому числі допомоги, яка надається у випадку недостатнього для призначення пенсії за віком, трудового стажу.


Як зауважила Галина Коростатевич: «Трудовий стаж можна отримати, взявши участь у роботах, що пов’язані з виробництвом цегли». «З початком сезону такі вакансії традиційно затребувані роботодавцями і не вимагають спеціальної професійної підготовки, достатньо стажування на виробництві», — зазначив Василь Максимчук.


Головний спеціаліст загального відділу Марія Антоняк поділилася успішним досвідом інформування жителів громади, використовуючи можливості сайту Заставнівської міської ради. Цей інтернет-ресурс користується популярністю у жителів громади і не тільки.


Василь Максимчук подякував за співпрацю, запропонував і надалі активно використовувати можливості сайту для інформування жителів територіальної громади про послуги з підбору роботи та професійної підготовки.


Зустріч відбулась у товариській та доброзичливій атмосфері, тому що її учасники у своїй професійній діяльності дотримуються спільних цінностей: єдності, доброчесності, відповідальності та взаємодопомоги.

Ніколи не мовчати про насильство!

received 760523151493450
Якщо ваша дитина постраждала від сексуального насильства, ви стали свідком насильства над дитиною чи ви підозрюєте насильство над дитиною — повідомляйте в поліцію.


За номером 093 063 53 43 ви зможете отримати юридичну консультацію та психологічну підтримку.


Телефонуйте або заповнюйте форму за посиланням savechild.com.ua/consultation

Інформує Головне управління ДПС у Чернівецькій області

image001.10.02.2021 1

Результати декларування - 2021: про свої доходи прозвітували понад 4,6 тисяч буковинців

Заступник начальника Головного управління ДПС у Чернівецькій області Тетяна Булавка розповідає — з початку року в рамках проведення кампанії «Декларування – 2021» 4644 буковинців подали декларації про майновий стан і доходи, отримані у минулому році.

Посадовиця деталізує: сума задекларованого доходу становить 473,3 млн гривень. Декларанти самостійно нарахували податкових зобов’язань з податку на доходи фізичних осіб — 9,9 млн грн та 2,4 млн грн військового збору.

Окремо слід відзначити, серед загальної кількості поданих декларацій, доходи понад 1 млн. грн. задекларувало 30 громадян. Сума задекларованого ними доходу склала 122,1 млн гривень. Сума податку на доходи фізичних осіб до сплати складає 2,6 млн грн, сума військового збору до сплати складає 207,4 тис гривень.

Крім того, своїм правом на отримання податкової знижки скористались  984 буковинців. Сума податку на  доходи фізичних осіб, що підлягає поверненню з бюджету, складає понад  3,3 млн гривень. Наразі платникам вже повернуто з бюджету понад 2,1 млн грн.

У податковій службі наголошують, щоб реалізувати своє право на отримання податкової знижки, громадяни можуть подавати декларацію впродовж всього поточного року (включно до 31  грудня 2021 року).

Буковинці, які планують скористатись своїм правом на отримання податкової знижки, мають змогу подати декларацію про майновий стан і доходи в Електронному кабінеті.

Як правильно заповнити декларацію можна переглянути у відеоуроці №1, який розміщено на вебпорталі ДПС за посиланням:  https://tax.gov.ua/media-tsentr/videogalereya/videouroki/5977.html.

Що потрібно враховувати платникам, які бажають отримати індивідуальну податкову консультацію

У Головному управлінні ДПС у Чернівецькій області роз’яснюють, Контролюючими органами відповідно до п.п. 41.1.1 п. 41.1 ст. 41 Податкового кодексу України (ПКУ), зокрема, є податкові органи (центральний орган виконавчої влади, що реалізує державну податкову політику, його територіальні органи) – щодо дотримання законодавства з питань оподаткування (крім випадків, визначених п.п. 41.1.2 п. 41.1 ст. 41 ПКУ), законодавства з питань сплати єдиного внеску, а також щодо дотримання іншого законодавства, контроль за виконанням якого покладено на центральний орган виконавчої влади, що реалізує державну податкову політику, чи його територіальні органи.

За вибором платника податків індивідуальна податкова консультація надається в усній, у паперовій або електронній формі.

Індивідуальні податкові консультації надаються:

в усній формі – контролюючим органом, визначеним п.п. 41.1.1 п. 41.1 ст. 41 ПКУ, а також державними податковими інспекціями;

у паперовій та електронній формах – контролюючим органом, визначеним п.п. 41.1.1 п. 41.1 ст. 41 ПКУ, крім державних податкових інспекцій.

Індивідуальна податкова консультація, надана у паперовій або електронній формі, підлягає реєстрації в єдиному реєстрі індивідуальних податкових консультацій та розміщенню на офіційному вебсайті центрального органу виконавчої влади, що реалізує державну податкову політику, без зазначення найменування (прізвища, ім’я, по батькові) платника податків, коду згідно з ЄДРПОУ (реєстраційного номера облікової картки) та його податкової адреси.

Єдиний реєстр індивідуальних податкових консультацій розміщено на офіційному вебпорталі ДПС за посиланням: Головна/Електронний кабінет/Реєстри/Єдиний реєстр індивідуальних податкових консультацій.

За зверненням платників податків у паперовій або електронній формі контролюючий орган, визначений п.п. 41.1.1 п. 41.1 ст. 41 ПКУ, надає їм безоплатно індивідуальні податкові консультації з питань практичного застосування окремих норм податкового та іншого законодавства, контроль за дотриманням якого покладено на такий контролюючий орган, протягом 25 календарних днів, що настають за днем отримання такого звернення даним контролюючим органом.

Звернення платників податків на отримання індивідуальної податкової консультації у паперовій або електронній формі повинно містити:

найменування для юридичної особи або прізвище, ім’я, по батькові для фізичної особи, податкову адресу, а також номер засобу зв’язку та адресу електронної пошти, якщо такі наявні;

код згідно з ЄДРПОУ (для юридичних осіб) або реєстраційний номер облікової картки платника податків (для фізичних осіб) або серію та номер паспорта (для фізичних осіб, які через свої релігійні переконання відмовляються від прийняття реєстраційного номера облікової картки платника податків та офіційно повідомили про це відповідному контролюючому органу і мають відмітку у паспорті);

зазначення, в чому полягає практична необхідність отримання податкової консультації (наведення фактичних обставин);

підпис платника податків або кваліфікований електронний підпис;

дату звернення.

На звернення платника податків, що не відповідає вимогам, зазначеним у цьому пункті, індивідуальна податкова консультація не надається, а надсилається відповідь за підписом керівника (заступника керівника або уповноваженої особи) у паперовій або електронній формі у порядку та строки, передбачені Законом України «Про звернення громадян».

Уповноважена особа центрального органу виконавчої влади, що реалізує державну податкову політику, може прийняти рішення про продовження строку розгляду звернення на отримання індивідуальної податкової консультації понад 25-денний строк, але не більше 15 календарних днів, та письмово повідомити про це платнику податків у паперовій або електронній формі до закінчення строку, визначеного абзацом першим п. 52.1 ст. 52 ПКУ.

Повідомлення за формою №2-ПРРО подається у разі виявлення несправностей ПРРО

У Головному управлінні ДПС у Чернівецькій області нагадують користувачам програмного РРО про необхідність повідомляти податкову службу про вихід з ладу програмного реєстратора розрахункових операцій.  

При цьому, забороняється проводити розрахункові операції  до моменту усунення несправностей.  Це передбачено ст. 5 Закону України №265 «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг». Платник має самостійно оцінити працездатність ПРРО. Якщо роботу ПРРО відновлено одразу після його перезавантаження (короткотермінова зупинка), то ПРРО не вважається несправним і жодних повідомлень надавати не потрібно.

Повідомлення про виявлення несправностей програмного реєстратора розрахункових операцій за формою №2-ПРРО подається у разі виявлення несправностей ПРРО або його викрадення чи компрометації особистого ключа.  В такому випадку суб’єкт господарювання зобов’язаний протягом дня, в якому виявлено несправність, засобами Електронного кабінету або засобами телекомунікацій направити до контролюючого органу, виробника ПРРО та/або центру сервісного обслуговування  вказане Повідомлення. 

Слід пам’ятати, що після усунення несправностей для відновлення роботи ПРРО суб’єкт господарювання зобов’язаний подати Заяву з позначкою «Відновлення роботи». Якщо така Заява не надійде протягом місяця, до Реєстру вноситься запис про скасування реєстрації ПРРО.


Запитання від платника: Чи можна надавати бухгалтерські послуги платнику єдиного податку?

У Головному управлінні ДПС у Чернівецькій області роз’яснюють, відповідно до п. п. 291.5.2 п. 291.5 ст. 291 Податкового кодексу України (далі – ПКУ) не можуть бути платниками єдиного податку першої – третьої груп фізичні особи – підприємці, які здійснюють діяльність у сфері аудиту.

Згідно з підпунктами 1 та 3 п. 1 ст. 1 Закону України «Про аудит фінансової звітності та аудиторську діяльність» аудит фінансової звітності – аудиторська послуга з перевірки даних бухгалтерського обліку і показників фінансової звітності та/або консолідованої фінансової звітності юридичної особи або представництва іноземного суб’єкта господарювання, або іншого суб’єкта, який подає фінансову звітність та консолідовану фінансову звітність групи, з метою висловлення незалежної думки аудитора про її відповідність в усіх суттєвих аспектах вимогам національних положень (стандартів) бухгалтерського обліку, міжнародних стандартів фінансової звітності або іншим вимогам.

Аудиторська діяльність – незалежна професійна діяльність аудиторів та суб’єктів аудиторської діяльності, зареєстрованих у Реєстрі аудиторів та суб’єктів аудиторської діяльності, з надання аудиторських послуг.

При цьому, ст. 1 Закону України «Про бухгалтерський облік та фінансову звітність в Україні» із змінами та доповненнями визначено, що бухгалтерський облік – це процес виявлення, вимірювання, реєстрації, накопичення, узагальнення, зберігання та передачі інформації про діяльність підприємства зовнішнім та внутрішнім користувачам для прийняття рішень.

Враховуючи те, що діяльність у сфері бухгалтерського обліку та діяльність у сфері аудиту за своєю сутністю є різними видами діяльності, то фізичні особи – підприємці, які надають виключно бухгалтерські послуги мають право перебувати на спрощеній системі оподаткування та бути платниками єдиного податку.

На Буковині зафіксовано зростання надходжень ЄСВ

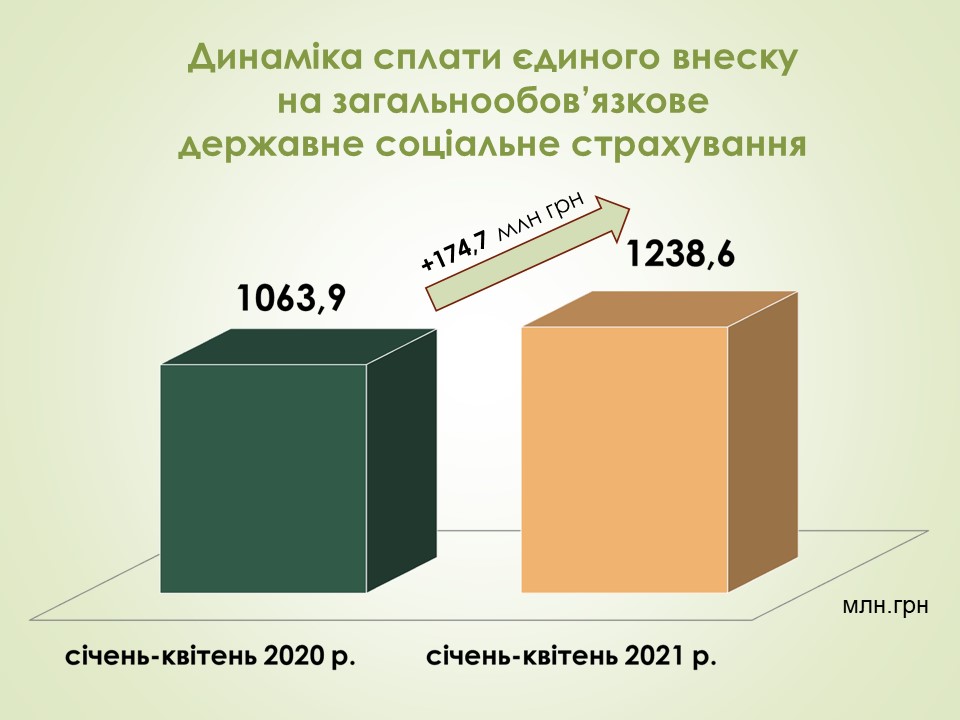
Як повідомили у Головному управлінні ДПС у Чернівецькій області за чотири місяці 2021 року  надходження єдиного соціального внеску від буковинських платників  склали 1 мільярд 239 мільйон гривень, сплата ЄСВ порівняно з аналогічним періодом минулого року збільшилася на 16,4 відсотки або на 174,7 мільйони.

Як свідчить аналітика, впродовж чотирьох місяців надходження ЄСВ до бюджету від буковинських платників зростали – і це незважаючи на «карантинні» пільги при сплаті ЄСВ для платників єдиного податку першої групи та звільнення від сплати деяких категорій платників. А найбільші відрахування з ЄСВ  страхувальники зробили саме у квітні – понад 352,0 мільйона гривень. Рівень очікуваної суми перевищено на 72,1 млн грн.

Податківці нагадують, єдиний внесок на загальнообов'язкове державне соціальне страхування, фактична ставка якого на сьогодні становить 22%, є джерелом пенсійних та інших соціальних виплат.

Мінімальний страховий внесок визначається в розмірі 22% від мінімальної заробітної плати та у 2021 році становить 1320 грн. (6000 грн.*22%).

Наймані працівники: За допуск працівника до роботи без оформлення трудового договору передбачено відповідальність

В Головному управлінні ДПС у Чернівецькій області нагадують роботодавцям, що за використання праці найманих працівників з порушенням трудового та податкового законодавства, передбачена відповідальність.

Зокрема, за допуск працівника до роботи без оформлення трудового договору (контракту), оформлення працівника на неповний робочий час при його повній зайнятості на підприємстві, виплату зарплат «в конверті» підприємство, фізична особа-підприємець, платник єдиного податку на І-ІІІ групі оподаткування отримає попередження, а підприємство/підприємець на ІV групі або загальній системі оподаткування сплатить 10 мінімальних заробітних плат (з 01.01.2021 року – це 60 тис. грн). За повторне порушення передбачено відповідальність 30 мінімальних заробітних плат (180 тис. грн відповідно).

Звертаємо увагу, укладення трудового договору дає можливість найманому працівнику бути захищеним чинним трудовим законодавством у разі порушення його прав, а саме: у разі затримки виплати заробітної плати, відмові в оплаті праці за виконану роботу. Тільки офіційне працевлаштування та отримання легальних доходів гарантує працівникам реалізацію їх прав на пенсійне забезпечення, оплату листів непрацездатності, оплачувані відпустки, отримання допомоги по безробіттю тощо.

Водночас роботодавці зобов’язані надсилати повідомлення про прийняття працівника на роботу до податкової інспекції за місцем обліку їх як платників єдиного внеску на загальнообов'язкове державне соціальне страхування. Таке повідомлення затверджено постановою Кабінету Міністрів України від 17.06.2015 р.№ 413 та має бути надіслане до початку роботи працівника.

Спілкуйся з Податковою службою дистанційно за допомогою сервісу «InfoTAX» 

Запитання від платника: Які є пільги з податку на нерухоме майно, відмінне від земельної ділянки для фізичних осіб?

У Головному управлінні ДПС у Чернівецькій області роз’яснюють, згідно з п.п. 266.3.1 п. 266.3 ст. 266 Податкового кодексу України базою оподаткування податком на нерухоме майно, відмінне від земельної ділянки, є загальна площа об’єкта житлової та нежитлової нерухомості, в тому числі його часток.

Підпунктом 266.4.1 п. 266.4 ст. 266 ПКУ передбачено пільги із сплати податку на нерухоме майно, відмінне від земельної ділянки, а саме: база оподаткування об’єкта/об’єктів житлової нерухомості, в тому числі їх часток, що перебувають у власності фізичної особи – платника податку, зменшується:

а) для квартири/квартир незалежно від їх кількості – на 60 кв. метрів;

б) для житлового будинку/будинків незалежно від їх кількості – на 120 кв. метрів;

в) для різних типів об’єктів житлової нерухомості, в тому числі їх часток (у разі одночасного перебування у власності платника податку квартири/квартир та житлового будинку/будинків, у тому числі їх часток), – на 180 кв. метрів.

Таке зменшення надається один раз за кожний базовий податковий (звітний) період (рік).

Відповідно до п.п. 266.4.2 п. 266.4 ст. 266 ПКУ сільські, селищні, міські ради та ради об’єднаних територіальних громад, що створені згідно із законом та перспективним планом формування територій громад, встановлюють пільги з податку, що сплачується на відповідній території, з об’єктів житлової та/або нежитлової нерухомості, що перебувають у власності фізичних або юридичних осіб, громадських об’єднань, благодійних організацій, релігійних організацій України, статути (положення) яких зареєстровані у встановленому законом порядку, та використовуються для забезпечення діяльності, передбаченої такими статутами (положеннями).

Пільги з податку, що сплачується на відповідній території з об’єктів житлової та нежитлової нерухомості, для фізичних осіб визначаються виходячи з їх майнового стану та рівня доходів.

Пільги з податку, що сплачується на відповідній території з об’єктів нежитлової нерухомості, встановлюються залежно від майна, яке є об’єктом оподаткування.

Пільги з податку, передбачені підпунктами 266.4.1 та 266.4.2 п. 266.4 cт. 266 ПКУ для фізичних осіб не застосовуються до: об’єкта/об’єктів оподаткування, якщо площа такого/таких об’єкта/об’єктів перевищує п’ятикратний розмір неоподатковуваної площі, встановленої п.п. 266.4.1 п. 266.4 ст. 266 ПКУ; об’єкта/об’єктів оподаткування, що використовуються їх власниками з метою одержання доходів (здаються в оренду, лізинг, позичку, використовуються у підприємницькій діяльності) (п.п. 266.4.3 п. 266.4 ст. 266 ПКУ). 
Інформує Головне управління ДПС у Чернівецькій області

image001.10.02.2021 1Запитання від платника: Чи можна зареєструвати податкову накладну у святковий чи вихідний день?

У Головному управлінні ДПС у Чернівецькій області роз’яснюють, відповідно до п. 201.1 ст. 201 Податкового кодексу України на дату виникнення податкових зобов’язань платник податку зобов’язаний скласти податкову накладну в електронній формі з дотриманням умови щодо реєстрації у порядку, визначеному законодавством, кваліфікованого електронного підпису уповноваженої платником особи та зареєструвати її в Єдиному реєстрі податкових накладних (ЄРПН) у встановлений ПКУ термін.

Згідно з п. 201.10 ст. 201 ПКУ реєстрація податкових накладних та/або розрахунків коригування до податкових накладних у ЄРПН повинна здійснюватися з урахуванням граничних строків:

для податкових накладних/розрахунків коригування до податкових накладних, складених з 1 по 15 календарний день (включно) календарного місяця, – до останнього дня (включно) календарного місяця, в якому вони складені;

для податкових накладних/розрахунків коригування до податкових накладних, складених з 16 по останній календарний день (включно) календарного місяця, – до 15 календарного дня (включно) календарного місяця, наступного за місяцем, в якому вони складені;

для зведених податкових накладних та/або розрахунків коригування до таких зведених податкових накладних, складених за операціями, визначеними п. 198.5 ст. 198 та п. 199.1 ст. 199 ПКУ, – протягом 20 календарних днів, що настають за останнім календарним днем місяця, в якому вони складені;

для розрахунків коригування, складених постачальником товарів/послуг до податкової накладної, що складена на отримувача – платника податку, в яких передбачається зменшення суми компенсації вартості товарів/послуг їх постачальнику, – протягом 15 календарних днів з дня отримання такого розрахунку коригування до податкової накладної отримувачем (покупцем).

Відповідно до п. 3 Порядку ведення Єдиного реєстру податкових накладних, затвердженого постановою Кабінету Міністрів України від 29 грудня 2010 року № 1246 передбачено, що операційний день триває в робочі дні з 8 години 00 хвилин до 20 години 00 хвилин. Технічне обслуговування та регламентні роботи, що потребують зупинки ЄРПН, не проводяться протягом операційного дня, крім аварійних випадків. Якщо граничні строки реєстрації податкових накладних та/або розрахунків коригування припадають на вихідний, святковий або неробочий день, такий день вважається операційним днем.

Отже, якщо граничні строки реєстрації податкових накладних/розрахунків коригування в ЄРПН припадають на вихідний, святковий або неробочий день, такий день вважається операційним днем.

З початку року місцеві бюджети Буковини отримали майже 1,2 мільярди гривень податкових платежів

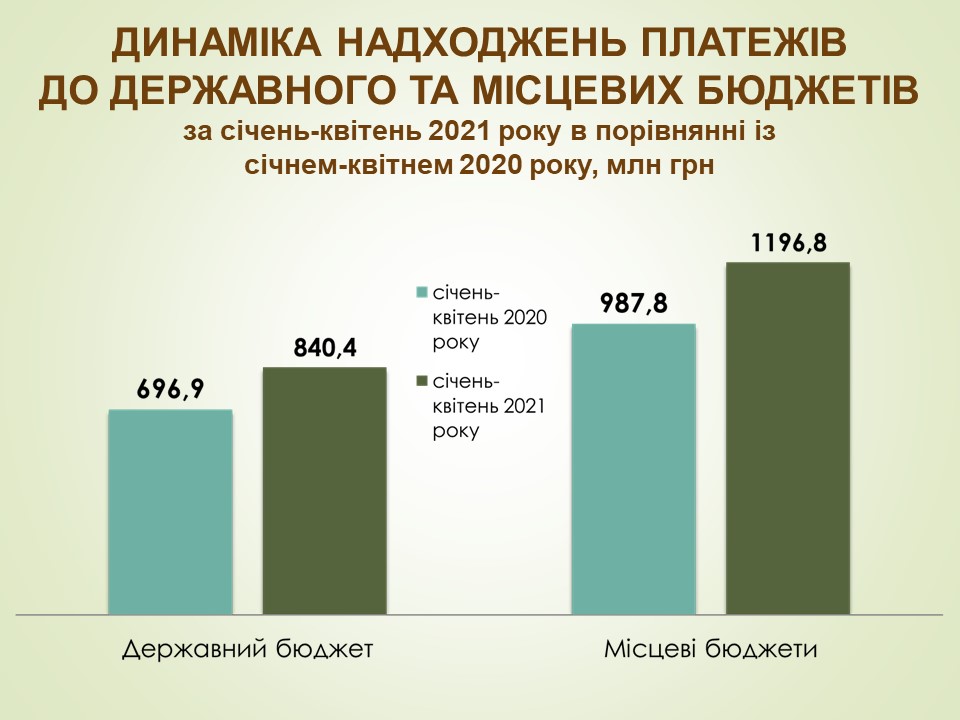
Упродовж чотирьох місяців 2021 року до місцевих бюджетів Чернівецької області надійшло 1196,8 млн гривень податків та зборів, це перевищило показник аналогічного періоду 2020 року на 209,1 млн гривень. Про це повідомив начальник Головного управління ДПС у Чернівецькій області Віталій Шпак.

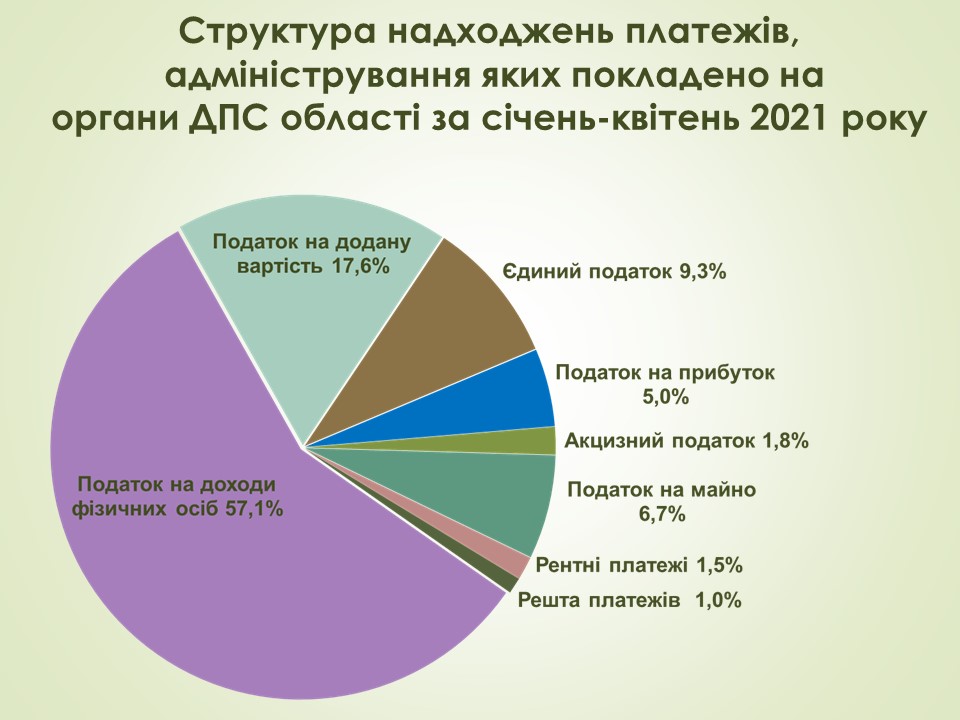
Найбільшим сегментом у формуванні місцевих бюджетів Буковини традиційно залишається податок на доходи фізичних осіб, який сплачено у сумі 799,3 млн гривень. У порівнянні з аналогічним періодом минулого року забезпечено приріст надходжень в абсолютній сумі 142,1 млн гривень.

Також у числі бюджетоформуючих складових розвитку територіальних громад краю – єдиний податок у розмірі 188,7 млн гривень, що у порівнянні з відповідним періодом минулого року більше на 162,3 млн гривень. А також майнові податки: 136,8 млн гривень в тому числі плата за землю – 117,5 млн гривень та податок на нерухоме майно – 18,6 млн гривень та транспортний податок 0,6 млн гривень. Надходження по майнових податках перевищили минулорічні на 35,8 млн гривень

Крім того, до місцевих бюджетів надійшло 34,6 млн гривень акцизного податку з роздрібного продажу підакцизних товарів, 12,3 млн гривень рентної плати за використання природних ресурсів, 12,6 млн гривень податку на прибуток, 4,9 млн гривень плати за лiцензiю на право роздрібної торгівлі тощо.

«Темпи росту надходжень до місцевих бюджетів свідчать про ефективність спільних заходів, які проводить податкова служба спільно з активом територіальних громад Буковини. Тому вважаю, що перспектива наповнення місцевого бюджету має стати реальним перетворенням місцевих доходів на ефективний інструмент соціально-економічного розвитку громад» — зазначає Віталій Шпак.


dpi 25.05.2021 04Віталій Шпак: Податкові платежі до Зведеного бюджету від буковинських платників перевищили 2 мільярди гривень
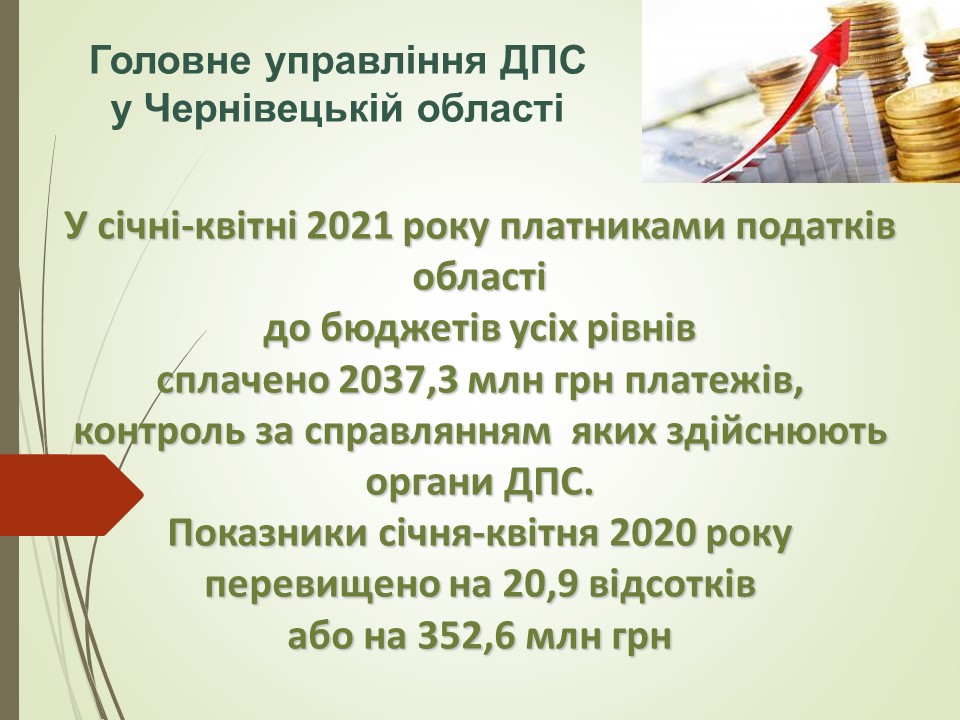
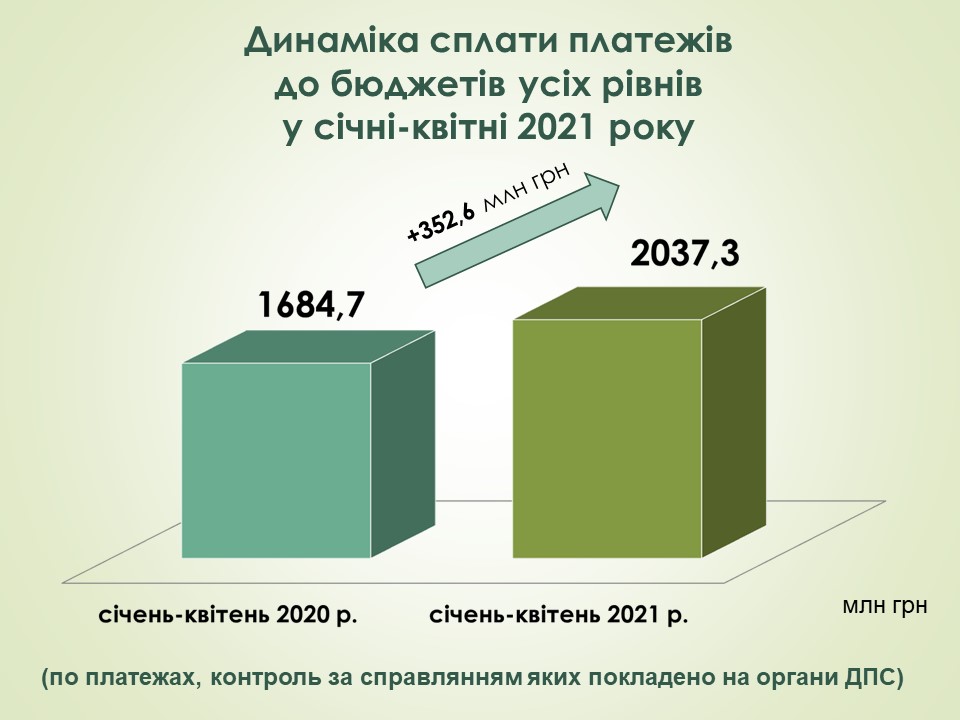
За інформацією начальника Головного управління ДПС у Чернівецькій області Віталія Шпака у січні – квітні 2021 року до бюджетів усіх рівнів платники області сплатили понад 2 млрд 37 млн грн податкових платежів. Така сума перевищує надходження за аналогічний період минулого року на 352,6 млн грн.

За словами посадовця бюджети всіх рівнів отримали доходи в частині, яка контролюється податковими органами, в запланованих обсягах. Так, виконання бюджетних призначень по надходженнях державного бюджету становить 103,4 відсотки (при плані 812,4  млн грн - надійшло 840,4 млн грн), або на 28 млн грн більше прогнозних завдань. Порівняно з минулим роком збір платежів до загального фонду держбюджету зріс на 20,6 відсотків, або  143,5 млн грн.

В цілому до місцевих бюджетів області за чотири місяці поточного року надійшло 1 млрд 197  млн грн, що на 21,2 відсотки, або 209,0 млн грн більше ніж торік. Виконання показників затверджених місцевими Радами становить 111,8 відсотків (при плані 1 млрд 70,4 млн грн - надійшло 1млрд 197 млн грн). Додатково місцеві бюджети отримали 126,4 млн грн.

dpi 25.05.2021 05

dpi 25.05.2021 06

dpi 25.05.2021 07

dpi 25.05.2021 08

dpi 25.05.2021 09


dpi 25.05.2021 02Єдиний податок: Які види діяльності заборонені для приватних підприємців -платників єдиного податку першої-третьої груп
У Головному управлінні ДПС у Чернівецькій області роз’яснюють, що відповідно до пункту 291.5 статті 291 Податкового кодексу не можуть бути платниками єдиного податку третьої групи суб’єкти господарювання, які здійснюють:

1) діяльність з організації, проведення азартних ігор, лотерей (крім розповсюдження лотерей), парі (букмекерське парі, парі тоталізатора);

2) обмін іноземної валюти;

3) виробництво, експорт, імпорт, продаж підакцизних товарів (крім роздрібного продажу паливно-мастильних матеріалів в ємностях до 20 літрів та діяльності фізичних осіб, пов'язаної з роздрібним продажем пива, сидру, пері (без додання спирту) та столових вин);

4) видобуток, виробництво, реалізацію дорогоцінних металів і дорогоцінного каміння, у тому числі органогенного утворення (крім виробництва, постачання, продажу (реалізації) ювелірних та побутових виробів з дорогоцінних металів, дорогоцінного каміння, дорогоцінного каміння органогенного утворення та напівдорогоцінного каміння);

5) видобуток, реалізацію корисних копалин, крім реалізації корисних копалин місцевого значення;

6) діяльність у сфері фінансового посередництва, крім діяльності у сфері страхування, яка здійснюється страховими агентами, визначеними Законом України "Про страхування", сюрвейєрами, аварійними комісарами та аджастерами, визначеними розділом III цього Кодексу;

7) діяльність з управління підприємствами;

8) діяльність з надання послуг пошти (крім кур'єрської діяльності), діяльність з надання послуг фіксованого телефонного зв'язку з правом технічного обслуговування та експлуатації телекомунікаційних мереж і надання в користування каналів електрозв'язку (місцевого, міжміського, міжнародного), діяльність з надання послуг фіксованого телефонного зв'язку з використанням безпроводового доступу до телекомунікаційної мережі з правом технічного обслуговування і надання в користування каналів електрозв'язку (місцевого, міжміського, міжнародного), діяльність з надання послуг рухомого (мобільного) телефонного зв'язку з правом технічного обслуговування та експлуатації телекомунікаційних мереж і надання в користування каналів електрозв'язку, діяльність з надання послуг з технічного обслуговування та експлуатації телекомунікаційних мереж, мереж ефірного теле- і радіомовлення, проводового радіомовлення та телемереж;

9) діяльність з продажу предметів мистецтва та антикваріату, діяльність з організації торгів (аукціонів) виробами мистецтва, предметами колекціонування або антикваріату;

10) діяльність з організації, проведення гастрольних заходів.

У податковій службі наголошують, також не можуть бути платниками єдиного податку:

1. фізичні особи-підприємці, які здійснюють технічні випробування та дослідження (група 74.3 КВЕД ДК 009:2005), діяльність у сфері аудиту;

2. фізичні особи-підприємці, які надають в оренду земельні ділянки, загальна площа яких перевищує 0,2 гектара, житлові приміщення та/або їх частини, загальна площа яких перевищує 400 квадратних метрів, нежитлові приміщення (споруди, будівлі) та/або їх частини, загальна площа яких перевищує 900 квадратних метрів;

3. страхові (перестрахові) брокери, банки, кредитні спілки, ломбарди, лізингові компанії, довірчі товариства, страхові компанії, установи накопичувального пенсійного забезпечення, інвестиційні фонди і компанії, інші фінансові установи, визначені законом; реєстратори цінних паперів;

4. суб'єкти господарювання, у статутному капіталі яких сукупність часток, що належать юридичним особам, які не є платниками єдиного податку, дорівнює або перевищує 25 відсотків;

5. представництва, філії, відділення та інші відокремлені підрозділи юридичної особи, яка не є платником єдиного податку;

6. фізичні та юридичні особи - нерезиденти;

7. платники податків, які на день подання заяви про реєстрацію платником єдиного податку мають податковий борг, крім безнадійного податкового боргу, що виник внаслідок дії обставин непереборної сили (форс-мажорних обставин).

dpi 25.05.2021 03Запитання від платника: Чи нараховується податок на нерухоме майно, відмінне від земельної ділянки, на об`єкт незавершеного будівництва?
У Головному управлінні ДПС у Чернівецькій області роз’яснюють, що відповідно до п.п. 266.1.1 п. 266.1 ст. 266 Податкового кодексу України платниками податку на нерухоме майно, відмінне від земельної ділянки, є фізичні та юридичні особи, в тому числі нерезиденти, які є власниками житлової та/або нежитлової нерухомості.

База оподаткування об’єктів житлової та нежитлової нерухомості, в тому числі їх часток, які перебувають у власності фізичних осіб, обчислюється контролюючим органом на підставі даних Державного реєстру речових прав на нерухоме майно, що безоплатно надаються органами державної реєстрації прав на нерухоме майно та/або на підставі оригіналів відповідних документів платника податків, зокрема документів на право власності (п.п. 266.3.2 п. 266.3 ст. 266 ПКУ).

Згідно з п.п. 266.3.3 п. 266.3 ст. 266 ПКУ база оподаткування об’єктів житлової та нежитлової нерухомості, в тому числі їх часток, що перебувають у власності юридичних осіб, обчислюється такими особами самостійно виходячи з загальної площі кожного окремого об’єкта оподаткування на підставі документів, що підтверджують право власності на такий об’єкт.

Щодо новоствореного (нововведеного) об’єкта житлової та/або нежитлової нерухомості декларація юридичною особою – платником подається протягом 30 календарних днів з дня виникнення права власності на такий об’єкт, а податок сплачується починаючи з місяця, в якому виникло право власності на такий об’єкт (п.п. 266.7.5. п. 266.7 ст. 266 ПКУ).

Тобто, податок на нерухоме майно, відмінне від земельної ділянки, для об’єктів житлової та нежитлової нерухомості, в тому числі їх часток, що перебувають у власності фізичних осіб, обчислюється контролюючим органом на підставі даних Державного реєстру речових прав на нерухоме майно, а для об’єктів житлової та нежитлової нерухомості, в тому числі їх часток, що знаходяться у власності юридичних осіб, обчислюється такими особами самостійно виходячи з загальної площі кожного окремого об’єкта оподаткування на підставі документів, що підтверджують право власності на такий об’єкт.

Спілкуйся з Податковою службою дистанційно за допомогою сервісу «InfoTAX»


Роз’яснення Держпраці: для яких категорій працівників медичний огляд  є обов’язковим

derhz.pratsi 1Державна служба України з питань праці інформує  щодо обов’язкового проходження медичного огляду певними категоріями працівників.

Так, проходити медичний огляд зобов’язані працівники:

зайняті на важких роботах;

роботах зі шкідливими чи небезпечними умовами праці;

на роботах, де є потреба у професійному доборі;

особи віком до 21 року (незалежно від професії та виду професійної діяльності).

Згідно зі статтею 17 Закону України «Про охорону праці» - «Обов'язкові медичні огляди працівників певних категорій», роботодавець зобов'язаний за свої кошти забезпечити фінансування та організувати проведення попереднього (під час прийняття на роботу) і періодичних (упродовж трудової діяльності) медичних оглядів працівників.

За результатами періодичних медичних оглядів, у разі потреби, роботодавець повинен забезпечити проведення відповідних оздоровчих заходів.

Роботодавець має право в установленому законом порядку притягнути працівника, який ухиляється від проходження обов'язкового медичного огляду, до дисциплінарної відповідальності, а також зобов'язаний відсторонити його від роботи без збереження заробітної плати.

Роботодавець зобов'язаний забезпечити за свій рахунок позачерговий медичний огляд працівників:

за заявою працівника, якщо він вважає, що погіршення стану його здоров'я пов'язане з умовами праці; за своєю ініціативою, якщо стан здоров'я працівника не дозволяє йому виконувати свої трудові обов'язки.

За час проходження медичного огляду за працівниками зберігаються місце роботи (посада) і середній заробіток.

Пенсійний фонд інформує

pensiinui fond.29.03.2021Перерахунок пенсій з 1 квітня працюючим пенсіонерам проведуть у червні

Частиною четвертою статті 42 Закону України «Про загальнообов’язкове державне пенсійне страхування» передбачено щорічний перерахунок пенсії з 1 квітня особам, які після призначення (попереднього перерахунку) пенсії продовжували працювати та набули необхідний страховий стаж.

Такий перерахунок пенсій проводиться для пенсіонерів, які після призначення (перерахунку пенсії) продовжували працювати та набули не менш як 24 місяці страхового стажу після призначення (попереднього перерахунку) пенсії, або менш як 24 місяці страхового стажу, але після призначення (попереднього перерахунку)  пенсії пройшло не менш ніж два роки.


Право на автоматизований перерахунок визначає страховий стаж, набутий на 1 березня року, в якому проводиться перерахунок. У зв’язку з тим, що дані до реєстру застрахованих осіб про страховий стаж за січень-лютий 2021 року надійдуть у складі єдиної звітності зі сплати податку на доходи фізичних осіб та єдиного соціального внеску, яку страхувальники зобов’язані подати  до 10 травня, перерахунок буде проведено у червні з урахуванням відповідної доплати з квітня поточного року.


Увага! Пенсіонеру не потрібно додатково звертатись до органів Пенсійного фонду України, адже перерахунок відбуватиметься в автоматичному режимі.

Пресслужба Головного управління Пенсійного фонду України в Чернівецькій області

Заставнівська філія Чернівецького обласного центру зайнятості  інформує

slushba zainiatosti 12.02.2021 2Працевлаштування українських громадян в будівельній галузі Держави Ізраїль

Можливість тимчасового працевлаштування кваліфікованих працівників на ринку праці Держави Ізраїль надана українським громадянам в рамках міждержавної двосторонньої Угоди, укладеної між Кабінетом Міністрів України та Урядом Держави Ізраїль про тимчасове працевлаштування українських працівників в окремих галузях на ринку праці Держави Ізраїль від 07 червня 2016 року (ратифікована та набула чинності 16 листопада 2016 року).

Відповідно до Угоди, визначено 4 професії для працевлаштування висококваліфікованих українських фахівців в будівельній галузі Держави Ізраїль, а саме: опалубник, арматурник, лицювальник, штукатур.

Основні вимоги до кандидатів на працевлаштування в Ізраїлі:

професійне володіння навиками, досвідом і високим рівнем здібностей в обраній для участі в програмі професії;

бути громадянином України;

вік 25-50 років (на дату подачі заяви до БЦЗ);

ніколи раніше не працювати в Ізраїлі;

не мати родичів першої лінії (батько/мати, дружина/чоловік, діти), які проживають чи працюють в Ізраїлі, крім рідних братів та сестер;

не мати судимості;

бути фізично та психологічно придатним до інтенсивної фізичної праці в будівельній галузі у відповідних кліматичних умовах, включаючи роботу на висоті та переміщення важких предметів.

slushba zainiatosti 25.05.2021 2Документи, що подаються заявником для включення його до Реєстру кандидатів на працевлаштування в Ізраїлі:

документ, який посвідчує особу заявника (паспорт громадянина України або тимчасове посвідчення громадянина України);

паспорт громадянина України для виїзду за кордон;

облікова картка платника податків

та копії цих документів.

Якщо кандидат одружений, також подає аналогічні відомості про дружину.

Кандидат на працевлаштування по місцю проживання подає заяву на включення його до Реєстру кандидатів на працевлаштування в Ізраїлі до центру зайнятості та отримує корінець заяви з відміткою про включення його до такого Реєстру.

Кандидат на працевлаштування проходить наступну процедуру відбору, передбачену Угодою:

  1. реєстрація заяви кандидата;
  2. проходження тестування (професійний іспит та/або співбесіда) кандидатів на працевлаштування для підтвердження професійної компетенції на відібраних ізраїльською стороною екзаменаційних майданчиках;
  3. випадковий комп’ютерний відбір кандидатів на працевлаштування (метод лотереї), що проводиться ізраїльською стороною (від загальної кількості осіб, які пройшли тестування (професійний іспит та/або співбесіду) відбираються 75 відсотків кандидатів на працевлаштування, 25 відсотків залишаються в резерві) з метою унеможливлення втручання в процес відбору посередників з працевлаштування;
  4. проходження медичного огляду медичних закладах;
  5. підготовка та подача документів для консульської перевірки та підготовки візи на працевлаштування;
  6. відбуття до місця працевлаштування.

Платежі працівника, пов’язані з процесом працевлаштування заявника, включають витрати, пов'язані з проходженням медичного огляду, одержанням довідки про відсутність судимості, плату (в разі необхідності) за переклад офіційних документів та оплата проїзних документів (авіаквиток) на переліт до Ізраїлю.

Основні положення трудового договору (контракту):

Термін дії договору: мінімальний термін дії договору 1 рік, з можливістю пролонгування на термін до 3-х років. Початком трудової діяльності вважається дата прибуття працівника до Ізраїлю. Відібрані працівники отримують робочу візу в Ізраїлі.

Норма робочого часу: місячна норма робочого часу — 182 години; понаднормова праця — мінімум 29 годин в місяць.

Заробітна плата: мінімальна заробітна плата – 6 700 нових ізраїльських шекелів за повний місяць роботи.

Понаднормова праця (мінімум 29 годин робочого часу в місяць) оплачується додатково. За кожну понаднормову годину праці працівник буде отримувати додаткову суму до основної суми відповідно до кількості фактично відпрацьованих годин.

Крім вищезазначеної заробітної плати, кадровий підрядник буде вносити

місячний депозит у розмірі 733 шекелів на банківський рахунок на ім’я працівника (рахунок зберігається PIBA). Працівник може зняти кошти, накопичені на законних підставах на його імя на депозитному рахунку і назавжди залишити Ізраїль. Якщо працівник не залишить Ізраїль в установлений термін без поважних причин, він буде позбавлений пропорційної частини суми за кожний місяць затримки в Ізраїлі; після 6 місяців затримки, працівник втратить повну суму.

Умови проживання: кадровий slushba zainiatosti 25.05.2021 1підрядник забезпечує відповідне розміщення працівника, якого він працевлаштовує (місце для сну розміром щонайменше 4 квадратні метри для кожного працівника у кімнаті не більше шести осіб у приміщенні, особиста шафа та ліжко для кожного працівника, опалення та вентиляція, світло та електричні розетки у кожній кімнаті, холодна та гаряча вода в умивальних кімнатах, кухня та душ, раковини, лічильники, кухонні шафи, плита, холодильник, стіл та стільці, пральна машина, вогнегасник.

Кадровий підрядник може відраховувати місячну суму, яка не перевищує 568,68 нових ізраїльських шекелів, із заробітної плати працівника за розміщення та відповідні витрати. Ця сума залежить  від географічної місцевості в Ізраїлі, де працівник проживає, та щороку оновлюється.

Медичне страхування: кадровий підрядник зобов’язаний забезпечити працівника, якого він працевлаштовує, приватним медичним страхуванням на період зайнятості.

Він має надати стислу інформацію щодо страхового полісу мовою, яку розуміє працівник. Страховий підрядник може відраховувати щомісячно суму, яка не перевищує 136 нових ізраїльських шекелів із заробітної плати для покриття частини вартості медичного страхування. Медичне страхування не покриває вже наявні медичні захворювання працівника.

Соціальний захист працівників: українські працівники, працевлаштовані в Ізраїлі, мають такі самі права та обов’язки, як і ізраїльські працівники, відповідно до ізраїльського законодавства, зокрема оплачувані відпустки та лікарняні, рівний захист за законом та безпечні умови праці. Також працівник є захищеним законодавством про соціальне забезпечення у разі нещасних випадків на виробництві або банкрутства роботодавця.


Заставнівська філія Чернівецького обласного центру зайнятості  інформує

slushba zainiatosti 12.02.2021 2У службі зайнятості працює сучасний освітній портал

У державній службі зайнятості працює  проєкт для успішного працевлаштування українців – Освітній портал державної служби зайнятості (http://skills.dcz.gov.ua/). Навчальні матеріали зорієнтовані на розвиток навичок безробітних і працюючих громадян, на роботодавців  та співробітників державної служби зайнятості.

Новий сервіс допомагає безробітним розвивати власні навички, необхідні для вдалого працевлаштування, отримати нові компетенції та пройти професійне навчання.

Новий сервіс дозволить:

  • розвивати особисті компетенції, затребувані на ринку праці;
  • отримати актуальну інформацію щодо пошуку роботи та підбору персоналу;
  • навчитися складати резюме сучасного формату;
  • підготуватися до співбесіди з роботодавцем;
  • обрати освітні курси та вебінари для безробітних,
  • зокрема ті, які проводяться центрами професійно-технічної освіти державної служби зайнятості.

Портал допомагає реалізувати найважливіше для служби завдання – знайти достойну роботу кожному українцеві та кваліфікований персонал кожному роботодавцеві.

На сайті будуть впроваджуються нові освітні програми, розроблені спільно з роботодавцями, проводяться вебінари та дистанційне навчання. Більшість матеріалів розміщуються відеоформаті.

Освітній портал ДСЗ розроблено на виконання Програми діяльності Кабінету Міністрів України, Указу Президента України №837/2019.

slushba zainiatosti 21.05.2021


Чемпіонат ЧОДЮФЛ

Розпочався чемпіонат

Чернівецької обласної дитячо-юнацької футбольної ліги:

вболіваємо за команду юних заставнівських футболістів.

Наступна гра ("Заставна" — "Арсенал") відбудеться

у четвер, 27 травня, о 17.00 год.

Заставнівський міський стадіон.


АМУ: На нараді у Президента України Володимира Зеленського досягнули домовленості про забезпечення природним газом підприємств теплопостачання

logo21 травня 2021 року за ініціативи Асоціації міст України Президент України В.Зеленський провів нараду для обговорення проблемних питань забезпечення постачання природним газом підприємств комунальної теплоенергетики.

Позицію Асоціації міст України на нараді представляв Виконавчий директор АМУ О.Слобожан.
У засіданні взяли участь Прем’єр-міністр України Д.Шмигаль, Міністр розвитку громад і територій О.Чернишов, Голова НКРЕКП В.Тарасюк, голова правління НАК «Нафтогаз України» Ю.Вітренко, заступник керівника Офісу Президента України К.Тимошенко, Голова Комітету Верховної Ради України з питань енергетики та житлово-комунальних послуг А.Герус.
За підсумками наради було досягнуто домовленості про таке:
1. Протягом наступного тижня (24-30 травня 2021 року) НАК «Нафтогаз України» запропонує підприємствам ТКЕ постачання природного газу на умовах річного контракту за ціною 7 400 грн/тис. куб. м (з ПДВ). Таке постачання буде здійснюватися на умовах післяплати, без застосування штрафних санкцій за подобові небаланси споживання природного газу та його недобір.
2. НАК «Нафтогаз України» звернеться до Державної виконавчої служби України з листом щодо зняття арештів з рахунків підприємств теплопостачання.
3. Найближчим часом Верховна Рада України ухвалить Закон, яким будуть списані борги підприємств теплопостачання за спожитий природний газ, а також відшкодовано заборгованість з різниці в тарифах, яка виникла до травня 2021 року.
4. Найближчим часом Верховна Рада України ухвалить зміни до Бюджетного кодексу України в частині надання можливості органам місцевого самоврядування здійснювати місцеві запозичення з метою забезпечення придбання природного газу для потреб підприємств ТКЕ.
Асоціація міст України переконана, що вже найближчим часом досягнуті домовленості будуть реалізовані. Адже лише за таких умов підприємства теплопостачання зможуть продовжити забезпечувати мешканців населених пунктів гарячою водою, а з жовтня –  централізованим опаленням.
АМУ рекомендує підприємствам комунальної теплоенергетики укладати угоди на постачання природного газу тільки після надходження комерційної пропозиції від НАК «Нафтогаз України», яка передбачатиме ціну 7 400 грн/тис. куб. м (з ПДВ).

Нагадаємо, що проблема забезпечення постачання природного газу підприємствам ТКЕ також обговорювалася 20 травня 2021 року під час  наради під головуванням заступника керівника Офісу Президента України К.Тимошенко, у якій взяли участь представники АМУ -  міські голови, Виконавчий директор АМУ О.Слобожан, та представники Уряду - Міністр розвитку громад та територій України О.Чернишов, голова правління НАК «Нафтогаз України» Ю.Вітренко, керівники ОДА.


Джерело: https://auc.org.ua/novyna/na-naradi-u-prezydenta-ukrayiny-volodymyra-zelenskogo-dosyagnuto-domovlenosti-pro

Заставнівська філія Чернівецького обласного центру зайнятості  інформує

slushba zainiatosti 12.02.2021 2Чернівецький обласний центр зайнятості

продовжує онлайн консультування

«Запитай у PROFI» для осіб з інвалідністю


Консультування відбувається щовівторка з 10 до 12 години на платформі Google Meet за посиланням https://meet.google.com/ewv-ueco-tdp .

Ми будемо раді відповісти на Ваші запитання щодо:

  • вибору, зміни професії та професійної освіти;
  • пошуку роботи та працевлаштування;
  • аспектів законодавства про зайнятість.

Сподіваємося, що наша інформаційна підтримка допоможе реалізувати  Ваші професійні запити.

Разом ми зможемо більше!

slushba zainiatosti 24.05.2021

Вітаємо з днем народження

happy birthday 24.05.2021 1З прекрасним днем народження

щиро вітаємо чудову людину,

хорошого фахівця —

Миколу Миколайовича Вітюка!

Шановний імениннику!
 
Бажаємо Вам міцного здоров'я,
родинного затишку, добробуту,
Божого благословення і омріяного щастя!
 
Нехай Ваша життєва стежина стелиться у красиве завтра
під безмежним небом любові і добра!
 
Нехай успіхи і здійснені мрії
надихають Вас на нові звершення,
хай поруч будуть найдорожчі люди і справжні друзі!
 
З днем народження!
 
З повагою, міський голова Василь Радиш,
колективи Заставнівської міської ради та КП "БЛАГОУСТРІЙ плюс".
 

Сьогодні в Україні — День Героїв

den geroiiv 2021
 

Голова Заставнівської громади Василь Радиш, депутати, виконавчий комітет і колектив міської ради щиро вітають
ГЕРОЇВ України зі святом!

Саме сьогодні
в Україні відзначається
День Героїв.


Наші найдорожчі захисники!
 
Ви — щит і меч для нашої держави, на ваших сильних плечах тримається українське небо, у ваших руках — наші життя!

Здоров'я вам і Божого захисту від ворожих куль!

Тож нині дякуємо відважним Героям російсько-української війни, що боронять східні рубежі, а також вшановуємо українських героїв усіх часів!

~~~~~~~~~~
Варто знати
~~~~~~~~~~
Щорічне свято в Україні, встановлене на честь українських вояків — борців за волю України, передусім лицарів Київської Русі, козаків Гетьманської Доби, гайдамаків, опришків, січових стрільців, вояків Армії УНР, ОУН-УПА, а також героїв Небесної сотні та сучасної російсько-української війни.
 
День Героїв — це день пам'яті всіх українців, що присвятили своє життя боротьбі за свободу та незалежність України, це свято величі духу українських вояків — борців за волю України та є символом незборимості української нації.
 
У 1941 році Другий Великий Збір Організації Українських Націоналістів постановив щороку 23 травня святкувати День Героїв. Свято було приурочене до сумного дня 23 травня 1938 року, коли в Роттердамі було вбито Євгена Коновальця. До здобуття Україною незалежності свято святкувалося підпільно, з проголошенням незалежності у 1992 році почало набувати розголосу.

Фонд соціального страхування України інформує

fond sots strah.19.04.2021У квітні загальна тривалість лікарняних зросла на 65% порівняно з квітнем 2020 року
Упродовж квітня 2021 року Фонд соціального страхування України прийняв на фінансування майже 470 тисяч листків непрацездатності на суму понад 1,6 мільярда гривень. Загальна кількість днів лікування, яка підлягає оплаті за кошти Фонду, склала за цей період 4,4 мільйона, що на 1,7 млн днів, або 65% більше, ніж за той же місяць 2020 року.

Нагадаємо, допомоги по тимчасовій непрацездатності виплачуються Фондом соціального страхування України, починаючи з шостого дня лікарняного й до моменту одужання або встановлення МСЕК інвалідності (перші п’ять днів фінансуються за рахунок коштів роботодавця).

Розмір виплат у зв’язку з тимчасовою втратою працездатності залежить від тривалості страхового стажу та визначається, виходячи із середньоденної заробітної плати працівника. Середньоденна заробітна плата (дохід, грошове забезпечення) обчислюється шляхом ділення нарахованої за розрахунковий період (12 календарних місяців) заробітної плати, на яку нарахований єдиний внесок на загальнообов’язкове державне соціальне страхування, на кількість календарних днів зайнятості у розрахунковому періоді без урахування календарних днів, невідпрацьованих з поважних причин.

У залежності від страхового стажу розмір допомоги складає:

1) 50% середньої заробітної плати (доходу) – застрахованим особам, які мають страховий стаж до 3 років, або в разі самоізоляції від COVID-19 під медичним наглядом незалежно від тривалості стажу;

2) 60% середньої заробітної плати (доходу) – страховий стаж від 3 до 5 років;

3) 70% середньої заробітної плати (доходу) – страховий стаж від 5 до 8 років;

4) 100% середньої заробітної плати (доходу) – страховий стаж понад 8 років, або при наявності пільг відповідно до законодавства, а також медичним працівникам у разі самоізоляції від COVID-19 під медичним наглядом незалежно від тривалості стажу.

Слідкувати за станом усіх виплат від ФССУ застраховані особи можуть у телеграм-каналі, де в оперативному режимі оновлюється інформація про здійснене фінансування: https://t.me/socialfund.

Пресслужба виконавчої дирекції Фонду соціального страхування України

Актуальні питання щодо укладення договорів оренди землі: інформує Заставнівське ББПД

bezopl.prav.dopДоговір оренди землі – це договір, за яким орендодавець зобов’язаний за плату передати орендареві земельну ділянку у володіння і користування на певний строк, а орендар зобов’язаний використовувати земельну ділянку відповідно до умов договору та вимог земельного законодавства.

Норми чинного законодавства України визначають ряд умов, яких обов’язково потрібно дотримуватися при укладенні договорів оренди землі. Зокрема, у договорі оренди землі обов’язково повинні бути зазначені істотні умови договору.

Істотними умовами договору оренди землі згідно Закону України «Про оренду землі» є:

  • об’єкт оренди (тобто земельна ділянка з визначенням її кадастрового номера, місця розташування, розмір земельної ділянки);
  • дата укладення та строк дії договору (строк дії договору визначається сторонами договору, але він не може перевищувати 50 років);
  • орендна плата із зазначенням її розміру, індексації, способу та умов розрахунків, строків, порядку її внесення і перегляду та відповідальності за її несплату.

Особливості укладення договору.

Відповідно до ст. 16 Закону України «Про оренду землі» укладення договору оренди земельної ділянки із земель приватної власності здійснюється за згодою орендодавця та особи, яка згідно із законом вправі набувати право оренди на таку земельну ділянку. Договір оренди може передбачати надання в оренду декількох земельних ділянок, що перебувають у власності одного орендодавця (а щодо земель державної та комунальної власності - земельних ділянок, що перебувають у розпорядженні одного органу виконавчої влади чи органу місцевого самоврядування). Укладення договору оренди земельної ділянки із земель приватної власності здійснюється за згодою орендодавця та особи, яка згідно із законом вправі набувати право оренди на таку земельну ділянку. Укладення договору оренди земельної ділянки із земель державної або комунальної власності здійснюється на підставі рішення відповідного органу виконавчої влади або органу місцевого самоврядування - орендодавця, прийнятого у порядку, передбаченому Земельним кодексом України, або за результатами аукціону. Укладення договору оренди земельної ділянки може бути здійснено на підставі цивільно-правового договору або в порядку спадкування. Договір оренди може передбачати надання в оренду декількох земельних ділянок, що перебувають у власності одного орендодавця (а щодо земель державної та комунальної власності — земельних ділянок, що перебувають у розпорядженні одного органу виконавчої влади чи органу місцевого самоврядування). 


Державна реєстрація договору оренди землі.

Відповідно до п. 2 ч. 1 ст. 4 Закону України “Про державну реєстрацію речових прав на нерухоме майно та їх обтяжень" право постійного користування та право оренди (суборенди) земельної ділянки підлягають державній реєстрації. За державною реєстрацією договору оренди землі може звернутися як орендар, так і орендодавець до виконавчих органів сільських, селищних та міських рад, Київської, Севастопольської міської, районної, районної у містах Києві та Севастополі державної адміністрації, в тому числі через центри надання адміністративних послуг (ЦНАП); нотаріуса.

Строки державної реєстрації договору оренди та адміністративний збір.

Державна реєстрація права оренди проводиться у строк, що не перевищує п’яти робочих днів з дня реєстрації відповідної заяви в Державному реєстрі прав. За державну реєстрацію у строк, що не перевищує п’яти робочих днів, справляється адміністративний збір у розмірі 0,05 прожиткового мінімуму для працездатних осіб (стаття 34 Закону України "Про державну реєстрацію речових прав на нерухоме майно та їх обтяжень"). За реєстрацію у строки менше п’яти робочих днів справляється адміністративний збір у такому розмірі:

  • 0,5 прожиткового мінімуму для працездатних осіб - у строк два робочі дні;
  • 1 прожитковий мінімум для працездатних осіб - у строк один робочий день;
  • 2,5 прожиткового мінімуму для працездатних осіб - у строк 2 години.

Пам’ятайте, що карантин — це не перешкода для отримання правової допомоги від держави. Тому завжди будемо раді відповісти на Ваші запитання .

Як отримати правову допомогу дистанційно:

Офіційне інтернет-представництво Президента України
Офіційний портал Верховної Ради України
Офіційний портал органів виконавчої влади України
Верховний Суд України офіційний веб-сайт
Чернівецька районна військова адміністрація
Заставнівський опорний ЗЗСО І-ІІІ ст. - Головна сторінка
Заставнівський ЗЗСО І-ІІІ ступенів - Головна сторінка
Асоціація міст України - Головна сторінка
Гід з державних послуг
Заставнівська міська рада - YouTube
Ми у Фейсбуці - Заставнівська міська рада
Асоціація малих міст УКРАЇНИ
Чернівецька обласна військова адміністрація
Чернівецька обласна рада Офіційний сайт органу місцевого самоврядування
ГУ ПФУ в Чернівецькій області