Тел. (03737) 3-12-91, пн-пт 8:30–17:30
Ел.пошта: rada@zmr.gov.ua
Адреса: Чернівецька обл., Чернівецький р-н,
м. Заставна, вул. Самоврядування, 9

Про скликання восьмої сесії

Керуючись п. 8 ст. 42, ст. 46 Закону України «Про місцеве самоврядування в Україні»:

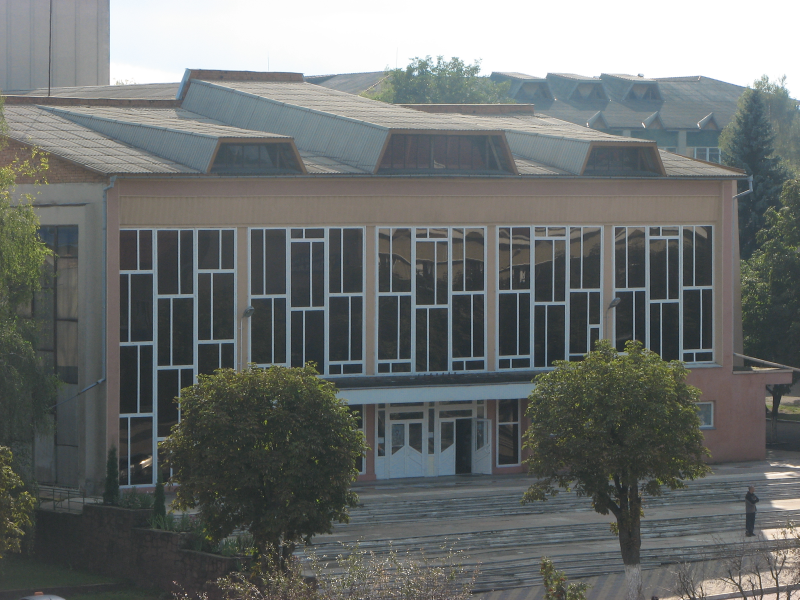
  1. Скликати восьму сесію VІІІ скликання Заставнівської міської ради 3 березня 2021 року о 10:00 год у приміщенні Палацу культури та мистецтв Заставнівської міської ради.
  2. Спеціалістам міської ради взяти участь у розгляді вказаних питань та підготовці проєктів рішень.

Кібербулінг – що це таке так як зупинити

bezopl.prav.dopТаємничість сучаcного покоління — віртуальна і здебільшого неочевидна для дорослих.

Дорослих, які не знаються на дитячих «забавках» в інтернеті, лякає віртуальний світ. Вони не можуть зіставити власний дитячий досвід із досвідом своїх дітей, навчити їх чомусь, бути авторитетом для них у цій сфері.
Тут є великий ризик, адже, зіткнувшись із проблемою в інтернет-просторі, дитина не може розповісти про неї батьками через страх, що її не зрозуміють або взагалі заборонять користуватися комп’ютером. Залишитися ж без інтернету для сучасних підлітків означає не тільки позбутися задоволення грати та переглядати цікавий контент. В інтернеті підлітки самовиражаються та реалізують свою головну компетенцію — спілкування.

Кібербулінг або інтернет-мобінг – це сучасна форма агресії, яка набула поширення з появою мобільних телефонів, інтернету. Будь-які її форми мають на меті дошкулити, нашкодити чи принизити людину дистанційно, без фізичного насильства (на відміну від булінгу). «Зброєю» булера стають соціальні мережі, форуми, чати, мобільні телефони тощо.

На жаль, така форма цькування набирає все більших обертів. Часто діти не розуміють, як можуть захиститися від кібербулінгу.

Більш того, батьки самі часто не розуміють, як себе поводити і яким чином захистити дитину. А якщо врахувати швидкість поширення негативу в інтернеті, декому може здатися, що з проблемою нереально впоратися.

Причини кібербулінгу

Причин у агресії безліч, вона може бути вмотивованою чи непередбачуваною. У реальності чи в інтернеті практично однаково розкриваються стосунки «агресор-жертва». Механізм їх взаємодії фактично ідентичний. Так само часто ворожнеча з реального світу переходить у віртуальний. Діти можуть знати, хто знущається над ними в інтернеті. Булінг сьогодні стає кібербулінгом.

Але найстрашніше те, що нападати можуть незнайомці, які переслідують свої мерзенні цілі. В інтернеті дуже просто бути анонімним, що підвищує шанси стати жертвою знущання, бо анонімність передбачає безкарність.

Залякування може відбуватися у будь-яку годину доби та в будь-якому місці. Найгірший сценарій, коли це трапилось у момент самотності дитини. Адже може здатися, що виходу немає.

 Різновиди кібербулінгу

Використання особистої інформації – викрадення паролів від приватних сторінок, електронної пошти для подальших погроз чи розповсюдження спаму.

Анонімні погрози – анонім надсилає листи погрозливого змісту довільного або цілеспрямованого характеру, особлива ознака – наявність ненормативної лексики та груба мова.

Телефонні дзвінки з мовчанням. Не тільки погрози лякають. Мовчання чи жахання в слухавку бентежать дитину, вона не знає як і, головне, від чого потрібно захищатись.

Переслідування – це може бути елемент фізичного переслідування, залякування досягається шляхом розсилки повідомлень на електронну пошту чи телефон. Шкідники можуть збирати інформацію про жертву, слідкуючи за її повідомленнями в соцмережах – фото, селфі з місця подій, розповіді про своє життя.

Увага! Свідомо та відповідально оцінюйте все, що викладаєте до мережі! Все може бути використаним проти вас.

Тролінг – розміщення провокаційних повідомлень в мережі для привернення уваги та збудження активності, що може спричинити конфлікт (флеймінг).

Хепі-слепінг (happy slapping) – насильство заради розваги, актуальне здебільшого для фізичного цькування, проте в інтернеті також актуально, коли мова йде про моральне насильство. Яскрава особливість – звичка знімати насильство на камеру для подальшого розповсюдження в мережі.

Сексуальні посягання – з появою інтернету сексуальні збочення вийшли на новий рівень. Педофіл, замаскувавшись під фейковим ім'ям чи прикинувшись другом батьків, може запросити дитину на зустріч чи вивідати в неї час та місце, коли вона буде сама.


Як виявити ознаки кібербулінгу

Кібермоббінг має декілька проявів, жоден з яких не можна ігнорувати:

  • відправка погрозливих та образливого змісту текстових повідомлень;
  • розповсюдження (спам) відео та фото порнографічного характеру;
  • троллінг (надсилання погрозливих, грубих повідомлень у соціальних мережах, чатах чи онлайн-іграх);
  • демонстративне видалення дітей зі спільнот у соцмережах, з онлайн-ігор;
  • створення груп ненависті до конкретної дитини;
  • пропозиція проголосувати за чи проти когось в образливому опитуванні;
  • провокування підлітків до самогубства чи понівечення себе (групи смерті типу “Синій кит”);
  • створення підробних сторінок у соцмережах, викрадення даних для формування онлайн-клону;
  • надсилання фотографій із відвертим зображенням (як правило, дорослі надсилають дітям);
  • пропозиції до дітей надсилати їх особисті фотографії відвертого характеру та заклик до сексуальних розмов чи переписок за допомогою месенджерів.


Пам'ятка для захисту від кібербулінгу

Здійснюйте батьківський контроль. Робіть це обережно з огляду на вікові особливості дітей (для молодших – обмежте доступ до сумнівних сайтів, для старших – час від часу переглядайте історію браузеру).

Застерігайте від передачі інформації у мережі. Поясніть, що є речі, про які не говорять зі сторонніми: прізвище, номер телефону, адреса, місце та час роботи батьків, відвідування школи та гуртків – мають бути збережені у секреті.

Навчіть критично ставитися до інформації в інтернеті. Не все, що написано в мережі – правда. Якщо є сумніви в достовірності – хай запитує у старших.

Розкажіть про правила поведінки в мережі. В інтернеті вони такі самі, як і в реальності, зокрема, повага до співрозмовників.

Станьте прикладом. Оволодійте навичками безпечного користування інтернетом, використовуйте його за призначенням, і ваші діти робитимуть так само.

Якщо дитина потерпає від знущань кібербулера, їй буде дуже складно зізнатися у цьому батькам чи ще комусь. На це є декілька причин:

  • страх, що дорослі не зрозуміють сенсу проблеми;
  • страх бути висміяним через буцімто незначну проблему;
  • страх бути покараним чи що постраждає хтось рідний за «донос» на булера, особливо, якщо цькування зайшли далеко і дитина під контролем агресора;
  • страх з'ясувати, що «сам винен» і знущання цілком справедливі.

Як бачите, в основі всіх причин мовчання лежить страх за себе чи близьких. У свою чергу це є наслідком заниженої самооцінки.

Боротьбу з кібербулінгом ускладнює безкарність в інтернет-просторі, коли кожен може видати себе за будь-кого, не відповідаючи за наслідки дій. Найкраще що можуть зробити батьки та вчителі – виховувати в дитині упевненість в собі, розказувати їй про небезпеку, будувати довірливі відносини. Тоді у разі виникнення такої негативної ситуації хлопчик чи дівчинка одразу ж звертались по допомогу дорослих, або ж не реагували на негатив.

Дії педагогічних працівників у випадку виявлення кібербулінгу

Норми “Порядку реагування на випадки булінгу (цькування)», затверджений наказом Міністерством освіти і науки України від 28 грудня 2019 року № 1646 (далі - Порядок), поширюється у тому числі на випадки прояву кібербулінгу.

Так, у закладі освіти  заяви або повідомлення про випадок булінгу (цькування) або підозру щодо його вчинення приймає керівник закладу (абзац другий пункту 1 розділу ІІ Порядку).

Повідомлення можуть бути в усній та (або) письмовій формі, в тому числі із застосуванням засобів електронної комунікації.

Керівник закладу освіти у разі отримання заяви або повідомлення про випадок булінгу (цькування):

  1. невідкладно у строк, що не перевищує  однієї доби, повідомляє територіальний орган (підрозділ) Національної поліції України, принаймні одного з батьків або інших законних представників малолітньої чи неповнолітньої особи, яка стала стороною булінгу (цькування);
  2. за потреби викликає бригаду екстреної (швидкої) медичної допомоги для надання екстреної медичної допомоги;
  3. повідомляє службу у справах дітей з метою вирішення питання щодо соціального захисту малолітньої чи неповнолітньої особи, яка стала стороною булінгу (цькування), з’ясування причин, які призвели до випадку булінгу (цькування) та вжиття заходів для усунення таких причин;
  4. повідомляє центр соціальних служб для сім’ї, дітей та молоді з метою здійснення оцінки потреб сторін булінгу (цькування), визначення соціальних послуг та методів соціальної роботи, забезпечення психологічної підтримки та надання соціальних послуг;
  5. скликає засідання комісії з розгляду випадку булінгу (цькування) (далі - комісія) не пізніше ніж упродовж трьох робочих днів з дня отримання заяви або повідомлення.

Строк розгляду комісією заяви або повідомлення про випадок булінгу (цькування) в закладі освіти та виконання нею своїх завдань не має перевищувати десяти робочих днів із дня отримання заяви або повідомлення керівником закладу освіти (пункт 11 розділу VІ Порядку).

Дії потерпілого щодо видалення інформації про нього в комп'ютерній мережі

З метою захисту від кібербулінгу потерпілий може вчиняти наступні дії:

→ На початковому етапі прояву кібербулінгу, якщо це можливо, емоційно не реагувати, оскільки "емоції породжуються емоції".

→ Фіксувати всі дії кривдника (наприклад, робити фото або скріншоти неправдивої інформації про себе; інформації, що містить персональні дані; інформації, що принижує честь та гідність (далі - інформація).

→ Звернутися за порадою щодо дій кривдника до батьків, вчителів, довіреної особи або зателефонувати на національну дитячу "гарячу" лінію (у будні: з 12.00 по 16.00 за номером 0 800 500 225 (безкоштовно зі стаціонарних та мобільних) та 116 111 (безкоштовно з мобільних).

→ Звернутися із заявою або повідомленням про вчинення кібербулінгу до керівника навчального закладу, якщо кібербулінг вчиняється щодо потерпілого в навчальному закладі і кривдником є учень (студент) або член педагогічного колективу.

→ Якщо кібербулінг відбувається в соціальній мережі (наприклад, Facebook, Telegram, Вконтакте, Twitter, Youtube тощо), потерпілий має можливість звернутися зі скаргою до адміністратора сторінки або групи, що створена у відповідній соціальній мережі, з метою видалення інформації про нього. У випадку відмови адміністратора виконати відповідні дії, потерпілий може звернутися безпосередньо до служби підтримки соціальної мережі (наприклад, у соціальній мережі Facebook міститься вкладка "Довідка та підтримка") або натиснути кнопку "Поскаржитися".

Важливо! Посилання на ресурси безпеки в популярних соціальних мережах

→ У випадку виявлення в мережі Інтернет, на вебсайті інформації, потерпілий має право вимагати видалення такої інформації із вебсайту, а також, з результатів видачі за відповідними запитами з пошукових систем, котрі скеровують на вказані вище сайти. З цією метою варто звернутися до власника вебсайту (дізнатися дані щодо адміністраторів або власників вебсайтів допоможе сервіс Whois).

→ Якщо в досудовому порядку з'ясувати питання не вдалося, потерпілий має право, керуючись статтями 277 та 278 Цивільного кодексу України, звернутися безпосередньо до суду для захисту або поновлення своїх порушених прав*.

→ Звернутися до органів Національної поліції із заявою про вчинення адміністративного правопорушення відповідно до статті 1734 Кодексу України про адміністративні правопорушення.

Відповідальність за вчинення кібербулінг

За вчинення кібербулінгу до кривдника може застосовуватися цивільна, адміністративна або кримінальна відповідальність.

Нагадуємо, що отримати безоплатну правову допомогу та захистити свої права Ви зможете звернувшись до фахівців системи безоплатної правової допомоги.

Як отримати правову допомогу дистанційно:

  • зателефонувати на безкоштовний номер системи надання безоплатної правової допомоги 0 800-213-103;
  • правничою вікіпедієюWikiLegalAid https://wiki.legalaid.gov.ua;

 написати на електронну пошту Заставнівського бюро правової допомоги

zastavnivske@legalaid.cv.ua
Інформує Головне управління ДПС у Чернівецькій області

За перший місяць 2021 року юристи податкової служби Буковини відстояли 84 відсоткиimage001.10.02.2021 1 податкових зобов’язань, правомірність яких розглядалась у судах

За інформацією фахівців управління супроводження судових справ Головного управління ДПС у Чернівецькій області, за січень 2021 року у судах різних інстанцій за участі представників державної податкової служби розглянули 29 справ на суму 12,5 млн гривень позовних вимог.

Із них на користь держави юристами податкової служби Чернівецької області виграли 16 справ на суму 10,5 млн гривень податкових зобов’язань. Це складає понад 55 відсотків від кількості та майже 84 відсотки від суми розглянутих справ. Водночас, на користь платників винесено 13 судових рішень на суму 2 млн гривень. Юристи супроводжували справи щодо визнання недійсними податкових повідомлень - рішень, позови щодо стягнення податкового боргу, визнання боржника банкрутом, тощо.

У відомстві нагадують, що механізм адміністративного оскарження дозволяє швидко та прозоро вирішити спори та скарги ще до звернення в суд. Адже статтею 56 Податкового кодексу України передбачено механізм оскарження рішень органів ДПС. Зокрема, у разі якщо платник податків вважає, що контролюючий орган неправильно визначив суму грошового зобов'язання або прийняв будь-яке інше рішення, що суперечить законодавству або виходить за межі повноважень контролюючого органу, встановлених Податковим Кодексом або іншими законами України, такий платник має право звернутися із скаргою про перегляд цього рішення до контролюючого органу вищого рівня. У разі якщо платник і представники ДПС не дійшли певних узгоджень, то тоді громадянин або представники бізнесу мають можливість це оскаржити в суді.

Запитання платника: Найманий працівник працює неповний день, як сплачується єдиний соціальний внесок?

Фахівці Головного управління ДПС у Чернівецькій області зазначають, якщо база нарахування єдиного соціального внеску не перевищує розмiру мiнiмальної заробiтної плати, встановленої законом на мiсяць, за який отримано дохiд, сума єдиного соціального внеску розраховується як добуток розмiру мiнiмальної заробiтної плати, встановленої законом на мiсяць, за який отримано дохiд (прибуток), та ставки внеску (абз. другий частини п’ятої ст. 8 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування»).

За угодою між працівником і власником або уповноваженим ним органом може встановлюватись як при прийнятті на роботу, так і згодом неповний робочий день або неповний робочий тиждень. Оплата праці в цих випадках провадиться пропорціонально відпрацьованому часу або залежно від виробітку (ст. 56 Кодексу законів про працю України).

Отже, роботодавець має право нарахувати працівнику, який працює неповний робочий день, заробітну плату нижчу за мінімальну, але за умови, що сума нарахованої заробітної плати має бути не менша ніж частина від мінімальної заробітної плати, що припадає на фактично відпрацьований час.

Щодо єдиного соціального внеску, то роботодавець розраховує його суму як добуток розміру мінімальної заробітної плати, встановленої законом на місяць, за який нараховується заробітна плата (дохід), та ставки єдиного соціального внеску незалежно від того, що працівник працював не повний робочий день (у 2021 році 1320 грн. – 6000 грн.х 22%).

При нарахуванні заробітної плати (доходів) фізичним особам з джерел не за основним місцем роботи ставка єдиного соціального внеску застосовується до визначеної бази нарахування незалежно від її розміру (абз. третій частини п’ятої ст. 8 Закону № 2464).

Кампанія декларування – 2021: Отримання іноземних доходів необхідно задекларувати

У Головному управлінні ДПС у Чернівецькій області роз’яснюють, громадянам, які отримували доходи за кордоном, а це в основному стосується заробітчан, і які сплатили податки за межами України, не доведеться платити податки ще раз, у разі якщо з країнами, де вони працювали, підписані угоди про уникнення подвійного оподаткування. Таким громадянам необхідно лише подати декларацію про майновий стан і доходи і зазначити суми отриманих доходів.

Звертаємо увагу, що тим громадянам, які працювали за кордоном, але не сплачували податки там, оскільки отримували в податкових органах України  Довідку-підтвердження статусу податкового резидента України доведеться не лише задекларувати доходи отримані за межами України, а й сплатити відповідні податки.

Для отримання права на зарахування податків та зборів, сплачених за межами України, особа зобов’язана отримати від державного органу країни, де отримувався такий дохід (прибуток), уповноваженого справляти такий податок, довідку про суму сплаченого податку та збору, а також про базу та/або об’єкт оподаткування. Зазначена довідка підлягає легалізації у відповідній країні, відповідній закордонній дипломатичній установі України, якщо інше не передбачено міжнародними договорами України.

Також наголошуємо, що кожний громадянин України має право взяти довідку, яка дозволяє звільняти (зменшувати) від оподаткування його доходи, отримані в іноземній державі, з якою Україна уклала двосторонні договори про уникнення подвійного оподаткування. Форма довідки-підтвердження статусу податкового резидента України визначена наказом ДПА України від 12.04.2002 № 173 «Про підтвердження статусу податкового резидента України» зі змінами та доповненнями. Згідно з п. 2 цього наказу довідку видає державна податкова інспекція за місцезнаходженням юридичної особи (місцем проживання фізичної особи) на своєму бланку протягом 10-ти робочих днів з моменту подання письмового звернення такої особи або надсилання листа через Електронний кабінет. Звернення щодо отримання Довідки може бути подано особисто заявником, уповноваженою на це особою або надіслано поштою. Довідка видається для підтвердження, що особа є платником податків в Україні і є резидентом України у розумінні договору про уникнення подвійного оподаткування між Україною і іншою країною та діє в межах календарного року та потребує щорічного її оновлення.

Платникам слід знати, якщо вони отримували «іноземні» доходи у 2020 році, то мають  задекларувати їх до 1 травня 2021 року, тобто подати податкову декларацію про майновий стан і доходи до органів ДПС за своїм місцем реєстрації. Зазначені доходи оподатковуються податком на доходи фізичних осіб за ставкою 18 відсотків та  військовим збором за ставкою 1,5 відсотка. Задекларовану суму податку на доходи фізичних осіб та військового збору  платники мають сплатити до 1 серпня 2020 року.

Для отримання податкової знижки на навчання подається декларація та підтверджуючі документи

Податківці Буковини роз’яснюють ,що відповідно до ст.166 Податкового кодексу України платник податку має право на податкову знижку за наслідками звітного податкового року.

Перелік витрат, дозволених до включення до податкової знижки, визначено у п. 166.3 ст. 166 ПКУ. До даного переліку включається сума коштів, сплачених платником податку на користь вітчизняних закладів дошкільної, позашкільної, загальної середньої, професійної (професійно-технічної) та вищої освіти для компенсації вартості здобуття відповідної освіти такого платника податку та/або члена його сім’ї першого ступеня споріднення (п.п. 166.3.3 п. 166.3 ст. 166 ПКУ).

Підстави для нарахування податкової знижки із зазначенням конкретних сум відображаються платником податку у річній податковій декларації, яка подається по 31 грудня включно наступного за звітним податкового року (п.п. 166.1.2 п. 166.1 ст. 166 ПКУ).

Законом України від 16 січня 2020 року № 466-ІХ «Про внесення змін до Податкового кодексу України щодо вдосконалення адміністрування податків, усунення технічних та логічних неузгодженостей у податковому законодавстві», який набрав чинності 23.05.2020, внесені зміни, зокрема, до п. 166.2 ст. 166 ПКУ.

Так, п.п. 166.2.1 п. 166.2 ст. 166 ПКУ встановлено, що до податкової знижки включаються фактично здійснені протягом звітного податкового року платником податку витрати, підтверджені відповідними платіжними та розрахунковими документами, зокрема, квитанціями, фіскальними або товарними чеками, прибутковими касовими ордерами, що ідентифікують продавця товарів (робіт, послуг) і особу, яка звертається за податковою знижкою (їх покупця (отримувача), а також копіями договорів за їх наявності в яких обов’язково повинно бути відображено вартість таких товарів (робіт, послуг) і строк оплати за такі товари (роботи, послуги).

Детальніше за посиланням: https://cv.tax.gov.ua/media-ark/news-ark/454316.html

Пенсійне забезпечення учасників ліквідації наслідків аварії на ЧАЕС і потерпілих внаслідок Чорнобильської катастрофи

ПФУ2У зв’язку з підвищенням з 01.01.2021 розміру мінімальної заробітної плати провели перерахунок пенсій пенсіонерам, які виконували військовий обов’язок з ліквідації наслідків Чорнобильської катастрофи, та визнані внаслідок цього особами з інвалідністю.
Постановою Кабінету Міністрів України №1210 від 23.11.2011 «Про підвищення рівня соціального захисту громадян, які постраждали внаслідок Чорнобильської катастрофи» передбачено, що за бажанням військовослужбовців, зокрема військовозобов’язаних, призваних на військові збори, які брали участь у ліквідації наслідків Чорнобильської катастрофи, інших ядерних аварій та випробувань, військових навчаннях із застосуванням ядерної зброї під час проходження військової служби (військових зборів) і внаслідок цього стали особами з інвалідністю, пенсія по інвалідності обчислюється з п’ятикратного розміру мінімальної заробітної плати, встановленої законом на 1 січня відповідного року

Таким чином на виконання положень, зазначених вище, Головним управлінням Пенсійного фонду України в Чернівецькій області провели відповідний перерахунок пенсій понад 100 пенсіонерам, які виконували військовий обов’язок з ліквідації наслідків чорнобильської катастрофи, та визнані внаслідок цього особами з інвалідністю. Середній розмір такого підвищення склав понад  500 грн.

Провели перерахунок пенсій працівникам льотно-випробному складу цивільної авіації

У березні поточного року працівники авіації і льотно-випробного складу цивільної авіації отримають перерахунок пенсії у зв’язку зі зростанням середньої заробітної плати працівників.

Зазначений перерахунок проводиться, відповідно до постанови Кабінету Міністрів України від 09.08.2005 року № 713 «Про внесення змін до пункту 7 Порядку призначення і виплати пенсій за вислугу років працівникам льотно-випробного складу цивільної авіації».

У Чернівецькій області перерахунок пенсії провели за матеріалами пенсійної справи без додаткового звернення пенсіонера 52 особам, які отримують пенсію за вислугу років з числа працівників авіації і льотно-випробного складу цивільної авіації. Середній розмір такого підвищення склав понад 248 грн.

Пресслужба Головного управління Пенсійного фонду України в Чернівецькій області.

Про скликання восьмої сесії

Керуючись п. 8 ст. 42, ст. 46 Закону України «Про місцеве самоврядування в Україні»:

  1. Скликати восьму сесію VІІІ скликання Заставнівської міської ради 25 лютого 2021 року о 10:00 год у приміщенні Заставнівської міської ради.
  2. Спеціалістам міської ради взяти участь у розгляді вказаних питань та підготовці проєктів рішень.

Інформує Головне управління ДПС у Чернівецькій області

Податок на додану вартість: буковинські платники сплатили до бюджету 149,3 млн грн

За інформimage001.10.02.2021 1ацією Головного управління ДПС у Чернівецькій області упродовж січня 2021 року бізнес області сплатив до бюджету 149,3 млн грн податку на додану вартість.

При цьому темп росту сплати податку у порівнянні з відповідним періодом минулого року склав 146,6 відсотків, що в абсолютній величині перевищує 50,3 млн грн. Індикативні показники, доведені для області перевиконано на 100,4 відсотки.

Разом з тим, зареєстрованому в регіоні бізнесу за цей період відшкодовано понад 15,0  млн грн.

Щодо упередження неправомірного відшкодування, то даний показник зріс проти минулого року у 9 разів – упереджено відшкодування по 4 суб’єктах на суму 235,8 тис грн.

ДПС Буковини роз'яснює: які категорії ФОПів можуть не платити ЄСВ у 2021 році

У Головному управлінні ДПС у Чернівецькій області роз’яснюють, на період протиепідемічних заходів, згідно із Законом №1072 звільнено від нарахування, обчислення та сплати ЄСВ платників єдиного податку першої групи за періоди з 1 по 31 грудня 2020 року, з 1 по 31 січня, з 1 по 28 лютого, з 1 по 31 березня, з 1 по 30 квітня та з 1 по 31 травня 2021 року за себе.

Тобто єдиний внесок спрощенці першої групи не сплачують за грудень 2020 року та 5 місяців з січня по травень (включно) 2021 року. Важливо, що законом чітко визначено, ці місяці несплати єдиного внеску включаються до страхового стажу єдинника 1-ї групи.

Слід знати, ФОПи другої та третьої груп не звільняються від виплати ЄСВ. Не платити соцвнесок можуть тільки підприємці, які не отримали доходу.

Крім того, зміни до законодавства передбачають, що звільняються від сплати єдиного внеску за себе:

особи, які здійснюють незалежну професійну діяльність, за умови взяття їх на облік як фізичних осіб-підприємців і провадження ними одного виду діяльності одночасно як фізичною особою-підприємцем, так і особою, яка здійснює незалежну професійну діяльність;

особи, які провадять незалежну професійну діяльність та фізичні особи-підприємці, які мають основне місце роботи за місяці звітного періоду, за які роботодавцем було сплачено страховий внесок за таких осіб у розмірі не менше мінімального страхового внеску.

Публікація з даної теми за посиланням: https://tax.gov.ua/nove-pro-podatki--novini-/450695.html 

ДПС Буковини роз'яснює: Нюанси надсилання податкової звітність поштою

У Головному управлінні ДПС у Чернівецькій області наголошують, податкова декларація (розрахунок, звіт) подається за вибором платника податків в один із таких способів (п. 49.3 ст. 49 ПКУ): особисто платником податків або уповноваженою на це особою;  надсилається поштою з повідомленням про вручення та з описом вкладення;  засобами електронного зв’язку в електронній формі.

Відтак, слід знати, у разі надсилання податкової декларації поштою, платник податку зобов’язаний здійснити таке відправлення на адресу відповідного контролюючого органу не пізніше ніж за п’ять днів до закінчення граничного строку подання податкової декларації (п. 49.5 ст. 49 ПКУ).

Правила надання послуг поштового зв’язку затверджені постановою КМУ від 05.03.2009 № 270.

Так, найменування відправника та адресата, їх поштові адреси на поштовому відправленні пишуться розбірливо чорнилом чи кульковою ручкою (крім червоного, жовтого та зеленого кольорів) або друкуються.

Внутрішні поштові відправлення з позначкою «Звіт» (листи та бандеролі з оголошеною цінністю, посилки) подаються для пересилання лише з описом вкладення.

У разі приймання внутрішніх поштових відправлень з оголошеною цінністю з описом вкладення бланк опису заповнюється відправником у двох примірниках. Працівник поштового зв’язку повинен перевірити відповідність вкладення опису, розписатися на обох його примірниках і проставити відбиток календарного штемпеля. Один примірник опису вкладається до поштового відправлення, другий видається відправникові.

Під час приймання для пересилання письмової кореспонденції на адресному боці кожного поштового відправлення проставляється відбиток календарного штемпеля.

У разі втрати або зіпсуття поштового відправлення чи затримки його вручення контролюючому органу з вини оператора поштового зв’язку, такий оператор несе відповідальність відповідно до закону (п. 49.6 ст. 49 ПКУ).

Платник податків протягом п’яти робочих днів з дня отримання повідомлення про втрату або зіпсуття поштового відправлення зобов’язаний надіслати поштою або надати особисто (за його вибором) контролюючому органу другий примірник податкової декларації разом з копією повідомлення про втрату або зіпсуття поштового відправлення.

Незалежно від факту втрати або зіпсуття такого поштового відправлення чи затримки його вручення платник податків зобов’язаний сплатити суму податкового зобов’язання, самостійно визначену ним у такій податковій декларації, протягом строків, установлених ПКУ (п. 49.7 ст. 49 ПКУ).

ДПС Буковини: Ломбарди мають проводити розрахунки через РРО

Головне управління ДПС у Чернівецькій області роз’яснює, що статтею 1 Закону України від 12 липня 2001 року № 2664-ІІІ «Про фінансові послуги та державне регулювання ринків фінансових послуг» встановлено, що ломбарди належать до фінансових установ і здійснюють свою діяльність у сфері надання фінансових послуг, зокрема, надання коштів у позику.

Відповідно до п. 1 ст. 3 Закону України від 06 липня 1995 року № 265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» (далі – Закон № 265) суб’єкти господарювання, які здійснюють розрахункові операції в готівковій та/або в безготівковій формі (із застосуванням електронних платіжних засобів, платіжних чеків, жетонів тощо) при продажу товарів (наданні послуг) у сфері торгівлі, громадського харчування та послуг, а також операції з приймання готівки для подальшого її переказу зобов’язані проводити розрахункові операції на повну суму покупки (надання послуги) через зареєстровані, опломбовані у встановленому порядку та переведені у фіскальний режим роботи реєстратори розрахункових операцій (далі – РРО) або через зареєстровані фіскальним сервером контролюючого органу програмні РРО (далі – ПРРО) зі створенням у паперовій та/або електронній формі відповідних розрахункових документів, що підтверджують виконання розрахункових операцій, або у випадках, передбачених Законом № 265, із застосуванням зареєстрованих у встановленому порядку розрахункових книжок.

Отже, суб’єкт господарювання, який здійснює свою діяльність у сфері надання фінансових послуг, зокрема, надання коштів у позику ломбардами, повинен проводити розрахункові операції із застосовуванням РРО або ПРРО.

Зареєструвати програмний РРО швидко та просто. Для цього необхідно перейти за посиланням https://tax.gov.ua/baneryi/programni-rro/programniy-reestrator-rozrahunkovih-operatsiy/.

Детально ознайомитися з процедурою реєстрації ПРРО можна у відеоуроці, який розміщено за посиланням https://tax.gov.ua/baneryi/programni-rro/video-lessons/6842.html.

Заставнівська філія Чернівецького обласного центру зайнятості інформує

slushba zainiatosti 12.02.2021 2

Триває опитування роботодавців

На сайті державної служби зайнятості триває опитування роботодавців про потребу в кадрах на 2021 рік у професійному розрізі.

  • Для прогнозування ситуації на ринку праці нам важливо знати, які фахівці будуть затребувані, щоб забезпечити роботодавців кваліфікованими кадрами, – зазначає директорка Чернівецького обласного центру зайнятості Любов Кожолянко.

Анкета для заповнення розміщена в персональному кабінеті роботодавця. Звертаємо увагу, що сервіс доступний для тих роботодавців, кабінети яких авторизовані на сайті. Заповнюючи анкету, ви допомагаєте зробити наші послуги якіснішими!

Для точного прогнозу ваших потреб пропонуємо заповнити анкету в електронному кабінеті роботодавця на сайті //www.dcz.gov.ua/   (https://www.dcz.gov.ua/skladne-opytuvannya/opytuvannya-robotodavciv-shchodo-zadovolenosti-nadannyam-poslug-derzhavnoyu)

 opytuvannya robotodavciv 23.02.2021

Заставнівська музична школа: перемоги, якими пишається вся громада

Музика – мистецтво, що зцілює, дарує широкий спектр вражень та емоцій, виховує естетично, формує смак і світогляд. Педагоги, які навчають дітей музичної грамоти, грі на тому чи іншому інструменті, − це особливі люди, що вміють відшукати і розвинути дитячий талант до зіркового сяйва. У часи пандемії, коли так багато негативу, стресів, ми всі потребуємо альтернативних «ліків», що допоможуть втримати рівновагу. І саме музика нині для багатьох стає такою панацеєю.

Приємно, що в нашій громаді і талантів багато, і достойних вчителів. Заставнівська музична школа (Тепер − КЗ «Заставнівська школа мистецтв») у всі часи славилася визначними досягненнями, і минулий рік, попри численні зміни та труднощі, не розчарував: яскравих перемог знову багато.

Тож знайомтеся − переможці різних музичних конкурсів.

Учні Надії Цуркан

muz.shkola 10.02.2021 13Міжнародний фестиваль талантів «EuroStar 2020», Німеччина: Владислав Скігар − 1місце.

Міжнародний фестиваль-конкурс мистецтв «Grandfest»:

Бабич Ангеліна − Лауреат I ступеня.

Міжнародний фестиваль-конкурс «Stars of Europe»:

Бабич Ангеліна − 2 місце,

Статкевич Дарина −1 місце.

Міжнародний фестиваль-конкурс мистецтв «Джерело надій»:

Бабич Ангеліна − Гран-Прі.

Міжнародний конкурс «Gold Europe Festivals», Австрія:

Бабич Ангеліна − Лауреат II ступеня, сертифікат на 50 євро та запрошення брати участь у конкурсі в Австрії очно.

Всеукраїнський багатожанровий фестиваль-конкурс «Перлина України»:

Владислав Скігар − 2 місце,

Дарина Хортюк − 1 місце,

Дарина Статкевич − 1 місце,

Ангеліна Бабич − 1 місце.

Міжнародний творчий фестиваль-конкурс «Соняшник»:

Дарина Хортюк − 1місце,

Дарина Статкевич − 1місце,

Ангеліна Бабич − Гран-Прі.
muz.shkola 10.02.2021 15
muz.shkola 10.02.2021 14

muz.shkola 10.02.2021 12


Учениці Оксани Андрійчук

13-й Міжнародний фестmuz.shkola 10.02.2021 1иваль «Калейдоскоп Талантів», Польща-2020:

Віталіна Лейко − Лауреат I ступеня,muz.shkola 10.02.2021 2

Єлізавета Король − Лауреат II ступеня,

Альона Цуркан − Лауреат II ступеня,

Кожен із цих переможців отримав сертифікат-грант на 20 євро для участі в наступних проєктах, а викладач – подяку.


Міжmuz.shkola 10.02.2021 3народний конкурс «Віденські мелодії», Австрія-2020:

Віталіна Лейко − Лауреат II ступеня,

Альона Цуркан −Лауреат III ступеня,

Король Єлізавета − Лауреат III ступеня,

Кожен із цих учасників отримав сертифікат на 50 євро для участі в майбутніх конкурсах.


Канадсько-український фестиваль дитячої та юнацької творчості, Торонто-2020:

Віталіна Лейко − Лауреат I ступеня,

Альона Цуркан − Лауреат I ступеня,

Єлізавета Король − Лауреат I ступеня.

muz.shkola 10.02.2021 4

muz.shkola 10.02.2021 9


 muz.shkola 10.02.2021 10


 muz.shkola 10.02.2021 11


Учениця Галини Михайлюк

muz.shkola 10.02.2021 7XIV Міжнародний Дистанційний конкурс «Digi-Talenty Jesień-2020»:

Алінка Миронів − MYRONIV ALINA LAUREAT ll STOPNIA.

«Калейдоскоп талантів», Польща, інструментальний жанр (фортепіано). У цьому конкурсі брали участь діти з різних країн світу. Алінка отримала почесне II місце, а Галині Михайлівні Михайлюк та Заставнівській музичній школі – подяки.

muz.shkola 10.02.2021 5

muz.shkola 10.02.2021 6


Учні Віталія Кіцана

muz.shkola 10.02.2021 8Обласний конкурс ансамблевої гри (2019):

Назар Перепелиця та Богдан Пазюк − Гран-прі.

Ці ж учні − переможці конкурсу «Нові імена» (2019), лауреати III премії на Всеукраїнському конкурсі піаністів «Юний піаніст» (2019), I місце з фестивалю «Рідний край». Окрім того − Назар Перепелиця посів I місце на Міжнародному конкурсі піаністів «Молодий віртуоз» (Польща), Санок (2020р.), Golden Time Talent (Англія) − Гран-прі, Богдан – I місце (2020), Grand Fest (Україна, Київ) Назар − I місце, Богдан − II місце, Назар  Перепелиця − I місце Fiestalonia World Art Games (Іспанія).


Щиро бажаємо юним музикантам та їхнім наставникам і надалі примножувати перемоги! Нехай натхнення до улюбленої справи зміцнює ваші крила, хай мистецтво, яке даруєте нам, яке несете в світ, яким прославляєте громаду і всю Україну, стане у вашому житті сонцем, під променями якого почуватиметеся безмежно щасливими!

Вітаємо колегу з днем народження

happy birthday 23.02.2021

Сьогодні, у цей світлий,

сонячний, привітний

зимовий час,

свій неповторний

день народження

святкує прекрасна людина,

надзвичайно відповідальний,

хороший фахівець,

діловод загального відділу

Заставнівської міської ради —

Наталія Євгенівна Ганчук.

Тож саме їй нині линуть

наші найщиріші вітання!


Шановна Наталіє Євгенівно!

Сердечно бажаємо Вам, аби здоров'я щороку міцніло, щастя прибувало,

а джерела доброти і любові не вичерпувалися ніколи!

Нехай і вдома, і на роботі все буде гаразд.

Хай близькі тішать Вас своїми успіхами, а Господь оберігає усю Вашу родину!

Бажаємо Вам Божого благословення і щасливого довголіття!

Щоб кожен наступний рік дарував усе більше приємних вражень від життя,

все більше здійснених мрій!

З ДНЕМ НАРОДЖЕННЯ!

З повагою — голова Заставнівської міської ради Василь Радиш,
депутати, виконавчий комітет,
загальний відділ і увесь колектив міської ради.

Заставнівська філія Чернівецького обласного центру зайнятості інформує

slushba zainiatosti 12.02.2021 2

До Чернівецького обласного центру зайнятості звернувся представник Фонду Енергоефективності із проханням поширити інформацію щодо можливості проходження безкоштовного онлайн навчання у Школі проектних менеджерів. Цільова аудиторія якій можливо запропонувати навчання: керівники та бухгалтери  ОСББ, ЖБК та інші особи.

Проектний менеджер: послуги з супроводу проектів за Програмою «‎Енергодім»

Навчання у Школі проектних менеджерів заплановане на 15-26 березня, зареєструватися можуть всі охочі.

Детальніше про вимоги та обов'язки проектного менеджера читайте у розгорнутому матеріалі-роз'ясненні. Звертайтесь у випадку питань. 

З 4 серпня 2020 року  в дію вступила оновлена Програма «‎Енергодім»‎ Фонду енергоефективності, яка передбачає запуск нової  можливості для ОСББ — залучати  фахівця для професійного супроводу проекту з енергомодернізації будинку та отримувати компенсацію (до 70%) вартості його послуг.

Всі умови супроводу проектів та залучення проектних менеджерів можна знайти в Програмі за редакцією від 30 липня 2020 року.

Тобто, співвласники можуть найняти фахівця, який буде управляти усім проектом, або долучатися до роботи на окремих його етапах, якісно та оперативно вирішувати супровідні питання.

За умовами Програми «‎Енергодім» Фонд відшкодовує до 70% витрат за послуги проектного менеджера. 

Хто може бути проектним менеджером?

Проектний менеджер (ПМ) — це фахівець, який відповідає за перебіг проекту впровадження заходів з енергоефективності в будинку, підготовку документації, якість заявок та загальний супровід проектів за умовами Програми «‎Енергодім»‎

Фонд енергоефективності‎ не висуває особливих вимог до кваліфікаційного, освітнього рівня особи, яка може супроводжувати проекти термомодернізації багатоповерхівок. 

Тобто, жодних сертифікатів та/чи дозволів на право надання послуг проектного менеджера або документів про відповідну освіту подавати не потрібно. 

Важливо! Проектним менеджером може бути як юридична особа чи фізична особа-підприємець, так і просто фізична особа. 

Фонд проводить навчання для всіх, хто хоче стати проектним менеджером. Навчання відбувається онлайн протягом 5 днів. Спікерами семінарів є фахівці Фонду, представники банків-партнерів, експерти Міжнародного фінансової корпорації. Реєстрація на курс відкрита.

Які послуги надає проектний менеджер?

Проектний менеджер допомагає ОСББ управляти всіма процесами модернізації будинку: від подачі заявки на участь в Програмі — до реалізації будівельних робіт та  перевірки якості проекту. 

ОСББ та фахівець з супроводу проекту самостійно визначають перелік і обсяг робіт, який має виконати останній. 

Фонд, в свою чергу, визначає перелік можливих послуг проектного менеджера, за які може бути здійснене відшкодування. Перелік послуг можна знайти в Додатку 3 Програми «Енергодім».

Зокрема, фахівець з супроводу проектів може надавати такі послуги:

  1. організація та участь в загальних зборах ОСББ, роз’яснення деталей участі в Програмі «Енергодім» та переваг для співвласників;
  2. аналіз варіантів кредитування та розрахунків по кредиту, визначення та презентація оптимального рішення для співвласників;
  3. оформлення заявки, супровідних документів для участі (та інших етапів) у Програмі «Енергодім»;
  4. попередній розрахунок вартість робіт та послуг;
  5. пошук та укладання договорів з підрядниками для виконання робіт/послуг з термомодернізації будинку, контроль виконання таких робіт/послуг.

tsentr zainiatosti.22.02.2021Вартість послуг ПМ
Загальна вартість послуг ПМ може бути будь-якою за домовленістю сторін, але  ця сума не повинна перевищувати 1,8 % фактичної вартості прийнятних заходів з будівельних робіт за проектом для Пакету «Комплексний» (Б) та 5% — для Пакету «Легкий» (А). Такі умови встановлено для перших 500 ОСББ-учасників Програми. 
Якщо ОСББ перевищить ці обмеження, розмір відшкодування за послуги ПМ буде меншим за встановлені 70%.

Як і коли ОСББ може залучати проектного менеджера до роботи? Як оформити відносини?

Укладати договір з проектним менеджером співвласники можуть на будь-якому з етапів реалізації проекту

Важливо! ОСББ не зобов’язане залучати проектного менеджера до роботи. 

Кожне об'єднання співвласників самостійно та вільно визначають чи будуть вони наймати такого фахівця для виконання відповідних послуг управління проектом (його частиною). 

Щоб залучити фахівця з супроводу проекту термомодернізації проекту за умовами Програми «‎Енергодім», ОСББ повинно укласти договір надання послуг з супроводження (супроводу) проекту для участі в Програмі. 

Перед укладанням договору, обов’язково потрібно ознайомитися з переліком конкретних послуг з супроводу проектів, часткова компенсація вартості яких надається Фондом: перелік міститься у Додатку 3 до Програми «‎Енергодім». 

Зразок договору з проектним менеджером можна знайти та завантажити на сайті за Фонду енергоефективності 

В договорі обов’язково слід прописати:

  1. повний перелік послуг, що мають бути надані;
  2. строк виконання та вартість визначених послуг, а також умови та порядок їх  оплати (повна чи часткова передплата або післяплата)

Рекомендовано включити до договору пункт, згідно з яким, проектний менеджер безоплатно усуває недоліки у документах, складених за час його супроводу та наданих до розгляду Фонду.

Олеся Гребенюк
 Радник у Чернівецькій області
 Програма підтримки Фонду енергоефективності
 Міжнародна фінансова корпорація (IFC)

+38 (050) 448 52 77
 grebeniukolesya@gmail.com
 www.ifc.org
 www.eefund.org.ua

Інформує Головне управління ДПС у Чернівецькій області

Акцизний податок один з елементів наповнення місцевих бюджетів: за січень 2021 року місцеві бюджети отримали майже 10 млн грн

У Головномimage001.10.02.2021 1у управлінні ДПС у Чернівецькій області повідомили,  що впродовж січня 2021 року бюджети місцевих громад Чернівецької області за рахунок акцизного податку з реалізації підакцизних товарів в роздрібній торгівлі поповнились на 9,9 млн грн

Також до місцевих бюджетів надійшло  понад 0,7 млн грн плати за ліцензії на роздрібну торгівлю підакцизними товарами.

Всього на Буковині діють 2032 суб’єкти господарювання, переважно фізичних осіб-підприємців, які є власниками 4564 ліцензій на реалізацію алкогольних напоїв та тютюнових виробів. 

Упродовж січня працівниками управління контролю за підакцизними товарами ГУ ДПС у Чернівецькій області проведено 14 фактичних перевірок суб’єктів господарювання, які здійснюють реалізацію, зберігання алкогольних напоїв та тютюнових виробів.

За результатами проведених перевірок та інших заходів застосовано фінансових і штрафних санкцій на загальну суму 0,2 млн грн.  

Найбільш типовими порушеннями, які були встановлені під час контрольно - перевірочних заходів були роздрібна торгівля тютюновими виробами за цінами, вищими за встановлені максимальні роздрібні ціни та зберігання, транспортування, реалізація алкогольних напоїв та тютюнових виробів без марок акцизного податку встановленого зразка та/або з підробленими марками акцизного податку.

З 1 березня 2021 року податкова накладна та розрахунок коригування кількісних та вартісних показників заповнюється за новою формою

В Головному управлінні ДПС у Чернівецькій області повідомляють, що наказом Міністерства фінансів України від 02.12.2020 року № 734 «Про внесення змін до деяких нормативно-правових актів Міністерства фінансів України» внесено зміни до форми податкової накладної (ПН) та розрахунку коригування кількісних та вартісних показників до податкової накладної (РК), а також до порядку їх заповнення.

Зокрема, податкову накладну та РК доповнено новим реквізитом «код», в якому зазначається ознака джерела податкового номера відповідно до реєстру, якому належить податковий номер особи:

1 – Єдиний державний реєстр підприємств та організацій України (ЄДРПОУ);

2- Державний реєстр фізичних осіб-платників податків (ДРФО);

3 – реєстраційний (обліковий) номер платника податків, який присвоюється контролюючим органом (для платників податків, які не включені до ЄДРПОУ;

4 – серія (за наявності) та номер паспорта (для фізичних осіб, які через свої релігійні переконання відмовляються від прийняття реєстраційного номера облікової картки платника податків та офіційно повідомили про це відповідний контролюючий орган і мають відмітку у паспорті).

При цьому рядок «код» у ПН або РК заповнюється виключно в разі заповнення рядка «Податковий номер платника податку або серія (за наявності) та номер паспорта» ПН або РК.

Враховуючи зазначені зміни, з 01.03.2021 року в ЄРПН можуть бути зареєстровані виключно податкові накладні  та РК, складені за новими формами. При цьому, ті податкові накладні і РК, які були складені до 01.03.2021 року не прийматимуться до реєстрації в ЄРПН.

У разі, якщо, починаючи з 01.03.2021 року, виникнуть підстави для складання розрахунку коригування кількісних та вартісних показників до податкової накладної, складеної за формою, чинною до 01.03.2021 року, та зареєстрованої в ЄРПН до вказаної дати, то такий розрахунок коригування необхідно скласти за новою формою (у редакції Наказу № 734). Водночас у рядку «код» такого РК має бути проставлено код ознаки «1», «2», «3», або «4» залежно від ознаки джерела податкового номера відповідно до реєстру, якому належить податковий номер особи (постачальника/отримувача).

Крім цього змінами передбачено, що починаючи з 01.03.2021 року кількість найменувань поставлених товарів/послуг, які можуть бути зазначені в одній податковій накладній не повинна перевищувати 99999 позицій.

Наказ № 734 набирає чинності з 01.03.2021 року.

ДПС Буковини роз'яснює: підстави анулювання ліцензії на роздрібну торгівлю алкоголем або тютюном

У Головному управлінні ДПС у Чернівецькій області роз’яснюють платникам податків про підстави для анулювання ліцензії на роздрібну торгівлю алкоголем або тютюном.

Відтак, нормами ст. 15 Закону України від 19.12.1995 р. №481/95-BP «Про державне регулювання виробництва і обігу спирту етилового, коньячного і плодового, алкогольних напоїв, тютюнових виробів, рідин, що використовуються в електронних сигаретах, та пального» зі змінами і доповненнями (далі – Закон №481) встановлено, що ліцензія на роздрібну торгівлю алкогольними напоями або тютюновими виробами анулюється шляхом прийняття органом, який видав ліцензію, відповідного письмового розпорядження на підставі:

заяви суб’єкта господарювання (у тому числі іноземного суб’єкта господарювання, який діє через своє зареєстроване постійне представництво);

рішення про скасування державної реєстрації суб’єкта господарювання (у тому числі іноземного суб’єкта господарювання, який діє через своє зареєстроване постійне представництво);

несплати чергового платежу за ліцензію протягом 30 календарних днів від моменту призупинення ліцензії;

рішення суду про встановлення факту незаконного використання суб’єкта господарювання (у тому числі іноземним суб’єктом господарювання, який діє через своє зареєстроване постійне представництво) марок акцизного податку (стосовно імпортерів);

рішення суду про встановлення факту торгівлі суб’єктом господарювання (у тому числі іноземним суб’єктом господарювання, який діє через своє зареєстроване постійне представництво) алкогольними напоями або тютюновими виробами без марок акцизного податку;

рішення суду про встановлення факту переміщення суб’єктом господарювання (у тому числі іноземним суб’єктом господарювання, який діє через своє зареєстроване постійне представництво) алкогольних напоїв або тютюнових виробів поза митним контролем;

порушення вимог ст. 15-3 Закону №481 щодо продажу алкогольних напоїв, тютюнових виробів особам, які не досягли 18 років або у не визначених для цього місцях;

отримання від уповноважених органів інформації, що документи, копії яких подані разом із заявою на отримання ліцензії, не видавалися / не погоджувалися такими органами;

встановлення факту подання заявником недостовірних даних у документах, поданих разом із заявою на отримання ліцензії.

Ліцензія анулюється та вважається недійсною з моменту одержання суб’єктом господарювання письмового розпорядження про її анулювання.

ВІТАЄМО З ДНЕМ НАРОДЖЕННЯ

Сьогодні свій неповторний день народження святкує депутат Заставнівської міської ради VIII скликання, директорка Заставнівської спортивної школи, активна, життєлюбна, енергійна, позитивна людина —

Інна Ігорівна Леваніна.

happy birthday 21.02.2021

Шановна імениннице!

Щиро вітаємо Вас нині і бажаємо, щоб у букет Вашої долі додавалися лише найкращі квіти добра, радості, любові та успіху!

Нехай Ваші хороші мрії завжди здійснюються, а поруч будуть ті, хто милий Вашому серцю!

Хай Господь дарує Вам багато щасливих літ, а Матір Божа оберігає від бід.

З ДНЕМ НАРОДЖЕННЯ!

З повагою, голова Заставнівської міської ради Василь Радиш,

депутати та виконавчий комітет, колектив міської ради.

Сьогодні — Міжнародний день рідної мови

Шановні жителі Заставнівської громади!

ridna mova.21.02.2021
Українська мова для кожного з нас — особлива!

Найрідніша, наймилозвучніша, найдорожча!

Вона — основа життя,

пізнання себе і світу довкола себе.

Дає нам можливість самостверджуватися,

висловлювати свою радість і свій сум,

ділитися щастям і почуттями.

Наша мова звучить у піснях,

ллється у поетичному слові,

вражає мудрістю і дотепністю.

Нею можна описати і висловити усе, без винятку.

Мова є важливою зброєю у боротьбі з ворогом, загарбником, окупантом!

Саме вона окреслює кордони України, як держави!

Тож бережімо свою рідну мову, подаровану Богом!

З повагою, голова Заставнівської міської ради Василь Радиш,

депутати, виконавчий комітет і колектив міської ради.

~~~~~~~~~~~~~~~~

Слухай її уважно, вставай та прямуй за нею.
Запам‘ятовуй кожне безсмертне й прадавнє слово,
що дістається тобі у спадок разом з землею,
що набуває цінності з кожним непрограним боєм,
це візерунком судинним під шкірою вибито:
всі твої вмерлі й загиблі назавжди будуть з тобою,
силами світлими і ... охоронцями нібито.
Марко Терен

20 лютого – День Героїв Небесної Сотні

nebesna sotnia.20.02.2021Шановні жителі

Заставнівської громади!

Сьогодні – важкий день, коли болючі спогади про розстріляний на Майдані цвіт української нації наповнюють наші серця. Коли сльози обпікають душі...

Сім років тому Небесна Сотня піднялася над Україною, щоб стати білими янголами, щоб бути на сторожі нашої державності.

Це справжні ГЕРОЇ нашого часу! Для них Україна – велика цінність, за яку віддали найдорожче, що мали – свої життя...

Тож згадаймо їх нині, помолімося за світлі душі Героїв Небесної Сотні, бо поки ми пам'ятаємо – вони житимуть.

Слава Україні! Слава Героям!

З повагою, голова Заставнівської міської ради Василь Радиш,

депутати, виконавчий комітет, працівники міської ради.


Інформує Головне управління ДПС у Чернівецькій області

Микола Загарюк: Для списання сум недоїмки з ЄСВ необхідно подати заяву до 1 березня 2021 року

Заступник начаimage001.10.02.2021 1льника Головного управління ДПС у Чернівецькій області Микола Загарюк розповів платникам, про списання заборгованості з єдиного внеску на загальнообов'язкове соціальне страхування фізичним особи-підприємцям.

Зокрема Микола Загарюк зазначив, що фізичні – особи підприємці, які не отримували доходи, до 1 березня 2020 року можуть подати заяви на списання сум недоїмки з єдиного внеску. Заяви на списання недоїмки з єдиного соціального внеску подають фізичні особи - підприємці (крім підприємців, що обрали спрощену систему оподаткування) та особи, що провадять незалежну професійну діяльність, які за період з 1 січня 2017 року до 1 грудня 2020 року не отримували дохід (прибуток) від їх діяльності, що підлягає обкладенню податком на доходи фізичних осіб, мають право на списання суми недоїмки з єдиного внеску, а також штрафів та пені, нараховані на ці суми недоїмки, які не здійснювали діяльність та не отримували доходи упродовж 2017-2020 років мають до 01 березня 2021 року надати до податкової служби відповідну заяву та звітність.

Відеоматеріал по темі: https://cv.tax.gov.ua/media-ark/news-ark/453539.html

Тетяна Булавка: останній день подання Звіту неприбуткових організацій - 1 березня 2021 року

Заступник начальника Головного управління ДПС у Чернівецькій області Тетяна Булавка розповіла про зміни внесеними Законом України від 16.01.2020 № 466-IX «Про внесення змін до Податкового кодексу України щодо вдосконалення адміністрування податків, усунення технічних та логічних неузгодженостей у податковому законодавстві», зокрема щодо подання звіту про використання доходів (прибутків) неприбуткової організації та річної фінансової звітності професійними спілками, їх об’єднаннями та організаціями профспілок тільки у разі порушень пункту 133.4 статті 133 Податкового кодексу України.

Тобто, професійні спілки, їх об’єднання та організації профспілок – неприбуткові організації, не звільняються від звітування за результатами 2020 року та зобов’язані подати звіт про використання доходів (прибутків) неприбуткової організації та річну фінансову звітність у загальному порядку.

Відеоматеріал по темі: https://cv.tax.gov.ua/media-ark/news-ark/453530.html

Списання, прощення, розстрочення податкового боргу та ЄСВ: ТОП - 5 відповідей на запитання з онлайн тижня

У Головному управлінні ДПС у Чернівецькій області з 8 лютого до 12 лютого цього року проходив тиждень онлайн запитань до податківців.

11 лютого на запитання, що надходили під час гарячої лінії та онлайн щодо списання, прощення, розстрочення податкового боргу та ЄСВ відповідав спікер: Загарюк Микола - заступник начальника Головного управління ДПС у Чернівецькій області.

Після проведеного аналізу запитань визначено найбільш запитувані, які розміщені на сайті ДПС у Чернівецькій області: https://cv.tax.gov.ua/media-ark/news-ark/453679.html  

Серед найбільш запитуваних:

Кому із буковинців уже списано податковий борг та де отримати інформацію про таке списання? 

Загалом, 79 тисяч платників Чернівецької області отримали соціальну підтримку у вигляді списання податкового боргу у сумі 23,4 млн грн.

Зокрема, списанню підлягав податковий борг, загальна сума якого станом на 1 листопада 2020 року за всіма податками і зборами в цілому по Україні не перевищує 3 060 гривень та залишається несплаченим на дату списання такого боргу.

Інформацію про списання податкового боргу платник може отримати в приватній частині Електронного кабінету. Також інформація про суб’єктів господарювання, яким списано податковий борг в подальшому буде оприлюднена на вебпорталі ДПС.

Після проведення списання податкового боргу майно платника податків звільняється з-під податкової застави, виключається з відповідних державних реєстрів. До органів Державної виконавчої служби направляється інформація для закриття виконавчих проваджень.

Також списки можна переглянути за посиланням: https://cv.tax.gov.ua/media-ark/news-ark/449388.html 

Хто може скористатися відстроченням податкового боргу у сумі що не перевищує 6800 гривень? 

Згідно Закону України від 04.12.2020 року №1072-IX «Про внесення змін до Податкового кодексу України та інших законів України щодо соціальної підтримки платників податків на період здійснення обмежувальних протиепідемічних заходів, запроваджених з метою запобігання поширенню на території України гострої респіраторної хвороби COVID-19, спричиненої коронавірусом SARS-CoV-2» (пункт 2³ підрозділу 10  розділу XX «Перехідні положення» Податкового кодексу України) платники податків можуть скористатись правом на відстрочення податкового боргу.

 Відстрочення податкового боргу надається платникам податків – фізичним особам, у тому числі самозайнятим особам, що станом на 01 грудня 2020 року мали загальний розмір податкового боргу (у тому числі штрафні санкції, пеня та проценти за користування розстроченням/відстроченням) у сумі, що не перевищує 6800 гривень.

Для цього необхідно звернутись з відповідною заявою до контролюючого органу, де обліковується такий податковий борг. Зазначену заяву платником податків може бути подана як у паперовому вигляді (особисто звернутись до контролюючого органу або надіслати листа), так і в електронному вигляді через приватну частину Електронного кабінету.

Інформує Головне управління ДПС у Чернівецькій області

Порушники правил обігу пального сплатять понад один мільйон гривень штрафів

За інформаціimage001.10.02.2021 1єю управління контролю за обігом та оподаткуванням підакцизних товарів Головного управління ДПС у Чернівецькій області станом на 01.02.2021 року у Чернівецькій області налічувалось 9 суб'єктів господарювання, яким видано ліцензії на право зберігання пального, 75 суб'єктів господарювання яким видано ліцензії на право роздрібної торгівлі пальним та 28 суб'єктів господарювання яким видано ліцензії на право оптової торгівлі пальним.

Кількість діючих ліцензій на право роздрібної торгівлі – 217, на право зберігання пального, виключно для потреб власного споживання - 271.

Задля виявлення порушень щодо нелегального обігу пального, фахівцями Головного управління ДПС у Чернівецькій області упродовж січня проведено 3 фактичних перевірки суб'єктів, які здійснюють реалізацію пального.

В результаті встановлено 1 випадок реалізації пального без реєстрації акцизного складу та 3 випадки порушення ст. 230 ПКУ (наявність витратомірів та рівномірів – лічильників на місці відпуску пального).

За результатами виявлених порушень застосовано штрафних санкцій на суму 1,1 млн грн.

#РРО_актуальне запитання: Які відбулись зміни щодо застосування РРО у 2021 році?

Платникам слід знати, Закон України №1017 для платників податків вніс наступні законодавчі зміни:

обов’язкове застосування реєстраторів розрахункових операцій (РРО) для фізичних осіб - підприємців (ФОП) - платників єдиного податку, які здійснюють реалізацію лікарських засобів та медичних виробів, медичних послуг, складної побутової техніки та ювелірних виробів;

перенесено до 01.01.2022 року обов’язкове застосування РРО для ФОП - «єдинників» інших ризикових видів діяльності - реалізація товарів у мережі Інтернет, текстилю, автозапчастин та вживаних товарів, діяльність ресторанів, готелів та туристичних агентств;

відтерміновано до 01.01.2022 року обов’язкове застосування РРО для всіх ФОП - «єдинників» другої - четвертої групи;

скасовано штраф за невідповідність готівки в касі, штраф за неподання звітності з використання програмного РРО, штраф за попереднє програмування товарів та штраф за не створення контрольної стрічки на програмному РРО;

скасовується механізм компенсації частини штрафних санкцій покупцю (механізм «кешбек»);

при здійсненні розрахунків за послуги у разі проведення таких розрахунків виключно за допомогою банківських систем дистанційного обслуговування та/або сервісів переказу коштів РРО не застосовується;

розмір обсягу доходів для платників єдиного податку прив’язаний до мінімальної заробітної плати, встановленої на 01 січня звітного року (МЗП):
 І група - 167 МЗП, ІІ група - 834 МЗП, ІІІ група - 1167 МЗП);

розмір обсягу доходу для фізичних осіб - «єдинників» щодо не використання РРО встановлений у розмірі 220 МЗП (станом на 01 січня звітного року).

Застосування електронних сервісів: ТОП-5 запитань з онлайн тижня

У Головному управлінні ДПС у Чернівецькій області з 8 лютого до 12 лютого цього року проходив тиждень онлайн запитань до податківців.

10 лютого на запитання, що надходили під час гарячої лінії та онлайн спілкування щодо подання звітності в електронному вигляді та застосування електронних сервісів відповідали спікери: Булавка Тетяна - заступник начальника Головного управління ДПС у Чернівецькій області.

Після проведеного аналізу запитань визначено найбільш запитувані, які розміщені на сайті ДПС у Чернівецькій області: https://cv.tax.gov.ua/media-ark/news-ark/453451.html

З деякими з них пропонуємо ознайомитись нижче:

Де можна ознайомитися з переліком електронних сервісів ДПС? 

Електронні сервіси, розміщені на офіційному вебпорталі ДПС за посиланням: https://tax.gov.ua/diyalnist-/elektronnyi-servisi/elektronni-servisi-/

Які дії платника, якщо при підписанні документу виникає помилка «Невірний пароль або ключ пошкоджено»? 

Для усунення даної помилки необхідно перевірити:

який ключ кваліфікованого електронного підпису чи печатки використовується першим (вірна послідовність підписів для податкової звітності: бухгалтер-директор-електронна печатка);

правильність введення паролю, а саме: регістр вводу паролю, мову клавіатури тощо (створений пароль може містити особливі символи);

чи набраний пароль відповідає ключу, якій використовується (наприклад, пароль до ключа бухгалтера використовується тільки з ключем бухгалтера);

чи змінювалось ім’я файлу особистого ключа (у разі зміни ім’я файлу особистий ключ буде пошкоджено, тому необхідно звернутися до відокремленого пункту реєстрації користувачів Кваліфікованого надавача електронних довірчих послуг ІДД ДПС (далі – КН ЕДП ІДД ДПС), в якому отримували кваліфікований сертифікат, подати заяву на зміну статусу кваліфікованого сертифіката та новий комплект реєстраційних документів).

У разі, якщо жодна з рекомендацій не допомогла вирішити проблему необхідно звернутися до представництва КН ЕДП ІДД ДПС, в якому були отримані кваліфіковані сертифікати, подати заяву на скасування кваліфікованого сертифіката, згенерувати новий особистий ключ та отримати відповідні йому кваліфіковані сертифікати.

Де можна ознайомитись з Реєстром неприбуткових установ та організацій?

Повідомляємо, що Порядок ведення Реєстру неприбуткових установ та організацій, включення неприбуткових підприємств, установ та організацій до Реєстру та виключення з Реєстру визначено постановою Кабінету Міністрів України від 13.07.2016 року № 440 «Про затвердження Порядку ведення Реєстру неприбуткових установ та організацій, включення неприбуткових підприємств, установ та організацій до Реєстру та виключення з Реєстру» (далі - Порядок).

Для забезпечення органів державної влади та місцевого самоврядування, а також юридичних та фізичних осіб відомостями, що містяться у Реєстрі неприбуткових установ та організацій (далі - Реєстр), на офіційному вебпорталі ДПС забезпечено відкритий доступ до таких відомостей.

З Реєстром можна ознайомитись у відкритій та приватній частині Електронного кабінету, розміщеного на офіційному вебпорталі ДПС (https://cabinet.tax.gov.ua).

Звертаємо увагу, що робота у приватній частині Електронного кабінету здійснюється з використанням кваліфікованого електронного підпису (КЕП), отриманого у будь-якого Кваліфікованого надавача електронних довірчих послуг.

Щоб перевірити відомості щодо включення до Реєстру потрібно здійснити пошук за кодом ЄДРПОУ або найменуванням неприбуткової організації.

Офіційне інтернет-представництво Президента України
Офіційний портал Верховної Ради України
Офіційний портал органів виконавчої влади України
Верховний Суд України офіційний веб-сайт
Чернівецька районна військова адміністрація
Заставнівський опорний ЗЗСО І-ІІІ ст. - Головна сторінка
Заставнівський ЗЗСО І-ІІІ ступенів - Головна сторінка
Асоціація міст України - Головна сторінка
Гід з державних послуг
Заставнівська міська рада - YouTube
Ми у Фейсбуці - Заставнівська міська рада
Асоціація малих міст УКРАЇНИ
Чернівецька обласна військова адміністрація
Чернівецька обласна рада Офіційний сайт органу місцевого самоврядування
ГУ ПФУ в Чернівецькій області