Тел. (03737) 3-12-91, пн-пт 8:30–17:30
Ел.пошта: rada@zmr.gov.ua
Адреса: Чернівецька обл., Чернівецький р-н,
м. Заставна, вул. Самоврядування, 9

«ДЕНЬ З ПОЛІЦЕЙСЬКИМ ТА РЯТУВАЛЬНИКОМ» у Заставнівському опорному ЗЗСО І-ІІІ ст.

241246375 3019812251610714 4730646427493907068 nІНТЕРАКТИВНИЙ УРОК З ПРАВИЛ БЕЗПЕЧНОЇ ПОВЕДІНКИ


13 вересня в Україні стартували інформаційно-профілактичні заходи «День з поліцейським та рятувальником», під час яких поліцейські та надзвичайники пояснюють школярам правила безпечної поведінки на дорозі, алгоритм дій під час надзвичайних ситуацій, а також демонструють зразки спеціальної техніки та спецзасоби. Заходи проходять у форматі інтерактивних уроків до 25 вересня.


Кубок єднання-2021: команда Заставнівської міської ДЮСШ у півфіналі

241359197 223204959784248 3183849140961539192 n22 області,

400 команд юних футболістів —

в Україні тривають масштабні спортивні змагання

серед дітей віком 10-11 років.


Ініціатива Благодійного фонду "Фонд Ігоря Палиці "Тільки разом".

Команда юних футболістів КЗ "Заставнівська міська ДЮСШ" Заставнівської міської ради здобула перемогу у відбірковому матчі.

Найщиріші вітання!

Про скликання шістнадцятої сесії

Керуючись п. 8 ст. 42, ст. 46 Закону України «Про місцеве самоврядування в Україні»:

  1. Скликати шістнадцяту сесію VІІІ скликання Заставнівської міської ради 21 вересня 2021 року о 14:00 год у приміщенні Заставнівської міської ради (зал засідань).
  2. Спеціалістам міської ради взяти участь у розгляді питань та підготувати проєкти рішень.

Чернівецький обласний центр зайнятості інформує

Робота наslushba zainiatosti logo.2021 Буковині: найбільші зарплати роботодавці пропонують у сільському господарстві

Станом на 15 вересня 2021 року у Чернівецькій обласній службі зайнятості зареєстровано 896 вакансій із заробітною платою від мінімальної до 27 тис.грн. На 120 пропозицій роботи працедавці пропонують оплату понад 10 тис. Найбільшу заробітну плату  роботодавці пропонують на 4 вакансії.

  • Середній розмір заробітної плати по всіх вакансіях, які з початку року подали до служби зайнятості роботодавці,  склав 7549 грн, в той час як у минулому році цей показник складав 6260 грн, - зазначає директорка Чернівецького обласного центру зайнятості Любов Кожолянко

На зарплату 27 тис.грн роботодавці шукають водія автотранспортних засобів із категорією С та знаннями будови і правил експлуатації транспортних засобів для перевезення вантажу; тракториста, який має знання та навички експлуатації трактора, знайомий із системою технічного обслуговування машино-тракторного парку, може усунути  ознаки основних несправностей. Таку ж оплату праці пропонують трактористу-машиністу сільськогосподарського (лісогосподарського) виробництва для збору буряка та машиністу екскаватора одноковшового для виконання сільськогосподарських робіт.

20 тис.грн пропонують на 4 вакансії, зокрема, керівнику регіонального структурного підрозділу, який має досвід роботи в сфері кредитування, вміє організувати роботу та укомплектувати команду. Двом трактористам-машиністам сільськогосподарського (лісогосподарського) виробництва із посвідченням тракториста-машиніста категорії А2, для виконання сільськогосподарських робіт з можливістю ремонту техніки, а також електрозварнику ручного зварювання.

На 19 тис.грн шукають майстра цеху, на 18 тис.грн — завідувача аптеки, на 15 тис.грн — слюсаря-інструментальника, слюсаря з ремонту колісних транспортних засобів, водія автотранспортних засобів, економіста, електрогазозварника.

Від 12 до 14 тис.грн пропонують слюсарю з механоскладальних робіт, слюсарю-електрику з ремонту електроустаткування, агенту торговельному, електрогазозварнику, електромеханіку з ліфтів, обвалювальнику м'яса, монтеру із захисту підземних трубопроводів від корозії, майстру з ремонту, машиністу екскаватора, машиністу автогрейдера, провізору, столяру, верстатникам деревообробних верстатів та машиністу крана.

Сектор інформаційної роботи  

Чернівецького обласного центру зайнятості

slushba zainiatosti 15.09.2021


Чергова спортивна гордість громади

241751120 410070613813454 8320370810424439730 nЗнову маємо приємні спортивні новини!
 
Вихованець відділення гандболу комунального закладу "Заставнівська міська дитячо-юнацька спортивна школа" Заставнівської міської ради Павло Чефурко нині — гравець професійного гандбольного клубу Суперліги "ЦСКА-ШВСМ" м. Київ.
 
Про це повідомив тренер Сергій Кулінкович.
 
Пишаємося здобутками нашого спортсмена Павла Чефурка і щиро бажаємо здоров'я, позитиву, професійних успіхів і перемог!
 
Нехай скарбничка цінних нагород доповнюється після кожного турніру!

Головне управління ДПС у Чернівецькій області. Оновлено

image001.10.02.2021 1Розмір нецільової благодійної допомоги, яка не підлягає оподаткуванню ПДФО

У Головному управлінні ДПС у Чернівецькій області роз’яснюють, не включається до оподатковуваного доходу сума нецільової благодійної допомоги, у тому числі матеріальної, що надається резидентами – юридичними або фізичними особами на користь платника податку протягом звітного податкового року сукупно у розмірі, що не перевищує суми граничного розміру доходу, визначеного згідно з абзацом першим п.п. 169.4.1 п. 169.4 ст. 169 Податкового кодексу України, встановленого на 1 січня такого року (у 2019 році – 2690 грн., у 2020 році – 2940 грн., у 2021 році – 3180 гривень).

Спрощена система оподаткування: дохід платника у разі використання платіжних терміналів

Яка сума вважається доходом ФОП – платника ЄП (першої – третьої груп) у разі використання платіжних терміналів при здійсненні розрахунків за товари (роботи, послуги): повна сума виручки (з врахуванням суми комісії, утриманої банком) чи сума виручки за мінусом суми комісії, утриманої банком? 

У Головному управлінні ДПС у Чернівецькій області роз’яснюють, порядок застосування спрощеної системи оподаткування, обліку та звітності визначено у главі 1 розд. XIV Податкового кодексу України від 02 грудня 2010 року № 2755-VI зі змінами та доповненнями (далі – ПКУ).

Згідно з п.п. 1 п. 292.1 ст. 292 ПКУ для фізичної особи – підприємця – платника єдиного податку доходом є дохід, отриманий протягом податкового (звітного) періоду в грошовій формі (готівковій та/або безготівковій); матеріальній або нематеріальній формі, визначеній п. 292.3 ст. 292 ПКУ. При цьому до доходу не включаються отримані такою фізичною особою пасивні доходи у вигляді процентів, дивідендів, роялті, страхові виплати і відшкодування, доходи у вигляді бюджетних грантів, а також доходи, отримані від продажу рухомого та нерухомого майна, яке належить на праві власності фізичній особі та використовується в її господарській діяльності.

До суми доходу платника єдиного податку включається вартість безоплатно отриманих протягом звітного періоду товарів (робіт, послуг) (абзац перший п. 292.3 ст. 292 ПКУ).

Датою отримання доходу платника єдиного податку є дата надходження коштів платнику єдиного податку у грошовій (готівковій або безготівковій) формі, дата підписання платником єдиного податку акта приймання-передачі безоплатно отриманих товарів (робіт, послуг). Для платника єдиного податку третьої групи, який є платником податку на додану вартість, датою отримання доходу є дата списання кредиторської заборгованості, за якою минув строк позовної давності (п. 292.6 ст. 292 ПКУ).

Отже, якщо при здійсненні розрахунків за товари (роботи послуги) із використанням платіжних терміналів з суми виручки банком утримується комісійна винагорода за послуги з розрахункового обслуговування, то доходом фізичної особи – підприємця – платника єдиного податку вважається вся вартість реалізованого товару (робіт, послуг) з врахуванням відсотків (комісії) банку. При цьому, датою отримання доходу є дата надходження коштів на розрахунковий рахунок платника єдиного податку.

Подання одноразової (спеціальної) добровільної декларації не є фактом підтвердження переходу права на активи, які зазначаються у такій декларації

У Головному управлінні ДПС у Чернівецькій області звертають увагу, що згідно абзацу третього п. 1 підрозд. 9 прим. 4 розд. ХХ «Перехідні положення» Податкового кодексу України подання одноразової (спеціальної) добровільної декларації (далі – Декларація) не є окремим спеціальним порядком офіційного визнання або підтвердження державою фактів виникнення, переходу або припинення прав на активи, щодо яких подається така Декларація.

ПДФО запитання: Чи підлягає оподаткуванню ПДФО дохід від продажу ФО придбаних у банку банківських металів?

У Головному управлінні ДПС у Чернівецькій області роз’яснюють, згідно з п. 1 ст. 1 Закону України від 21 червня 2018 року № 2473-VIII «Про валюту і валютні операції» (далі – Закон № 2473) валютні цінності – це національна валюта (гривня), іноземна валюта та банківські метали.

При цьому п. 2 ст. 1 Закону № 2473 встановлено, що термін «банківські метали» вживається у значенні, визначеному Законом України від 18 листопада 1997 року № 637/97-ВР «Про державне регулювання видобутку, виробництва і використання дорогоцінних металів і дорогоцінного каміння та контроль за операціями з ними» із змінами та доповненнями (далі – Закон № 637/97-ВР).

Відповідно до п. 13 ст. 1 Закону № 637/97-ВР банківські метали – це золото, срібло, платина, метали платинової групи, доведені (афіновані) до найвищих проб у зливках і порошках, що мають сертифікат якості, а також монети, вироблені з дорогоцінних металів.

Згідно з п.п. 14.1.247 п. 14.1 ст. 14 Податкового кодексу України від 02 грудня 2010 року №2755-VІ із змінами та доповненнями (далі – ПКУ) торгівля валютними цінностями – операції, пов’язані з переходом права власності на національну валюту України, іноземну валюту, платіжні документи та інші цінні папери, виражені у національній валюті України, в іноземній валюті або банківських металах, банківські метали.

До загального місячного (річного) оподатковуваного доходу платника податку не включаються, доходи від операцій з валютними цінностями (крім цінних паперів), пов’язаних з переходом права власності на такі валютні цінності, за виключенням доходів, оподаткування яких прямо передбачено іншими нормами розд. IV ПКУ (п.п. 165.1.51 п. 165.1 ст. 165 ПКУ).

Враховуючи викладене, дохід від продажу фізичною особою придбаних у банку банківських металів оподаткуванню не підлягає.

ПРРО запитання: порядок видачі коштів у разі повернення товару, або скасування помилково проведеної суми розрахунку через РРО

Який порядок видачі коштів у разі повернення товару (відмови від послуги, прийняття цінностей під заставу, виплати виграшів у державні лотереї та в інших випадках) або скасування помилково проведеної суми розрахунку через РРО та/або ПРРО? 

У Головному управлінні ДПС у Чернівецькій області роз’яснюють, реєстрація видачі коштів у разі скасування помилково проведеної через реєстратор розрахункових операцій (далі – РРО) суми розрахунку здійснюється шляхом реєстрації від’ємної суми. При цьому забороняється реєструвати через РРО від’ємні суми з використанням операції «сторно».

Водночас суб’єкти господарювання, які застосовують програмні РРО (далі – ПРРО), можуть використати операцію «сторно», однак до моменту реєстрації наступного розрахункового документа таким ПРРО. У такому разі, якщо сформований розрахунковий документ через ПРРО із помилковою сумою за розрахункову операцію, то така операція скасовується шляхом наступної реєстрації операції «сторно» із реєстрацією такої операції на фіскальному сервері, формуванням фіскального номера розрахункового документа на таку операцію та зазначенням фіскального номера розрахункового документа, який сторнується.

За фактом видачі коштів та скасуванням помилково проведеної через РРО та/або ПРРО суми розрахунку, помилкової форми оплати складаються акти. Так, якщо сума коштів, виданих при поверненні товару чи рекомпенсації раніше оплаченої послуги, перевищує 100 грн., то матеріально відповідальна особа господарської одиниці або особа, яка безпосередньо здійснює розрахунки, повинна скласти акт про видачу коштів.

Такий самий акт складається під час скасування помилково проведеної через РРО та/або ПРРО суми розрахунку або помилково вибраної форми оплати (готівка, картка, кредит тощо). В акті зазначаються дані про помилкову суму та реквізити розрахункового документа.

Зазначені акти передаються до бухгалтерії суб’єкта господарювання і зберігаються протягом трьох років. У разі відсутності у суб’єкта господарювання бухгалтерії зазначені акти слід зберігати у будь-який зручний та не заборонений чинним законодавством спосіб.

Разом з тим, суб’єкти господарювання, які здійснюють розрахункові операції в готівковій та/або в безготівковій формі, зобов’язані надавати особі, яка отримує або повертає товар, отримує послугу або відмовляється від неї, включаючи ті, замовлення або оплата яких здійснюється з використанням мережі Інтернет, при отриманні товарів (послуг) в обов’язковому порядку розрахунковий документ встановленої форми та змісту на повну суму проведеної операції, створений в паперовій та/або електронній формі.

Спрощена система оподаткування: діяльність в сфері страхування

Чи мають право ФОП платники ЄП першої – третьої груп бути страховими посередниками (у т. ч. страховими агентами) та здійснювати діяльність в сфері страхування враховуючи норми ЗУ «Про страхування»? 

У Головному управлінні ДПС у Чернівецькій області роз’яснюють, фізичні особи – підприємці платники єдиного податку першої, другої груп не можуть бути страховими посередниками (у т. ч. страховими агентами) та здійснювати діяльність в сфері страхування.

Однак фізичні особи – підприємці – платники єдиного податку на третій групі мають право здійснювати діяльність страхових агентів.


ПДФО запитання: до яких бюджетів сплачується податок на доходи з фізичних осіб з інших доходів ніж зарплата

До якого бюджету повинен сплачувати ПДФО СГ, який не має відокремлених структурних підрозділів, а має власні або орендовані приміщення (будівлі) в різних регіонах України або/та районах міста, де працюють наймані працівники такого СГ, з доходів інших ніж заробітна плата, в тому числі дивідендів, які виплачуються таким працівникам? 

У Головному управлінні ДПС у Чернівецькій області роз’яснюють, порядок сплати (перерахування) податку на доходи фізичних осіб (далі – ПДФО) до бюджету передбачено ст. 168 Податкового кодексу України від 02 грудня 2010 року № 2755-VI із змінами та доповненнями (далі – ПКУ), відповідно до якої ПДФО, утриманий з доходів резидентів та нерезидентів, підлягає зарахуванню до бюджету згідно з нормами Бюджетного кодексу України від 08 липня 2010 року № 2456-VI із змінами та доповненнями (далі – БКУ).

Такий порядок застосовується всіма юридичними особами, у тому числі такими, що мають філії, відділення, інші відокремлені підрозділи, що розташовані на території іншої територіальної громади, ніж така юридична особа, а також відокремленими підрозділами, яким в установленому порядку надано повноваження щодо нарахування, утримання і сплати (перерахування) до бюджету податку (п.п. 168.4.2 п. 168.4 ст. 168 ПКУ).

Згідно з ст. 64 БКУ ПДФО, який сплачується (перераховується) податковим агентом – юридичною особою (її філією, відділенням, іншим відокремленим підрозділом) чи представництвом нерезидента – юридичної особи, зараховується до відповідного бюджету за їх місцезнаходженням (розташуванням) в обсягах податку, нарахованого на доходи, що виплачуються фізичній особі.

Відповідно до п.п. 168.4.4 п. 168.4 ст. 168 ПКУ юридична особа за своїм місцезнаходженням та місцезнаходженням не уповноважених сплачувати податок відокремлених підрозділів, відокремлений підрозділ, який уповноважений нараховувати, утримувати і сплачувати (перераховувати) до бюджету податок, за своїм місцезнаходженням одночасно з поданням документів на отримання коштів для виплати належних платникам податку доходів, сплачує (перераховує) суми утриманого податку на відповідні рахунки, відкриті в органах, що здійснюють казначейське обслуговування бюджетних коштів, за місцезнаходженням відокремлених підрозділів, а у випадках, передбачених ПКУ, – за місцезнаходженням земельних ділянок, земельних часток (паїв), виділених або не виділених в натурі (на місцевості).

Враховуючи викладене, у разі нарахування (виплати) доходів інших ніж заробітна плата, в тому числі дивідендів, фізичним особам, які одночасно є працівниками неуповноваженого відокремленого (структурного) підрозділу, то ПДФО, утриманий з доходів інших ніж заробітна плата, в тому числі дивідендів, які виплачуються таким працівникам, повинен перераховуватись до відповідного бюджету за місцезнаходженням (розташуванням) такого відокремленого (структурного) підрозділу.

Термін сплати збору з одноразового (спеціального) добровільного декларування

У Головному управлінні ДПС у Чернівецькій області звертають увагу, що відповідно до п. 12 підрозділу 9 прим. 4 розділу ХХ Податкового Кодексу України сплата збору з одноразового (спеціального) добровільного декларування здійснюється декларантом протягом 30 календарних днів з дати подання одноразової (спеціальної) добровільної декларації.

У разі вибору декларантом у межах одноразового (спеціального) добровільного декларування ставки збору з одноразового (спеціального) добровільного декларування, що передбачає сплату такого платежу трьома рівними частинами, сплата збору з одноразового (спеціального) добровільного декларування здійснюється декларантом: першого платежу - протягом 30 календарних днів з дати подання одноразової (спеціальної) добровільної декларації; другого платежу - до 1 листопада 2023 року; третього платежу - до 1 листопада 2024 року.

Спрощена система оподаткування: дохід платника ЄП

Чи включається до доходу ФОП – платника ЄП сума коштів, отримана від продажу товарів (робіт, послуг), перерахована з одного поточного рахунку на інший, що відкриті для здійснення підприємницької діяльності? 

У Головному управлінні ДПС у Чернівецькій області роз’яснюють, до доходу фізичної особи – підприємця – платника єдиного податку включаються усі кошти, які отримуються платником єдиного податку на поточний рахунок, що відкритий для здійснення підприємницької діяльності.

Порядок обрання або переходу на спрощену систему оподаткування платниками єдиного податку

Фахівці податкової служби Буковини нагадують, що відповідно до п. 298.1 ст. 298 Податкового кодексу України порядок обрання або переходу на спрощену систему оподаткування платниками єдиного податку першої – третьої груп здійснюється відповідно до підпунктів 298.1.1 – 298.1.4 п. 298.1 ст. 298 ПКУ.

Згідно з п.п. 298.1.1 п. 298.1 ст. 298 ПКУ для обрання або переходу на спрощену систему оподаткування суб’єкт господарювання подає до контролюючого органу за місцем податкової адреси заяву.

Заява подається за вибором платника податків, якщо інше не передбачено ПКУ, в один з таких способів:

1) особисто платником податків або уповноваженою на це особою;

2) надсилається поштою з повідомленням про вручення та з описом вкладення;

3) засобами електронного зв’язку в електронній формі з дотриманням вимог законів України від 22 травня 2003 року № 851-ІV «Про електронні документи та електронний документообіг» зі змінами та доповненнями та від 05 жовтня 2017 року № 2155-VIII «Про електронні довірчі послуги» зі змінами та доповненнями;

4) державному реєстратору під час державної реєстрації створення юридичної особи або державної реєстрації фізичної особи – підприємця. Відповідна заява або відомості передаються до контролюючих органів у порядку, встановленому Законом України від 15 травня 2003 року № 755-ІV «Про державну реєстрацію юридичних осіб, фізичних осіб – підприємців та громадських формувань» зі змінами та доповненнями.

Підпунктом 298.1.2 п. 298.1 ст. 298 ПКУ визначено, що зареєстровані в установленому порядку фізичні особи – підприємці, які до закінчення місяця, в якому відбулася державна реєстрація, подали заяву щодо обрання спрощеної системи оподаткування та ставки єдиного податку, встановленої для першої або другої групи, вважаються платниками єдиного податку з першого числа місяця, наступного за місяцем, у якому відбулася державна реєстрація.

Зареєстровані в установленому законом порядку суб’єкти господарювання (новостворені), які протягом 10 днів з дня державної реєстрації подали заяву щодо обрання спрощеної системи оподаткування та ставки єдиного податку, встановленої для третьої групи, яка не передбачає сплату податку на додану вартість, вважаються платниками єдиного податку з дня їх державної реєстрації.

Відповідно до п.п. 298.1.4 п. 298.1 ст. 298 ПКУ суб’єкт господарювання, який є платником інших податків і зборів відповідно до норм ПКУ, може прийняти рішення про перехід на спрощену систему оподаткування шляхом подання заяви до контролюючого органу не пізніше ніж за 15 календарних днів до початку наступного календарного кварталу. Такий суб’єкт господарювання може здійснити перехід на спрощену систему оподаткування один раз протягом календарного року.

Перехід на спрощену систему оподаткування суб’єкта господарювання, зазначеного в абзаці першому п.п. 298.1.4 п. 298.1 ст. 298 ПКУ, може бути здійснений за умови, якщо протягом календарного року, що передує періоду переходу на спрощену систему оподаткування, суб’єктом господарювання дотримано вимоги, встановлені в п. 291.4 ст. 291 ПКУ.

До поданої заяви додається розрахунок доходу за попередній календарний рік, який визначається з дотриманням вимог, встановлених главою 1 «Спрощена система оподаткування, обліку та звітності» розд. XIV ПКУ.

При цьому якщо суб’єкт господарювання протягом календарного року, що передує року обрання спрощеної системи оподаткування, самостійно прийняв рішення про припинення фізичної особи – підприємця, то при переході на спрощену систему оподаткування до розрахунку доходу за попередній календарний рік включається вся сума доходу, отриманого такою особою в результаті провадження господарської діяльності за такий попередній календарний рік.

Подання уточнюючої декларації з одноразового декларування після закінчення періоду кампанії декларування не передбачено

У Головному управлінні ДПС у Чернівецькій області звертають увагу, що відповідно до п.п. 6.3 п. 6 підрозділу 9 прим. 4 розділу ХХ Податкового кодексу України у період проведення одноразового (спеціального) добровільного декларування відповідно до підрозділу 9 прим. 4 розділу ХХ Кодексу декларант має право уточнити інформацію, зазначену у попередньо поданій одноразовій (спеціальній) добровільній декларації, виключно шляхом подання нової одноразової (спеціальної) добровільної декларації у порядку, визначеному підрозділом 9 прим. 4 розділу ХХ Кодексу. При цьому попередньо подана одноразова (спеціальна) добровільна декларація, інформація з якої уточнюється, вважається анульованою. Після завершення періоду проведення одноразового (спеціального) добровільного декларування платник податків має право подати уточнюючий розрахунок до раніше поданої одноразової (спеціальної) добровільної декларації виключно у випадках, передбачених підрозділом 9 прим. 4 розділу ХХ Кодексу.

Таким чином, уточнююча декларація після завершення періоду проведення кампанії декларування подається за умови подання декларантом звітної (нової звітної) декларації до строку закінчення зазначеного декларування та отримання за результатами проведеної камеральної перевірки повідомлення, а отже подання уточнюючої декларації після закінчення періоду кампанії декларування з будь-яких інших підстав положеннями підрозділу 9 прим. 4 розділу ХХ Кодексу не передбачено.


 ФОПам, які набули статус пенсіонера повідомляти податковий орган про такий статус не потрібно

У Головному управлінні ДПС у Чернівецькій області роз’яснюють, що згідно част. 4 ст. 4 Закону України «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» ФОП, в тому числі ті, які обрали спрощену систему оподаткування, особи, які провадять незалежну професійну діяльність, та члени фермерського господарства (якщо вони не належать до осіб, які підлягають страхуванню на інших підставах) звільняються від сплати за себе єдиного внеску на загальнообов’язкове державне соціальне страхування (далі -ЄВ), якщо вони отримують пенсію за віком або за вислугу років, або є особами з інвалідністю, або досягли віку, встановленого ст. 26 Закону України №1058-IV «Про загальнообов’язкове державне пенсійне страхування» та отримують відповідно до закону пенсію або соціальну допомогу.

Такі особи можуть бути платниками єдиного внеску виключно за умови їх добровільної участі у системі загальнообов’язкового державного соціального страхування.

На сьогодні обмін даними між Державною податковою службою України, Пенсійним фондом України та фондами соціального страхування відбувається відповідно до Протоколів обміну інформацією.

ДПС та ПФУ складається Протокол про обмін інформацією щодо даних про фізичних осіб (платників ЄВ), відповідно до норм якого ПФУ щомісяця надає ДПС інформацію щодо фізичних осіб про те, що вони є пенсіонерами за віком або за вислугою років, або є особами з інвалідністю, із зазначенням дати встановлення пенсії або інвалідності.

Отже, ФОП, особам, які провадять незалежну професійну діяльність, та членам фермерського господарства, що набули статус пенсіонера та отримують відповідно до закону пенсію, або є особами з інвалідністю окремо повідомляти контролюючий орган про такий статус не потрібно.

Водночас, у разі якщо такі особи отримують соціальну допомогу по інвалідності від Фонду соціального страхування або Управління праці та соціального захисту населення, то підтвердженням встановлення інвалідності є довідка до акту огляду в медико-соціальній експертній комісії про встановлення групи інвалідності, яка надається до контролюючого органу за місцем реєстрації.

Про період щорічної відпустки платники ЄП першої та другої груп повідомляють заявою довільної форми

У Головному управлінні ДПС у Чернівецькій області нагадують, що платники єдиного податку першої і другої груп сплачують єдиний податок шляхом здійснення авансового внеску не пізніше 20 числа (включно) поточного місяця.

Нарахування авансових внесків для платників ЄП першої і другої груп здійснюється контролюючими органами на підставі заяви такого платника щодо розміру обраної ставки єдиного податку, заяви щодо періоду щорічної відпустки та/або заяви щодо терміну тимчасової втрати працездатності.

Платники єдиного податку першої і другої груп, які не використовують працю найманих осіб, звільняються від сплати ЄП протягом одного календарного місяця на рік на час відпустки, а також за період хвороби, підтвердженої копією листка (листків) непрацездатності, якщо вона триває 30 і більше календарних днів.

Інформація про період щорічної відпустки і терміни втрати працездатності з обов’язковим додаванням копії листка непрацездатності подається за заявою у довільній формі, при цьому окремого терміну подання заяви щодо періоду щорічної відпустки і терміну втрати працездатності нормами ПКУ не передбачено.

З метою уникнення порушення терміну сплати авансових платежів рекомендуємо подавати до контролюючого органу заяву щодо періоду щорічної відпустки до початку відпустки, а заяву щодо терміну втрати працездатності з обов’язковим додаванням копії листка непрацездатності подавати одразу після закінчення лікарняного.

Податкова амністія: Одноразову (спеціальну) добровільну декларацію декларант має подати особисто в електронній формі

У Головному управлінні ДПС у Чернівецькій області роз’яснюють, згідно з п. 3 підрозд. 9 прим. 4 розд. ХХ «Перехідні положення» Податкового кодексу України скористатися одноразовим (спеціальним) добровільним декларуванням можуть фізичні особи – резиденти, у тому числі самозайняті особи, а також фізичні особи, які не є резидентами України, але які були резидентами на момент отримання (набуття) об’єктів декларування чи на момент нарахування (отримання) доходів, за рахунок яких були отримані (набуті) об’єкти декларування, і які відповідно до ПКУ є чи були платниками податків (далі – декларант).

Відповідно до п.п. 6.2 п. 6 підрозд. 9 прим. 4 розд. ХХ «Перехідні положення» ПКУ одноразова (спеціальна) добровільна декларація (далі – Декларація) подається безпосередньо декларантом до контролюючого органу, в електронній формі з урахуванням вимог, встановлених розд. II ПКУ, та особливостей, встановлених підрозд. 9 прим. 4 розд. ХХ «Перехідні положення» ПКУ.

При цьому, згідно з п. 42 прим. 1.5 ст. 42 прим. 1 розд. II ПКУ платник податків стає користувачем Електронного кабінету та набуває право, зокрема, подавати звітність в електронній формі після проходження в електронному кабінеті електронної ідентифікації онлайн з використанням кваліфікованого електронного підпису з дотриманням вимог Закону України від 22 травня 2003 року № 851-IV «Про електронні документи та електронний документообіг» із змінами та доповненнями та Закону України від 05 жовтня 2017 року № 2155-VIII «Про електронні довірчі послуги» із змінами та доповненнями або тих сервісів ідентифікації, використання яких дозволяється методологом Електронного кабінету.

Таким чином, Декларацію декларант має подати особисто в електронній формі.

За зберігання, транспортування, продаж алкогольних напоїв та тютюнових виробів без марок акцизного податку України передбачено штраф

У Головному управлінні ДПС у Чернівецькій області роз’яснюють, що згідно з п. 226.9 ст. 226 Податкового кодексу України алкогольні напої та тютюнові вироби вважаються такими, що немарковані:

алкогольні напої та тютюнові вироби з підробленими марками акцизного податку; алкогольні напої та тютюнові вироби, марковані з відхиленням від вимог Положення про виготовлення, зберігання, продаж марок акцизного податку та маркування алкогольних напоїв, тютюнових виробів і рідин, що використовуються в електронних сигаретах, затвердженого постановою Кабінету Міністрів України від 27 грудня 2010 року № 1251 зі змінами та доповненнями, відповідно до якого здійснюються виготовлення, зберігання, продаж марок акцизного податку та маркування алкогольних напоїв і тютюнових виробів, та/або марками, що не видавалися безпосередньо виробнику або імпортеру зазначеної продукції; вироблені в Україні алкогольні напої з марками акцизного податку, на яких зазначення суми акцизного податку, сплаченого за одиницю маркованої продукції, не відповідає сумі, визначеній з урахуванням чинних на дату розливу продукції ставок акцизного податку, міцності продукції та місткості тари; алкогольні напої іноземного виробництва з марками акцизного податку, на яких зазначена сума акцизного податку, сплаченого за одиницю маркованої продукції, не відповідає сумі, визначеній з урахуванням міцності продукції, місткості тари та розміру ставок акцизного податку, діючих на момент виробництва марки; сигарети, цигарки та сигарили, що вироблені після 01 січня 2021 року, в яких кількість одиниць у пачці (упаковці) не відповідає кількості одиниць, зазначеній на марках акцизного податку.

Відповідальність за недодержання порядку маркування, продажу алкогольних напоїв і тютюнових виробів, несплату чи несвоєчасну сплату податку несуть виробники (замовники), імпортери, продавці таких товарів та їх посадові особи відповідно до закону (п. 228.9 ст. 228 ПКУ).

Відповідно до частини першої ст. 156 Кодексу України про адміністративні правопорушення від 07 грудня 1984 року № 8073-X зі змінами і доповненнями (далі – КУпАП) роздрібна або оптова торгівля, зокрема, алкогольними напоями чи тютюновими виробами без марок акцизного податку чи з підробленими марками цього податку – тягне за собою накладення штрафу від двохсот до шестисот неоподатковуваних мінімумів доходів громадян з конфіскацією предметів торгівлі та виручки, одержаної від продажу предметів торгівлі.

 Детальніше за посиланням: https://cv.tax.gov.ua/media-ark/news-ark/501997.html  

Буковинські підприємства заплатили 144,5 млн грн податку на прибуток

За інформацією Головного управління ДПС у Чернівецькій області індикативні показники за вісім місяців цього року виконано на 120,1 відсоток. Додатково надійшло 24,2 млн грн податку на прибуток.

Щодо декларування податку на прибуток за перше півріччя 2021 року, то податківці стверджують, що кампанія пройшла успішно. Загалом платники податку на прибуток, а це підприємства області на загальній системі оподаткування, задекларували 7834,0 млн грн отриманих доходів. А сума задекларованого податку на прибуток складає 64,6 млн грн, що на 11,9 млн грн більше як за перше півріччя 2020 року.

Разом з тим, збитки на 647,5 млн грн задекларували 18 підприємств краю. Торік за цей період було задекларовано збитків на суму 763,0 млн грн

Незважаючи на зменшення «збитковості» податківці проводять аналіз усіх причин збитковості, оскільки результати податкових перевірок підтверджують, що у більшості випадків суб’єкти господарювання декларують збитки штучно, задля мінімізації податкових надходжень. Загалом у 2021 році під час перевірок аудитори зменшили неправомірно відображене від’ємне значення об’єкта оподаткування податком на прибуток на 12,3 млн грн. Саме тому податківці рекомендують таким «збитковим» підприємствам ще раз самостійно перевірити показники своїх декларацій та за необхідності їх привести у відповідність до норм ПКУ.

Розширено перелік операцій за рахунками фізичних осіб для одноразового (спеціального) добровільного декларування

У Головному управлінні ДПС у Чернівецькій області нагадують, що Національний банк України розширив перелік операцій за поточними рахунками фізичних осіб (резидентів та нерезидентів).

Так, з 01 вересня 2021 року ці особи зможуть зараховувати кошти з поточних рахунків зі спеціальним режимом використання для одноразового (спеціального) добровільного декларування на поточні рахунки в іноземній та національній валюті. 

Зміни внесено з метою приведення нормативно-правової бази Національного банку у відповідність до Закону України від 15 липня 2021 року № 1539-ІХ «Про внесення змін до Податкового кодексу України щодо стимулювання детінізації доходів та підвищення податкової культури громадян шляхом запровадження добровільного декларування фізичними особами належних їм активів та сплати одноразового збору до бюджету».

Також Національний банк удосконалив низку інших норм стосовно проведення деяких валютних операцій.

Відповідні зміни затверджені постановою Правління Національного банку від 12 серпня 2021 року № 86 "Про затвердження Змін до Положення про заходи захисту та визначення порядку здійснення окремих операцій в іноземній валюті". Вони набрали чинності з 01 вересня.  
Вітаємо з днем народження

241879469 409307507223098 2472404710586885667 nВітаємо з ювілеєм громадську діячку, активістку, депутатку Заставнівської міської ради VIII скликання — Юлію Іванівну Дупешко-Джус.

Шановна імениннице!


Бажаємо Вам міцного здоров'я, родинної злагоди, добробуту, позитивного мислення, мудрості і виваженості у прийнятті важливих рішень!

Нехай ця щедра осіння пора дарує Вам незабутні щасливі моменти! Хай здійсняться хороші мрії, а життя квітує добротою.


З днем народження!

З повагою, голова Заставнівської громади Василь Радиш,
депутати, виконавчий комітет і колектив міської ради.

Вітаємо з днем народження

IMG 20210911 125007 706Сьогодні свій неповторний день народження святкує Юрій Іванович Бурдейний — надзвичайно багатогранна, мудра, успішна людина, яка завжди бере активну участь у житті громади.

Шановний імениннику!

Вітаємо Вас нині, у цей сонячний вересневий час, і щиро бажаємо Вам відмінного настрою і міцного здоров'я, здійснення хороших мрій і успіху у всіх починаннях! Добра і злагоди у Вашій сім'ї, радості від кожного нового дня!
Нехай Всевишній благословить Вас і Ваших близьких, дарує щасливе довголіття!
 
З днем народження!
 
З повагою, голова Заставнівської громади Василь Радиш,
депутати, виконавчий комітет і колектив міської ради.

Вітання спортсменам

IMG 20210911 122249 351Директор комунального закладу "Заставнівська міська ДЮСШ" Заставнівської міської ради, депутат VIII скликання Інна Ігорівна Леваніна щиро вітає колектив спортивної школи, тренерів, викладачів і вихованців закладу зі святом — Днем фізичної культури і спорту України:

— Дорогі друзі! Колеги! Діти!

Вітаючи сьогодні вас тішуся, що для нас усіх спорт є тією провідною зіркою, на світло якої орієнтуємося щоденно!

Бажаю вам доброго здоров'я, спортивного азарту, амбітних цілей і яскравих досягнень!

Нехай полум'я олімпійського вогню освітлює ваші життєві дороги!

Вітаю і щиро вболіваю за кожного з вас!

Вітаємо з Днем фізичної культури і спорту України

IMG 20210911 120525 553Щороку в Україні в другу суботу вересня відзначається свято, що є уособленням здорового способу життя — День фізичної культури і спорту.

Тож сьогодні наші найщиріші вітання адресуємо усім причетним — тренерам, викладачам фізичної культури, спортсменам, кожному, хто займається спортом професійно або ж вважає його пріоритетним для себе.

Шановні спортсмени!

Бажаємо вам міцного-преміцного здоров'я, гарту, витривалості і терпіння на шляху до власного спортивного олімпу!

Малюйте перед собою величні вершини і сміливо підкорюйте їх! Будьте сильними і мудрими, будьте взірцями для всіх! А ми завжди радіємо вашим успіхам!

Зі святом!

З повагою, голова Заставнівської громади Василь Радиш,

депутати, виконавчий комітет і колектив міської ради.

У Заставні привітали юних гандболістів

IMG 20210910 183837 223
У другу суботу вересня в Україні відзначають День фізичної культури та спорту.

ГО  "Заставнівська районна федерація гандболу" та ГО "Гандбольний клуб" Заставна" напередодні свята відзначили кращих юних спортсменів відділення гандболу комунального закладу "Заставнівська міська дитячо-юнацька спортивна школа" Заставнівської міської ради.
 
Вітаємо всіх спортсменів із професійним святом! А юним гандболістам бажаємо успіхів у обраному виді спорту та обов'язково досягнути високих спортивних вершин!

Заставнівська філія Чернівецького обласного центру зайнятості інформує

241692444 1009581266464373 7971205651899103364 nДосить часто люди, які шукають роботу за сприяння служби зайнятості, потребують підвищення кваліфікації, перепідготовки, а іноді й здобуття нової професії, яка є потрібною на ринку праці. Такі послуги можна отримати в службі зайнятості, де запропонують скористатись програмою професійного навчання. Одним із основних завдань в роботі  Заставнівської районної філії Чернівецького обласного центру зайнятості зайнятості є налагодження тісної співпраці з роботодавцями для задоволення їх кадрових потреб, зокрема шляхом організації та проведення професійного навчання безробітних. В умовах сучасного ринку праці надзвичайно важливими стали розуміння та готовність працівника навчатися та підвищувати кваліфікацію упродовж всієї своєї діяльності.

З року в рік вже стало традицією перед початком опалювального сезону проводити щорічну перевірку знань для працівників котелень шляхом підвищення кваліфікації на курсах цільового призначення з подальшим працевлаштуванням.

Цього року Заставнівська районна філія Чернівецького обласного центру зайнятості плідно співпрацює з Івано-Франківським центром професійно-технічної освіти ДСЗУ. 09.09.2021 розпочато навчання за навчальною програмою «Щорічна повторна перевірка знань операторів котельні». У свою чергу навчальний заклад залучив до навчання кваліфікованих викладачів, які ознайомив слухачів з новітніми технологіями.

Після проходження навчання у операторів котелень буде проведено перевірку знань за участю спеціалістів з охорони праці, складені протоколи перевірки знань та атестовані працівники котельнь отримають допуск до роботи та посвідчення про проходження навчання.

241668390 1421206314918558 5057790840251816851 n

Чернівецький обласний центр зайнятості інформує

slushba zainiatosti logo.2021

З початку року на Буковині знайшли роботу 4414  осіб

З початку року соціальними послугами обласної служби зайнятості скористалися 16710 осіб, які мали статус безробітного. Також послугами обласної служби зайнятості скористалося 2764 особи без надання статусу безробітного, 40% з них були працевлаштовані.

Загалом з початку року забезпечені роботою 4414 осіб, 28 безробітних працевлаштовані на нові робочі місця з компенсацією єдиного соціального внеску роботодавцям. Станом на 1 вересня 2021 року в службі зайнятості перебувало на обліку 6745 безробітних.

  • Із загальної чисельності безробітних, які перебували на обліку у Чернівецькій обласній службі зайнятості, 59,4% складали жителі сільської місцевості, 53,6% – жінки, 30,6% – молодь у віці до 35 років, 31,8% – особи, які потребують додаткових гарантій у працевлаштуванні, 11,1% – особи, вивільненні у зв’язку зі змінами в організації виробництва, – зазначає директорка Чернівецького обласного центру зайнятості Любов Кожолянко.

Серед зареєстрованих безробітних 23,1% працювали в установах державного управління й оборони, 14,3% – на підприємствах переробної промисловості, 13,9% – в оптовій та роздрібній торгівлі, 9,6% – сільському, лісовому та рибному господарстві, 6,9% –  у сфері охорони здоров’я.

Сектор інформаційної роботи Чернівецького обласного центру зайнятості

З початку року на Буковині знайшли роботу 4414 осіб


Заставнівська філія Чернівецького обласного центру зайнятості інформує

2404 роб зуст 1Задля розширення можливостей під час відбору працівників та сприяння працевлаштуванню осіб, які звільненні від покарання з випробовуванням, за ініціативою служби зайнятості проведели робочу зустріч начальника Чернівецького районного сектору № 3 філії державної установи «Центр пробації» у Чернівецькій області Олександра Шкоропади, провідного інспектора Олександра Федоровича, начальниці відділу взаємодії з роботодавцями Заставнівської районної філії Чернівецького обласного центру зайнятості Галини Коростатевич, юрисконсульта Ольги Бучинської та провідного фахівця з профорієнтації Антоніни Старко.

Під час зустрічі присутні обмінялися думками щодо організації ефективної взаємодії під час працевлаштування осіб, які звільненні від покарання з випробовуванням. У результаті обговорення, всі учасники погодилися з тим, що серед видів робіт, які не достатньо профінансовані територіальними громадами, мають суспільну корисність та не потребують професійної підготовки, традиційно переважають такі види діяльності, як прибирання території громади від побутового сміття, сезонна обрізка дерев, скошування трави та розчищення доріг під час снігопадів. Для популяризації легальної трудової зайнятості на інформаційному стенді Центру пробації фахівці служби зайнятості розмістили запрошення відвідати Заставнівську районну філію Чернівецького обласного центру зайнятості, перелік регіональних вакансій, інформаційні добірки про переваги використання легальної праці та види адміністративної відповідальності у випадку порушення трудового законодавства. 

Галина Коростатевич

2404 роб зуст 3


Інформує Головне управління ДПС у Чернівецькій області

image001.10.02.2021 1Землевласники та землекористувачі Буковини сплатили до бюджетів громад понад 276,4 мільйонів гривень плати за землю

Протягом січня-серпня цього року до місцевих бюджетів Буковини надійшло понад 276,4 млн грн плати за землю. Така сума на 43,1 млн грн перевищує минулорічні показники. Зокрема, з початку року юридичні особи спрямували до місцевих бюджетів майже 188,7 млн гривень, а фізичні особи – понад 87,7 млн грн плати за землю. Про це розповідають у Головному управлінні ДПС у Чернівецькій області.

Та нагадують, що плата за землю є одним із небагатьох видів платежів, які стовідсотково залишаються в бюджетах територіальних громад. Наразі її доля у надходженнях місцевих бюджетах регіону складає 10,7 відсотків.

Підприємець має сплачувати єдиний внесок за найманих працівників за місцем своєї реєстрації

У Головному управлінні ДПС у Чернівецькій області роз’яснюють, що підприємець, який використовує працю найманих осіб, сплачує та подає звітність з єдиного внеску на загальнообов’язкове державне соціальне страхування за своїм місцем реєстрації.

Відповідно до п. 1 частини першої ст. 4 Закону України від 08 липня 2010 року № 2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» платниками єдиного внеску є фізичні особи підприємці, зокрема ті, які використовують працю інших осіб на умовах трудового договору або на інших умовах, передбачених законодавством про працю, чи за цивільно-правовим договором.

Платники єдиного внеску зобов’язані подавати звітність до контролюючого органу за основним місцем обліку та сплачувати єдиний внесок у строки, порядку та за формою, встановленими центральним органом виконавчої влади, що забезпечує формування та реалізує державну фінансову політику, за погодженням з Пенсійним фондом та фондами загальнообов’язкового державного соціального страхування.

Відповідно до п. 65.1 ст. 65 Податкового кодексу України від 02 грудня 2010 року № 2755-VI зі змінами та доповненнями взяття на облік фізичної особи підприємця у контролюючих органах здійснюється за податковою адресою. Податковою адресою платника податку – фізичної особи визначається місце її проживання, за яким вона береться на облік як платник податків у контролюючому органі.

Спрощена система оподаткування: визначення доходу підприємця

Чи включається до доходу ФОП – платника ЄП сума коштів, отримана від продажу товарів (робіт, послуг), перерахована з одного поточного рахунку на інший, що відкриті для здійснення підприємницької діяльності? 

У Головному управлінні ДПС у Чернівецькій області роз’яснюють, до доходу фізичної особи – підприємця – платника єдиного податку включаються усі кошти, які отримуються платником єдиного податку на поточний рахунок, що відкритий для здійснення підприємницької діяльності.

ПРРО запитання: Яка послідовність дій має бути здійснена СГ для реєстрації ПРРО?

У Головному управлінні ДПС у Чернівецькій області роз’яснюють, суб’єкт господарювання, який має намір зареєструвати програмний реєстратор розрахункових операцій (далі – ПРРО), повинен перебувати на обліку в контролюючому органі. Також на обліку має перебувати його господарська одиниця, де буде використовуватись ПРРО, про яку суб’єкт господарювання повідомляє контролюючий орган відповідно до вимог п. 63.3 ст. 63 Податкового кодексу України від 02 грудня 2010 року № 2755-VІ із змінами та доповненнями.

Реєстрація ПРРО здійснюється на підставі Заяви про реєстрацію програмного реєстратора розрахункових операцій за формою № 1-ПРРО (J/F 1316602), що подається у електронній формі за основним місцем обліку суб’єкта господарювання як платника податків через Електронний кабінет (портальне рішення для користувачів або програмного інтерфейсу (АРІ)) або засобами телекомунікацій.

Після включення ПРРО до реєстру програмних реєстраторів розрахункових операцій такий ПРРО може використовуватись суб’єктом господарювання.

Про сертифікати електронних підписів та/або печаток, що будуть використовуватись для ПРРО, суб’єкт господарювання повідомляє згідно з Порядком обміну електронними документами з контролюючими органами, затвердженим наказом Міністерства фінансів України від 06.06.2017 № 557 (у редакції наказу Міністерства фінансів України від 01.06.2020 № 261).

Чи підлягає оподаткуванню ПДФО сума коштів, що надається благодійною організацією як допомога на лікування або медичне обслуговування ФО в Україні або за кордоном, і які необхідно підтвердні документи для цілей оподаткування?

У Головному управлінні ДПС у Чернівецькій області роз’яснюють, згідно з п.п. 165.1.19 п. 165.1 ст. 165 Податкового кодексу України від 02 грудня 2010 року № 2755-VI із змінами та доповненнями (далі – ПКУ) до розрахунку загального місячного (річного) оподатковуваного доходу платника податку не включаються та, відповідно, не підлягають оподаткуванню податком на доходи фізичних осіб кошти або вартість майна (послуг), що надаються як допомога на лікування та медичне обслуговування платника податку або члена сім’ї фізичної особи першого ступеня споріднення, дитини, яка перебуває під опікою або піклуванням платника податку, за умови документального підтвердження витрат, пов’язаних із наданням зазначеної допомоги (у разі надання коштів), у тому числі, але не виключно, для придбання ліків, донорських компонентів, протезно-ортопедичних виробів, виробів медичного призначення для індивідуального користування осіб з інвалідністю, за рахунок коштів благодійної організації.

Норми п.п. 165.1.19 п. 165.1 ст. 165 ПКУ можуть бути застосовані благодійною організацією за наявності відповідних підтвердних документів, що підтверджують цільовий характер надання грошових коштів на оплату лікування або медичного обслуговування (в разі здійснення попередньої оплати таких послуг) або факт надання послуг з лікування або медичного обслуговування платника податку (якщо оплата здійснюється після надання таких послуг).

Такими підтвердними документами можуть бути документи, що підтверджують потребу фізичної особи - платника податку в лікуванні та медичному обслуговуванні (зокрема, наявність та характеристики хвороби, травми, отруєння, патологічного стану платника податку), документи про надання таких послуг, що ідентифікують постачальника послуг та платника податку, якому надаються такі послуги, обсяги та вартість таких послуг: договори, платіжні та розрахункові документи, акти надання послуг, інші відповідні документи в залежності від необхідного лікування або медичного обслуговування, хвороби та її стану.

ПКУ не визначає відмінностей в оподаткуванні податком на доходи фізичних осіб сум допомоги для оплати вартості таких послуг в Україні або за кордоном.

Податкова амністія: на сайті відомства опубліковано приклади заповнення спецдекларації

У Головному управлінні ДПС у Чернівецькій області продовжується роз’яснювальна кампанія щодо правил податкової амністії.

За словами податківців кампанія одноразового (спеціального) добровільного декларування громадянами активів в Україні уже стартувала. Триватиме вона  з 1 вересня 2021 року по 1 жовтня 2022 року.

Податківці нагадують, що у рамках одноразового (спеціального) добровільного декларування громадяни України можуть задекларувати активи, розміщені на території України та/або за її межами, які належать їм на правах власності та з яких, відповідно до вимог законодавства та/або міжнародних договорів, не були сплачені або сплачені не в повному обсязі податки і збори.

Одноразове (спеціальне) добровільне декларування буде відбуватися шляхом подання одноразової (спеціальної) добровільної декларації до Державної податкової служби України через приватну частину Електронного кабінету у розділі «Одноразова (спеціальна) добровільна декларація».

Тож, перед декларуванням активів податківці радять переглянути приклади заповнення одноразової (спеціальної) добровільної декларації. Дані приклади розміщено у банері «Одноразове добровільне декларування» на вебпорталі Державної податкової служби України за посиланням: https://tax.gov.ua/baneryi/odnorazove-dobrovilne-deklaruvannya/deklaratsiya/zrazok-zapovnennya/ 


Місцеві бюджети Буковини отримали понад 384,4 мільйонів гривень єдиного податку

У січні - серпні цього року до місцевих бюджетів Чернівецької області надійшло понад 384,4 млн грн єдиного податку. Це на 75,8 млн грн більше, ніж за аналогічний період минулого року – інформують у Головному управлінні ДПС у Чернівецькій області.

Так, від фізичних осіб-підприємців скарбниці громад отримали понад 318,5 мільйони гривень єдиного податку, від суб'єктів господарювання юридичних осіб – 48,3 мільйонів  гривень, від сільськогосподарських товаровиробників – 17,6 мільйонів гривень.

У податковій службі акцентують, єдиний податок є одним із бюджетоутворюючих податків, який у повному обсязі спрямовується до місцевих бюджетів. Надходження цього податку складають 14,9 відс. загальних надходжень до місцевих бюджетів.

Який механізм відкриття та закриття робочої зміни при застосуванні ПРРО особою, яка здійснює розрахункові операції?

У Головному управлінні ДПС у Чернівецькій області роз’яснюють, при застосуванні програмних реєстраторів розрахункових операцій (далі – ПРРО) відкриття робочої зміни особою, яка здійснює розрахункові операції, відбувається на підставі Повідомлення про відкриття зміни ПРРО (форма № 3-ПРРО, J1316801), закриття робочої зміни здійснюється на підставі Z-звіту.

Через Електронний кабінет можна подати заяву на повернення з бюджету надміру чи помилково сплачені податки

У Головному управлінні ДПС у Чернівецькій області роз’яснюють, що згідно з п. 43.1 ст. 43 Податкового кодексу України помилково та/або надміру сплачені суми грошового зобов’язання підлягають поверненню платнику, зокрема, відповідно до ст. 43 ПКУ, крім випадків наявності у такого платника податкового боргу.

У разі наявності у платника податків податкового боргу, повернення помилково та/або надміру сплаченої суми грошового зобов’язання на поточний рахунок такого платника податків в установі банку або на єдиний рахунок, або шляхом повернення готівковими коштами за чеком, у разі відсутності у платника податків рахунку в банку, проводиться лише після повного погашення такого податкового боргу платником податків (п. 43.2 ст. 43 ПКУ).

Обов’язковою умовою для здійснення повернення сум грошового зобов’язання та пені є подання платником податків заяви про таке повернення (крім повернення надміру утриманих (сплачених) сум податку з доходів фізичних осіб, які повертаються контролюючим органом на підставі поданої платником податків податкової декларації за звітний календарний рік за результатами проведення перерахунку його загального річного оподатковуваного доходу) протягом 1095 днів від дня виникнення помилково та/або надміру сплаченої суми та/або пені (п. 43.3 ст. 43 ПКУ).

Заява може бути подана платником до територіального органу ДПС в електронній формі за допомогою засобів інформаційно-телекомунікаційних систем.

Детальніше за посиланням: https://cv.tax.gov.ua/media-ark/news-ark/499611.html 

Податковий ЗІР доповнено розділом про збір з одноразового (спеціального) добровільного декларування

У Головному управлінні ДПС у Чернівецькій області інформують, податкову базу знань «Загальнодоступний інформаційно-довідковий ресурс» доповнено новим розділом «Збір з одноразового (спеціального) добровільного декларування», в якому вже наявні актуальні відповіді на запитання щодо податкової амністії.

Скористатися базою знань можливо у вільному доступі через вебпортал ДПС (вкладка «Загальнодоступний інформаційно-довідковий ресурс» на головній сторінці) або безпосередньо через пошукову систему в інтернет-мережі за посиланням https://zir.tax.gov.ua.

Загальнодоступний інформаційно-довідковий ресурс містить наступні розділи: нормативні та інформаційні документи; ставки податків та зборів; електронні довірчі послуги; програмні РРО; адміністративні послуги; податковий календар.

Також у ЗІР можна заповнити форму зворотного зв’язку, щоб отримувати інформацію про останні зміни в законодавстві з питань оподаткування, єдиного внеску, контроль за дотриманням якого покладено на ДПС.

Особа з інвалідністю І або ІІ групи має право на підвищену ПСП

У Головному управлінні ДПС у Чернівецькій області нагадують, що надання податкових соціальних пільг (ПСП) передбачено ст. 169 Податкового кодексу України (далі – ПКУ). Граничний дохід у 2021 році, який дає право на застосування ПСП, становить 3180,0 грн. (Місячний прожитковий мінімум для працездатної особи 2270,0 грн. х 1,4).

Підпунктом 169.1.1 п. 169.1 ст. 169 ПКУ встановлено, що будь-який платник ПДФО має право на зменшення суми загального місячного оподатковуваного доходу, отримуваного від одного роботодавця у вигляді заробітної плати, на суму ПСП у розмірі, що дорівнює 50 відсоткам розміру прожиткового мінімуму для працездатної особи (у розрахунку на місяць), встановленому законом на 1 січня звітного податкового року - 1135,0 грн. ( 2270,0 х 50%).

З урахуванням норм пп. 169.4.1 п. 169.4 ст.169 ПКУ платник податку на доходи фізичних осіб (ПДФО) має право на зменшення суми загального місячного оподатковуваного доходу, отримуваного від одного роботодавця у вигляді заробітної плати, на суму ПСП у розмірі, що дорівнює 150 відсоткам суми пільги (1702,50 грн.), визначеної пп. 169.1.1 п. 169.1 ст. 169 ПКУ, для такого платника ПДФО, який є особою з інвалідністю I або II групи, у тому числі з дитинства, крім осіб з інвалідністю, пільга яким визначена п.п. «б» пп. 169.1.4 п. 169.1 ст. 169 ПКУ (пп. «ґ» пп. 169.1.3 п. 169.1 ст. 169 ПКУ).

З урахуванням норм п.п. 169.4.1 п. 169.4 ст.169 ПКУ платник ПДФО має право на зменшення суми загального місячного оподатковуваного доходу, отримуваного від одного роботодавця у вигляді заробітної плати на суму ПСП у розмірі, що дорівнює 200 відсоткам суми пільги (2270,0 грн.), визначеної п.п. 169.1.1 п. 169.1 ст. 169 ПКУ, який є, зокрема, особою з інвалідністю І і ІІ групи, з числа учасників бойових дій на території інших країн у період після Другої світової війни, на яких поширюється дія Закону України від 22 жовтня 1993 року № 3551-ХІІ «Про статус ветеранів війни, гарантії їх соціального захисту» (пп. «б» пп. 169.1.4 п. 169.1 ст. 169 ПКУ).

Підпунктом 169.4.1 п. 169.4 ст. 169 ПКУ визначено, що ПСП застосовується до доходу, нарахованого на користь платника ПДФО протягом звітного податкового місяця як заробітна плата (інші прирівняні до неї відповідно до законодавства виплати, компенсації та винагороди), якщо його розмір не перевищує суми, що дорівнює розміру місячного прожиткового мінімуму, діючого для працездатної особи на 1 січня звітного податкового року, помноженого на 1,4 та округленого до найближчих 10 гривень.

Отже, особа з інвалідністю І або ІІ групи має право на зменшення суми загального місячного оподатковуваного доходу, отримуваного від одного роботодавця у вигляді заробітної плати, на суму ПСП, у розмірі, що дорівнює 150 відсоткам суми пільги (1702,50 грн.), якщо розмір отриманого протягом місяця доходу не перевищує граничний розмір доходу для застосування ПСП.

Особа з інвалідністю І або ІІ групи, з числа учасників бойових дій на території інших країн у період після Другої світової війни має право на ПСП у розмірі 200 відсотків суми пільги (2270,0 грн.), якщо розмір отриманого доходу не перевищує граничний розмір доходу для застосування ПСП. 


Військовий податок: буковинці цього року сплатили майже 186 мільйонів гривень

Про це інформують у Головному управлінні ДПС у Чернівецькій області. Надходження за вісім місяців 2021 року, від оподаткування легально виплачених доходів, перевищують сплату за аналогічний період 2020 року на 41,4 млн грн.

У податковому відомстві зазначають, що військовий податок був запроваджений 3 серпня 2014 року. За цей період буковинці сплатили на реформування Збройних Сил України сплатили понад 1,2 мільярди гривень (1209,5 млн грн)  У 2014 році - 29,6 млн грн; у 2015 році ця сума складала 88,3 млн грн; у 2016 році - 106,2 млн грн; у 2017 році – 148,6 млн грн; у 2018 році – 189,2 млн грн; 2019 рік - 222,7 млн грн; 2020 рік - 238,9 млн грн. За вісім місяців 2021 року 186,0 млн грн.

Податківці проведуть День відкритих дверей

Головне управління ДПС у Чернівецькій області запрошує студентів та учнів на День відкритих дверей з 22 по 24 вересня 2021 року.

Під час заходу кожен учасник зможе дізнайтеся більше інформації про права та обов’язки платників, порядок сплати податків та застосування електронних сервісів, отримати консультацію з питань застосування норм ПКУ.

Також, цікавою буде інформація про професію податківця та екскурсія у Центр обслуговування платників.

Місце проведення: Головне управління ДПС у Чернівецькій області, м. Чернівці, вул. Героїв Майдану 200а.

З питань організації – участі певного /класу/групи учнів / студентів звертайтеся до сектору інформаційної взаємодії Головного управління ДПС у Чернівецькій області за тел. (0372)54-55-76 або ел. адреса: bukdpa@ukr.net 

Суб’єкти господарювання які здійснюють діяльність у сфері торгівлі медичними і фармацевтичними товарами та надання медичних і ветеринарних послуг на території села зобов’язані застосовувати РРО та/або ПРРО

У Головному управлінні ДПС у Чернівецькій області звертають увагу, що згідно з п. 1 ст. 3 Закону України від 06 липня 1995 року № 265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг», із змінами та доповненнями (далі – Закон № 265) суб’єкти господарювання, які здійснюють розрахункові операції в готівковій та/або в безготівковій формі (із застосуванням електронних платіжних засобів, платіжних чеків, жетонів тощо) при продажу товарів (наданні послуг) у сфері торгівлі, громадського харчування та послуг зобов’язані проводити розрахункові операції на повну суму покупки (надання послуги) через зареєстровані, опломбовані у встановленому порядку та переведені у фіскальний режим роботи реєстратори розрахункових операцій (далі – РРО) або через зареєстровані фіскальним сервером контролюючого органу програмні РРО (далі – ПРРО) із створенням у паперовій та/або електронній формі відповідних розрахункових документів, що підтверджують виконання розрахункових операцій, або у випадках, передбачених Законом № 265, із застосуванням зареєстрованих у встановленому порядку розрахункових книжок (далі – РК).

Таким чином, застосування РРО та/або ПРРО є обов’язковим для суб’єктів господарювання – юридичних та фізичних осіб на загальній системі оподаткування, при здійсненні діяльності у сфері торгівлі медичними і фармацевтичними товарами та наданні медичних і ветеринарних послуг на території села у разі перевищення встановленого п. 2 Постанови № 1336 граничного розміру річного обсягу розрахункових операцій (250 тис. грн.).

При цьому, для платників єдиного податку другої - четвертої груп (фізичних осіб – підприємців) застосування РРО та/або ПРРО є обов’язковим у разі здійснення реалізації лікарських засобів, виробів медичного призначення та надання платних послуг у сфері охорони здоров’я на території села.

Детальніше за посиланням: https://cv.tax.gov.ua/media-ark/news-ark/498616.html 

Запитання від платника: Чи збільшується розмір екологічного податку, якщо у СГ є факт перевищення затверджених лімітів на утворення та розміщення відходів або у разі їх відсутності?

У Головному управлінні ДПС у Чернівецькій області роз’яснюють, що відповідно до п.п. 242.1.3 п. 242.1 ст. 242 Податкового кодексу України від 02 грудня 2010 року № 2755-VI із змінами та доповненнями (далі – ПКУ) визначено об’єкт та базу оподаткування по екологічному податку, що справляється за розміщення відходів, зокрема, обсяги та види (класи) розміщених відходів, крім обсягів та видів (класів) відходів як вторинної сировини, що розміщуються на власних територіях (об’єктах) суб’єктів господарювання.

Згідно із п. 249.6 ст. 249 ПКУ суми екологічного податку, який справляється за розміщення відходів, обчислюються платниками самостійно щокварталу виходячи з фактичних обсягів розміщення відходів, ставок податку та коригуючих коефіцієнтів у порядку визначеному ПКУ. Тобто, на підставі фактичних обсягів розміщення відходів протягом звітного кварталу.

Наявність або відсутність затверджених лімітів на утворення та розміщення відходів у платника екологічного податку не впливає на обчислення сум екологічного податку, що справляється за розміщення відходів.

Розмір екологічного податку при обчисленні сум податку у разі перевищення платником податку затверджених лімітів на утворення та розміщення відходів або у разі їх відсутності не збільшується.

«Єдинники» які мають податковий борг зобов’язані перейти на загальну систему оподаткування

Фахівці Головного управління ДПС у Чернівецькій області нагадують, що відповідно до пп. 8 пп. 298.2.3 ПКУ, якщо у фізичної особи – підприємця платника єдиного податку першої – третьої груп обліковується податковий борг в сумі понад 3060 грн на кожне перше число протягом 6-ти послідовних місяців, наступних за кварталом, в якому він виник, то така особа зобов’язана перейти на сплату інших податків і зборів. Заяву про перехід необхідно подати в останній день другого із двох послідовних кварталів (останній день шостого місяця).

Якщо у фізичної особи – підприємця – платника єдиного податку першої – третьої груп виник в середині кварталу податковий борг у сумі понад 3060 грн, то відлік двох послідовних кварталів (6 місяців) з метою її переходу на сплату інших податків і зборів починається з 01 числа місяця наступного за кварталом, в якому виник такий борг. Водночас в такої фізичної особи – підприємця протягом шести місяців перевіряється наявність боргу на кожне 01 число місяця.

ПДФО запитання: За якою ставкою ПДФО оподатковується дохід, отриманий ФО від продажу товару, відмінного від рухомого та нерухомого майна іншій ФО?

У Головному управлінні ДПС у Чернівецькій області роз’яснюють, підпунктом 14.1.202 п. 14.1 ст. 14 розд. І Податкового кодексу України визначено, що продаж (реалізація) товарів – будь-які операції, що здійснюються згідно з договорами купівлі-продажу, міни, поставки та іншими господарськими, цивільно-правовими договорами, які передбачають передачу прав власності на такі товари за плату або компенсацію незалежно від строків її надання, а також операції з безоплатного надання товарів.

Відповідно до п. 164.1 ст. 164 ПКУ базою оподаткування платника податку є загальний оподатковуваний дохід, з урахуванням особливостей, визначених розд. IV ПКУ.

Загальний оподатковуваний дохід – це будь-який дохід, який підлягає оподаткуванню, нарахований (виплачений, наданий) на користь платника податку протягом звітного податкового періоду.

До загального місячного (річного) оподатковуваного доходу платника податку включаються суми винагород та інших виплат, нарахованих (виплачених) платнику податку відповідно до умов цивільно-правового договору та інші доходи, крім зазначених у ст. 165 ПКУ (п.п. 164.2.2 п.п. 164.2.20 п. 164.2 ст. 164 ПКУ).

Ставка податку становить 18 відс. бази оподаткування щодо доходів, нарахованих (виплачених, наданих) (крім випадків, визначених у пп. 167.2 - 167.5 ст. 167 ПКУ) у тому числі, але не виключно у формі: заробітної плати, інших заохочувальних та компенсаційних виплат або інших виплат і винагород, які нараховуються (виплачуються, надаються) платнику у зв’язку з трудовими відносинами та за цивільно-правовими договорами (п. 167.1 ст. 167 ПКУ).

Платники податку зобов’язані вести облік доходів і витрат в обсягах, необхідних для визначення суми загального річного оподатковуваного доходу, у разі якщо такий платник податку зобов’язаний відповідно до розд. IV ПКУ подавати декларацію або має право на таке подання з метою повернення надміру сплачених податків, у тому числі при застосуванні права на податкову знижку (п.п. «а» п. 176.1 ст. 176 ПКУ).

Враховуючи вищевикладене, якщо фізична особо, яка здійснює продаж (реалізацію) товару, відмінного від рухомого та нерухомого майна, іншій фізичній особі, то дохід, отриманий від такої діяльності, включається до складу загального оподатковуваного доходу платника податку та підлягає оподаткуванню за ставкою, визначеною п. 167.1 ст. 167 ПКУ (18 відсотків).

Спортивна гордість громади

241746911 407079227445926 8495731861234720753 nНапередодні Дня фізкультури та спорту України маємо приємні новини.
 

Розпочався чемпіонат України з гандболу серед чоловічих команд Суперліги сезону 2021-2022 рр.

 
Три вихованці відділення гандболу КЗ "ДЮСШ" Заставнівської міської ради — Денис САВАРИН, Максим ЛЕЙБА та Павло МЕЛЬНИК (тренер-викладач Сергій Кулінкович) — стали гравцями професійного гандбольного клубу Суперліги "СКА" м. Львів.
 
8 вересня 2021 року у м. Запоріжжя відбувся перший тур Суперліги в якому "СКА-Львів" зустрічався із Запорізькоі командою "Мотор-Політехніка".
 
Кращим бомбардиром матчу став Денис САВАРИН — вихованець Заставнівського гандбольного клубу, який забив 10 голів.
 
Щиро вітаємо спортсменів нашої громади з гарним досягненням на всеукраїнському рівні! Радіємо вашим успіхам і пишаємося перемогами!
 
Нехай ваше спортивне майбутнє буде яскравим, зоряним, успішним!
Бажаємо вам міцного здоров'я, сили тіла та духу, спритності, витримки, все вищих і кращих результатів!

ОГОЛОШУЄМО КОНКУРС

На заміщення вакантної посади головного спеціаліста відділу охорони здоров'я та соціального захисту населення Заставнівської міської ради.

До конкурсу допускаються особи, які мають вищу освіту за освітньо-кваліфікаційним рівнем спеціаліста або магістра і стаж роботи за фахом не менше 3 років або 5 років стажу в інших сферах.

Особи, які бажають взяти участь у конкурсі, мають подати до Заставнівської міської ради такі документи:

  • заяву про участь у конкурсі;
  • заповнену особову картку (форма П-2 ДС) з додатками;
  • дві фотокартки розміром 4 х 6 см;
  • копії документів про освіту, підвищення кваліфікації, присвоєння вченого звання, присудження наукового ступеня;
  • копію паспорта;
  • копію реєстраційної картки платника податків;
  • копію трудової книжки;
  • копію військового квитка (для військовослужбовців або військовозобов'язаних);
  • лист – підтвердження про успішне подання електронної декларації у Єдиний державний реєстр декларацій за попередній рік (кандидат на посаду) (електронна)

Додаткову інформацію щодо основних функціональних обов'язків, розміру та умов оплати праці можна отримати в апараті міської ради (каб. №19).

Термін прийому документів – 30 календарних днів з дня оголошення про проведення конкурсу.

Адреса міської ради: 59400 м. Заставна, вул. Гагаріна, 9.                  Телефон 3-12-91

Фонд соціального страхування України інформує

fond sots strah.19.04.2021

До 01 жовтня е-лікарняні стають готовими до сплати через 5 днів після закриття

Перехідний період впровадження електронних лікарняних було продовжено до 01 жовтня – відповідний наказ Міністерства охорони здоров’я України № 1836 підписали 28.08.2021. На цей час пацієнти все ще можуть отримати як паперові, так і е-лікарняні залежно від закладу охорони здоров’я. А в разі вагітності та пологів, захворювання на ВІЛ або психічного розладу мають бути видані виключно паперові листки непрацездатності.

Окрім відстрочення повного переходу на електронні листки непрацездатності, наказом було внесено ряд інших змін, зокрема, щодо набуття е-лікарняними статусу виданих.

Коли на час перехідного періоду е-лікарняні вважаються виданими?

  • До завершення перехідного періоду е-лікарняні вважаються виданими і стають готовими до сплати через 5 днів після закриття. Нагадаємо, раніше електронні лікарняні вважались виданими і ставали готовими до сплати на наступний день після закриття е-лікарняного.

Зверніть увагу, електронний лікарняний в особистих кабінетах має статус «закритий» одразу з дати свого відкриття, однак він є закритим днем у майбутньому – відповідна дата закриття зазначена у е-лікарняному та є плановою датою завершення тимчасової непрацездатності або повторного огляду, після якого буде сформовано новий медичний висновок і створено продовжений е-лікарняний тощо.

Відповідний наказ МОЗ: https://moz.gov.ua/article/ministry-mandates/nakaz-moz-ukraini-vid-28082021--1836-pro-zatverdzhennja-zmin-do-dejakih-normativno-pravovih-aktiv-ministerstva-ohoroni-zdorov%E2%80%99ja-ukraini 

  • Така тимчасова норма діятиме упродовж вересня та допоможе зменшити ризики помилок при формуванні е-лікарняних в окремих випадках – наприклад, коли працівник захворів одразу після прийняття на роботу та дані щодо його працевлаштування не встигли синхронізуватись, або дві застраховані особи мають тотожні прізвище, ім’я, по батькові і різницю лише в одну цифру в ідентифікаційному коді тощо.
  • Упродовж цього місяця протоколи обміну даними, інформаційні реєстри і системи доопрацюють, аби електронні лікарняні формувались на підставі медичних висновків чітко і без технічних помилок.
  • Отже, до жовтня е-лікарняний буде ставати підставою для призначення матеріального забезпечення через 5 днів після свого закриття.
  • Аби відслідковувати це було легше, статус е-лікарняного автоматично зміниться на «готово до сплати». З цього дня роботодавець має упродовж не більш ніж 10 календарних днів призначити працівнику допомогу.
  • Після завершення перехідного періоду готовим до сплати е-лікарняний буде ставати, як і передбачено, на наступний день після закінчення періоду тимчасової непрацездатності. Тож призначення допомоги відбуватиметься швидше.

Пресслужба виконавчої дирекції Фонду соціального страхування України

Заставнівська філія Чернівецького обласного центру зайнятості інформує

slushba zainiatosti 07.09.2021Ви мрієте відкрити власну справу в сфері сільського господарства або прискорити своє працевлаштування, тоді саме для Вас створено освітній проєкт «Школа Фермерства 2.0». Це комплексний короткостроковий навчальний курс для дорослих з основ сільського господарства. Курс поєднав різні напрями, а саме: рослинництво, садівництво, тваринництво, бджільництво, а також економічні питання, питання новітніх технологій тощо.
У рамках проєкту центрами професійно-технічної освіти державної служби зайнятості розроблено 28 освітніх програм для курсів цільового призначення сільськогосподарської тематики. Навчання проводять висококваліфіковані викладачі, залучаються професійні консультанти, сільськогосподарські дорадники та тренери програми. Дистанційне навчання проводиться за допомогою Skype, Zoom та інших, зручних для слухача програм. Термін навчання на курсах цільового призначення триває від 24 годин до 72 годин. Курси можуть проходити як у онлайн, так і в офлайн-форматі.

До професійного навчання можуть бути залучені не лише зареєстровані безробітні, а всі бажаючі особи, яким за власний кошт оволодіння певними компетенціями може допомогти у вирішенні питання працевлаштування або відкритті власної справи.

За більш детальною інформацією звертайтесь у Заставнівську районну філія Чернівецького обласного центру зайнятості  тел.(03737)3-13-17.

Офіційне інтернет-представництво Президента України
Офіційний портал Верховної Ради України
Офіційний портал органів виконавчої влади України
Верховний Суд України офіційний веб-сайт
Чернівецька районна військова адміністрація
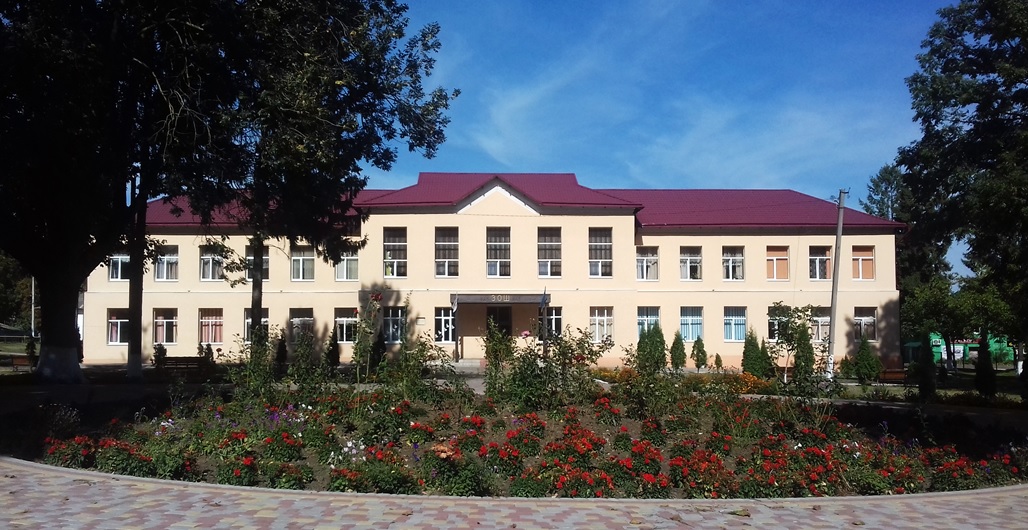
Заставнівський опорний ЗЗСО І-ІІІ ст. - Головна сторінка
Заставнівський ЗЗСО І-ІІІ ступенів - Головна сторінка
Асоціація міст України - Головна сторінка
Гід з державних послуг
Заставнівська міська рада - YouTube
Ми у Фейсбуці - Заставнівська міська рада
Асоціація малих міст УКРАЇНИ
Чернівецька обласна військова адміністрація
Чернівецька обласна рада Офіційний сайт органу місцевого самоврядування
ГУ ПФУ в Чернівецькій області